はじめに
企業年金を取り巻く環境は大きく様変わりしている。マクロ経済環境の複合的要因により株式・債券の相関が高まったほか、伝統的資産からの分散投資先としてプライベートアセット投資が拡大してきたが、足元では円金利の復活に伴い、円建て債券への回帰も検討俎上に上るようになってきた。また、インフレ恒常化によって、給付水準の改善を検討する企業年金も限定的ではあるが増えてきており、従来の運用の前提が変わりつつある。さらに、市場環境以外では資産運用立国実現プランに端を発する一連の議論の中で、アセットオーナー・プリンシプル(AOP)受け入れや企業年金の見える化などが進められ、外部から企業年金を見る目は、従来と大きく変わってきている。
そこで「オルイン」ではシニアフェロー小倉邦彦が聞き手となり、年金運用の最前線に立ち業界のオピニオンリーダーとなっている方々と様々なテーマで議論する企画を立ち上げた。記念すべき第1回はインベスコ・アセット・マネジメント資産運用研究所長 荻島誠治氏と「企業年金を取り巻く環境変化やこれからの運用を考える」をテーマに議論していきたい。同氏は1991年に野村総合研究所入社以来、長年にわたって運用コンサルティング業界をリードし、本年3月末までは野村フィデューシャリー・リサーチ&コンサルティングの会長を務められていた。
※当記事はオルインVol.81に掲載した新企画「シリーズ対談 小倉邦彦が追う年金運用最前線 第1回」のフルバージョンです。
インベスコ・アセット・マネジメント マネジング・ディレクター 資産運用研究所長 荻島 誠治 氏
資産運用研究所での活動
オルイン シニアフェロー 小倉 邦彦
小倉:本日はよろしくお願いします。長年勤められていたコンサルティング業界を3月で卒業し、資産運用会社であるインベスコの資産運用研究所長に就任されてから5カ月ほどが経ちました。まずは所長としてどのような活動をされているのか教えてください。また、資産運用研究所は機関投資家だけでなくリテールの投資家も念頭におかれているのでしょうか。
荻島:私も60歳になりましたので、第二の人生です。コンサルタントはアセットマネジャーとアセットオーナーをつなぐ役割ですが、実際には両方ともよく分からないまま間に入っている面がありました。それもどうかと思い、まずはアセットマネジャー側に所属してみようと考えました。ただ、今までと立場をあまり変えずに、グローバルな視点で発信したいという思いがありましたので、外資系の中からインベスコを選んだ次第です。
今春に資産運用研究所を立ち上げました。中立的な立場で発信したかったので、営業や運用から切り離された部門として設けています。まだ1人ですが、私がどんな情報を発信していくかが今年のポイントになると考えています。対象は、機関投資家である公的年金、確定給付企業年金(DB)、大学、金融法人に加えてリテールも含みます。販売会社である証券会社の先には、SMAやファンドラップだけでなく個別ファンドやETFもありますので、そこへの情報サービスも行います。iDeCoを含めたDCも同様で、最近はIFA(Independent Financial Adviser)にもネットワークを広げています。さらにネットを通じて個人投資家にも直接、資産運用立国の実現に向けて発信していきたいと考えています。
この8月から「資産運用研究所IQレポート」を月に何本か発行し始めました。第1号が株式の期待リターン推計、第2号が資産運用立国のKPIで、第3号では「TPAは何を変えるのか」を予定しています。インベスコのリサーチャーが書いたグローバルなレポートは、意外と日本の投資家向けにはあまり活用されていない状況でした。それを掘り起こし、期待リターンを円ベースで見て日本株はどうかという視点で整理しています。KPIは、政府が掲げたKPIによって資金フローやストックがどうなるかを推計したもので、誰も手をつけていなかったので取り組む必要があると考えました。
情報を発信する中で、さまざまな化学反応が起きるのではないかと考えています。知らない人に会社名を伝えたときに、「ああ、インベスコさんですね」と言っていただけるようになることが一つの目標で、それは信頼と同義だと思います。信頼が得られなければ名前は広がりにくいでしょうし、逆に信頼されれば、発信する情報にも関心を持っていただけるようになる。そこで無理に営業的な働きかけをする必要はない、という信念を持っています。
運用コンサルティング業界の構図の変化
小倉:ところで、荻島様も運用コンサルティング業界から資産運用会社に転身された形となりましたが、最近、コンサルティング会社に在籍されていた方が資産運用会社に移られるケースが目につくようになりました。両者の境界線が変化しているように見えますが、いかがでしょうか。
荻島:変化していると思います。アセットオーナーも個人投資家も、金融リテラシーが高まっています。運用会社も同様で、単にファンドを売る会社ではなくなり、サービスを提供する会社に転換してきています。双方がポートフォリオ運用をきちんと理解するようになりました。そうなると、間に入るコンサルタントは何をするのか。ファンドのデューデリジェンスとアセットアロケーション、この2つが付加価値を出せる領域でニーズはなくならないと思います。一方で、コンサルタントだった人たちの活躍する場が広がっています。アセットオーナーにも行けますし、アセットマネジャーでも似たようなことができる。つまり、双方にコンサルティング機能が必要になり、内製化が進んで、その流れの中で転職が起こっているということでしょう。ただ、内製化したほうがコストパフォーマンスはいいかというと、必ずしもそうではないと思います。
小倉:コンフリクトの問題もあるので、やはり中立的な立場でのコンサルティング会社によるコンサルは必要だと思います。
荻島:おっしゃるとおりですが、これも海外では随分と変わってきています。目標を達成することがアセットオーナーの仕事なのに、コンフリクトだけを気にしてあらゆる運用会社を採用しようとする。すると全部をチェックできないため間にゲートキーパーを入れる、というように、トータルで相当なコストをかけることになります。
それが最適なソリューションかというと微妙です。巨大な資金があるところはリソースをかけられますが、中堅以下のアセットオーナーが本当に目指すべきことなのかは考えなくてはいけません。大きいところも小さいところも同じように高度化するのではなく、分けて考えないと本当の高度化にはつながりにくいのではないでしょうか。ワンストップで仕組みを提供するサービス、その担い手が運用会社であってもいい。そうしたビジネスモデルを否定すべきではないという考え方もあり得ると思います。
企業年金を取り巻く環境変化について
小倉:ではここからは、この数年に起きた企業年金を取り巻く環境変化について伺っていきたいと思います。まずはアセットオーナー・プリンシプル(AOP)の策定について、改めて受け入れ状況や策定された影響について整理していただけますか。内閣官房の公表によれば、2026年7月末時点の受け入れ表明件数はDBで275件となっています。
荻島:数だけを見ると「少ない」と見られがちですが、内閣官房が言及するように時価総額ベースで見ればそうでもない。まずは大きなところがきちんと取り組んでいることは、一つの成果として認めるべきでしょう。重要なのは、表明して終わりではなく、そこから運用の高度化を進めることです。宣言した以上は毎年進化しなくてはなりませんし、定点観測をして1年間で何が改善したのかを振り返る必要があります。表明していないところに目が行きがちですが、表明したところがこの2年間で何を変えたのかが重要です。
そう考えると、AOPのレビュー用評価シートをつくったほうがいいと考えています。まず、表明の内容が具体的に示されているかどうか。曖昧に書いているところも、単にコピーしただけのところも多いです。次にガバナンス・運用体制です。脆弱なところが多いので、出向者をやめてプロパーだけにした、人数を増やした、オルタナティブの部署をつくったといった変化があったのかどうか。
リスク管理もよく言われますが、ファクターで管理しているのか、流動性で管理しているのか。そこまでやっているのか、それとも単純に4資産分散で、管理しているように見せて終わっているのか。「それは管理と言えるのか」という話です。
議決権行使も悩ましい論点です。公的年金はパッシブ比率が高く、どこまでエンゲージメントするかは難しい。やりすぎてもほかの投資家がフリーライダーとして果実を享受してしまいますし、運用会社も「お金をもらえれば頑張る」という反応になります。
こうした項目について、リターン実績ではなく取組みの進捗を評価する形で点数化し、「GPIFはすごい」「今回さらに点数が上がった」といった議論をすれば、企業年金や大学も「そういうやり方があるのか」と分かります。評価シートとして整理できれば、ほかの投資家にも参考になるでしょう。
小倉:AOPは受け入れを表明して終わりではない、ということですね。次に「加入者のための運用等の見える化」についてはどのようなご見解をお持ちですか。DBの情報を一般に公開することで、他社との比較や分析ができるような環境を整え、加入者・受給者等やDBの担当者が、自らのDBの理解を深めるとともに、他社との比較を通じて、より良い運営につなげていくという主旨ではありますが、受給者・加入者等には「年金だより」等を通じてこれまでも情報提供は行われてきました。それを第三者にも公表することや、開示項目の中に給付実績や掛金相当額まで含まれている点は、未だに抵抗を感じるDB関係者もいるようです。
荻島:企業の財務諸表と同じように、企業年金も情報公開を進めれば、制度全体の底上げにつながる可能性があります。厚生年金基金から60年ほどの歴史しかない企業年金制度が完璧なはずはなく、まだ軌道修正の余地があるでしょう。
ただ、リターン実績でランキングをつけることは少々問題です。DBも個々の企業で違いますから、制度間の差異を踏まえない単純比較は誤解を生みやすいです。批判を浴びながら徐々に変わっていくのでしょうが、もう少し類型化して解釈をつける必要があると思います。
小倉:企業年金制度としての持続可能性や魅力を考えた際に、インフレ抵抗力としての給付改善についてはどう考えるべきでしょうか。ここのところ政府も「給付のあり方等は労使で検討されるべきものではあるが」との但し書きはつけていますが、「物価上昇による給付価値の目減りへの対応について考慮することも重要になってきている」と考えているようで、厚生労働省もDBの給付改善に係る事例を整理し公開しています。
荻島:これは予定利率を上げるかどうかという話ではありません。予定利率は、企業が負担するか運用で頑張るかという線引きを決めているだけです。加入者の実質給付価値をどう守るかという視点で、基金だけでなく母体企業がもっと議論しなくてはいけませんが、まだそのフェーズになっていないと思います。
しかも、足元では剰余金が積み上がっています。その剰余金を給付改善に充てると明示するところから始めてはどうかと考えています。
小倉:剰余が積み上がって、コントリビューション・ホリデーになりそうな基金もそれなりにありますね。
荻島:ご指摘の通りです。予定利率を上げると剰余が生じやすくなり、コントリビューション・ホリデーに該当してしまう。それを避けるために運用リスクを抑えたポートフォリオにせざるを得ない、という本末転倒な方向に進んでしまいます。そもそもこのルールがどういう背景でつくられたのかを改めて確認したうえで、もう少し緩和する余地があるのではないでしょうか。
小倉:掛金を無制限には損金処理させないという、税制上の考えから来ているのだと思います。
荻島:議論の余地はあると思います。ただ、そこが面倒だという人は、みんなDCに移行してしまいます。
これからの年金運用を考える
小倉:ここから「これからの年金運用を考える」ということで、今日の本題に入ってまいります。最初は大きなテーマですが、日本でもインフレや金利のある世界が到来したことで、これからの運用はどのような変化があるとお考えでしょうか。また、ポートフォリオをどう作り変えていくべきでしょうか。
荻島:理論的に整理すると、株式のリターンには、インフレ率を織り込んだリスクフリーレートが内在していますし、債券の利回りにも同様にインフレ率が内在しています。そう考えると、インフレになっても全体に下駄を履かせるようなかたちになります。例えばすべてのリスク資産に1%上乗せして最適化しても、答えはほぼ変わらず、資産配分も大きくは動きません。ですから、目先のインフレに右往左往する必要は乏しいのではないか、ということです。ここで避けるべきなのは、「全額円債でいい」としてしまうことでしょう。そうではなく、基本的には従来の考え方を維持してよいと思います。
各資産クラスの課題
小倉:続いて、資産クラスごとにDBで関心の高いテーマを伺っていきたいと思います。円金利の上昇に伴い、円建て債券や一般勘定の保有意義は改善してきたと思われますか。また、円建て債券への回帰は今後進むのでしょうか。
荻島:予定利率2%を前提にしていたら、10年国債が3%の世界で「全額10年国債を満期保有すればいい」という発想になるかもしれませんが、これは思考停止です。
ベースのリスクフリーレートが上がっているのですから、名目で考えればすべての資産クラスでリターンが上がるはずです。その中で、なぜ円債だけでいいとするのか。その前提自体を再考すべきでしょう。
小倉:例えば外債から円債へのシフト、債券の中でのシフトについてはいかがでしょう。
荻島:資産配分で外債と円債を分けている人たちにとって、円債を本当に増やすべきかは議論の余地があります。5年に一度の財政再計算で政策アセットミックスを決めるようなものですから、あまり動かさなくてもいいのではないかと思います。
一方で、円債の利回りが低かった時代にヘッジ外債を入れた人たちにとっては、それはもう不要ではないかという議論もあります。円債の期待収益率が、当初設定していた水準を簡単に実現できるようになっているからです。
小倉:一方で、ヘッジコストが高止まり米ドル等の長期金利上昇懸念もあるヘッジ外債の保有意義はどうでしょうか。元々は円建て債券の期待リターンが大きく低下したことでDBに普及したヘッジ外債ですが、円建て債券の期待リターンが回復してきた現状では、ヘッジ外債の役割も見直しが進むのでしょうか。
荻島:ヘッジ外債が魅力的でないかというと、そうでもありません。ヘッジコストが高いので損をしているように思うかもしれませんが、ヘッジすればおおむね円債の利回りと同じになります。そのうえで金利の方向感は国ごとに違いますから、債券の中にさまざまな国の金利が混ざっていたほうが金利の分散投資ができている、という考え方もできます。結局、ヘッジ外債がいいときもあれば円債がいいときもあるので、もう少し分析する必要があると考えています。クレジットを入れれば、なおさらです。
小倉:最近、有期一般勘定(GIC)が年金に人気です。5年で2.55%、高いところだと2.77%の保証利率が提示されています。生保の信用リスクはありますが、時価ブレがないことからDBにはそれなりに普及しています。この点はいかがでしょうか。
荻島:時価評価されないため、金利上昇局面には向いていると思いますが、投資期間の設定には慎重であるべきです。日本の政策金利がまだ引き上げられるとなると、その間に円債を保有する場合、金利上昇による価格下落リスクがあります。ですから、GICは一時的な回避策としては有効だと思います。ただし、ご指摘のとおり一般勘定は生命保険会社の信用リスクを伴いますし、時価評価されないことは会計上の見え方の問題であって、リスクそのものがなくなるわけではありません。その点も踏まえた検討が必要でしょう。
小倉:続いて株式です。外国株式ではベンチマーク対比で劣後が続くアクティブファンドに対する悩みは深いようです。この際、コストの安いパッシブファンドにシフトすることも選択肢なのでしょうか。また、アクティブの中ではクオンツに対する再評価の動きもあるようですが、クオンツは有効でしょうか。
荻島:アクティブファンドで苦戦しているのは、ずっと外国株です。30年ほど前からで、当時は日本株を除いた「MSCIコクサイ」がベンチマークでした。海外の投資家が使っていないベンチマークですから特殊な運用になり、うまくいきにくい面があったと思います。今はMSCIワールドやACWIをベンチマークにしていて、グローバルな投資家と同じファンドを買えます。そこまではいいのですが、それでも劣後する例が多く、ならばパッシブでいい、となりがちです。ただ、本当にだめなのか、なぜだめなのかを考えなくてはいけません。
この数年、アクティブ運用が不振だった背景には、IT・AI関連銘柄への一極集中があります。時価総額加重型インデックスのリターンの相当部分が、上位10銘柄で説明できる状況でした。人間が判断して行う運用では、100銘柄を超えて保有するケースは多くありません。その限られた銘柄数の中でAI関連銘柄を大量に買っては、何のためのアクティブ運用か分からなくなるため、ある程度アンダーウエートにする。その結果、パフォーマンスが劣後しました。
そこでうまくやったのがクオンツです。AIのスキルで勝っているのではなく、同じような投資アイデアをアルゴリズムに落とし込むことで、数千銘柄を同じ基準で評価できる。ここが強みで、中小型株も大型株も幅広く買うことで勝てるのです。
もう一つの軸は、人間はどうしても割安株を買いに行き、PERがある程度まで上がると「ここまでだ」と考えて売ってしまうことです。クオンツにはモメンタムファクターがありますが、過去に上がっている銘柄は将来も上がる傾向が強いです。10銘柄では負けるかもしれませんが、何百銘柄でやれば平均して勝てる。ですからすぐには売らず、次の利益予想が良ければPERは下がりますから、そこを待つ。そのため、主要なファクターの合成指数は、この5年間、良好なパフォーマンスを示しました。もっとも、これはあくまで過去に観察された傾向の話で、この先も同じように効くと申し上げているわけではありません。実際、難しいのは景気の良い局面から悪い局面に変わるときで、過去にも1年どころか2年ほど負けたときがありました。ただ、複数のファクターを組み合わせることで損失を軽減できる可能性はあると考えています。
もちろん、ジャッジメンタルでも良好な成績を収めているファンドはあります。ベンチマークの6〜7割は米国株ですから、そこで勝負せず欧州中心に組むという選択もあり得ます。何か工夫している運用者はうまくいきやすい、という面があるのでしょう。必ずしもアクティブがだめというわけではありませんが、手間をかけたくないならパッシブという選択肢もある、ということだと思います。
小倉:クオンツはいいときはいいのですが、3〜4年するとモデルが陳腐化したのかだんだん効きが悪くなるといったことがありました。最近のクオンツファンドではモデルは常に更新されているのでしょうか。
荻島:多くのファンドは常にチューニングしています。利益予想にAIを使うなど、個々のパーツにAIを導入して先読みする形になっています。また、バリューファクターだけでなくクオリティファクターも加えて複合的に組み、その組み合わせも入念に確認することで、ファクターリターンの安定性が高まりやすくなってきたと考えられます。
とはいえ、先ほど申し上げた局面の転換には注意が必要です。どこかでAI相場が転換する場面では、やはり一定期間の劣後が生じることも起こり得ます。一方で、AI相場がしばらく続く可能性もありますし、日本もデフレからインフレに転じています。大きな地政学リスクが顕在化しない限り、今のジャッジメンタルな運用に集中し続けるよりも、一部を振り向けてクオンツと分散することを検討する余地はあると思います。
ジャッジメンタルなファンドマネジャーも、頭の中ではクオンツに近いことをやっているのではないでしょうか。「PERもPBRも見ていません」という人はほとんどいないと思います。それを機械にすべて任せるか、最後は自分の目で数字を確かめたいか、という違いでしょう。定性評価の部分もかなり定量化されている時代ですから、私であればその最後の確認もAIに任せると思います。
小倉:DBにおけるプライベートアセット(PA)投資は、中規模以上のところではポートフォリオの2割近くに達し一巡感がありますが、今後はどのような資産が注目されるでしょうか。
荻島:PAには、まだまだ広がりがあると思います。企業年金では既に投資済みのところが多いですが、ABF(アセットベースト・ファイナンス)やCLOといったPAを組み入れることによる分散効果はまだ十分にあります。今後10年を見通せば、株価が大きく下落する局面もあり得ます。そのときに備え、PAをめぐる議論が高まっていくでしょう。とはいえ基本的には、流動性制約が比較的小さい公的年金や共済年金、大学が中心になっていくと思います。ただし、公的年金は最大5%までしか買えないことになっています。
小倉:GPIFはコミットメントベースでようやく2.5%といったところですね。
荻島:GPIFは全体で約320兆円ありますから、資産規模に見合う投資対象の確保が難しい状況です。5%という数字は第5期中期計画上の規定であり、経営委員会の議決を経ればこれを超えることも可能です。当時の議事録によれば、上場株式の保有シェアを参考にすると、オルタナティブ資産市場の約1%を保有する計算になり、これをGPIFの資産総額に換算すると約5%となるため、上限としています。
小倉:ただ、自民党の資産運用立国議連や今回の金融新戦略で、伝統4資産の中に入れたままでいいのか、オルタナティブは別枠管理にしたほうがいいのではないかと、見直しの注文がついています。将来的には別枠にするのかもしれませんね。
荻島:そうですね。ただ、5%以下で別枠にしても乖離許容幅をどうするのかという話になりますから、別枠にするなら20%程度の水準は必要でしょう。
小倉:また、伝統4資産、とりわけ債券の期待リターンが回復してきた中で、流動性を犠牲にするPAに投資をする意義が今後問われる場面も出てくるかと思いますが、この点に関する見解を伺えればと思います。
荻島:伝統的資産のみで目標を達成できるのであれば、そもそもアセットオーナーがオルタナティブに投資する必要はないというのが個人的な意見です。特にガバナンスが整っていない状態で、そこに投資するのは運用の高度化とは言えません。
不思議なのは、次のような点です。多くの大学は名目で5〜6%を目標に運用しています。共済年金も1.9%プラス名目賃金上昇率で、名目賃金上昇率が3%だとすれば目標リターンはほぼ5%です。どちらも約5%の名目ポートフォリオなのに、片方は60%がPAで、もう一方は5%も入っていない。それでいて結果に大きな差は見られません。GPIFをはじめ、どこもPAに取り組んでいると言いますが、仮に組み入れていなくても結果は大きくは変わらなかったのではないかと思います。結局、伝統的資産でうまくいく場合もあるということでしょう。
では、なぜPAに投資するのか。そこをもっと考えなくてはいけません。米国はPAのマーケットが非常に大きいです。一方、日本は上場企業の数が多く、プライベートのマーケットは相対的に大きくありません。1,000億円を投資したいと考えても、その規模に見合う案件を確保するのは容易ではありません。マーケットの厚みがある国であれば投資する価値はあるかもしれませんが、そうでない場合には、上場株式を中心に組み立てるという考え方もあり得ると感じています。もちろん、ベンチャーを育てるという視点は別の話です。
OCIOの利用は拡大するのか
小倉:DBにおけるOCIOの利用はいまだ一部にとどまっていますが、今後普及していくと思われますか。
荻島:OCIOと言っても各社各様です。私は、日本では信託合同口もOCIOの一形態と捉えられると考えていますので、中小のDBでは既に利用しているという整理です。
小倉:信託・生保のバランス型運用のようなものですね。あれが要は、モジュール型のOCIOだと。バランス型運用は伝統4資産主体ですが、PAだけを集めたマルチアセット型のものも「プライベートパッケージ」と称して売られています。
荻島:そうです。少額でもPAに分散投資できるのは魅力的です。また、OCIOには新規参入も増えています。こうしたOCIOが提供するサービスは、基本的にコンサルティング・サービスが中心です。そこに発注やレポーティングのアウトソース作業が加わります。今後、運用の高度化が求められるため、自前ですべてを行わず、OCIOを活用するアセットオーナーも徐々に増えていくと考えられます。
ただ、今は信託銀行の寡占市場ですから、第二、第三のOCIO業者が出てきているのは悪い話ではありません。例えば中身がETFで、フィーが極めて安いのにパフォーマンスがいいという、ウルトラCのような提案が出てくれば注目を集めるでしょう。
小倉:海外の大手運用会社の中には、OCIOの一部でETFを活用してポートフォリオを構築している例もあります。
荻島:そうした提案のほうがいいという人たちが一定数出てくれば、業界は変わっていくと思います。
小倉:逆に大学ではOCIOの利用が徐々に増えているようですが、DBと大学の違いはどこにあるのでしょう。
荻島:一番大きな違いは、もともと委託運用中心か自家運用中心かという差です。大学は基本的に、証券会社から直接債券を買ってポートフォリオを組んできました。ファンドはほとんど買っていない。その人たちも高度化を求められるようになったのですが、ファンドを組み合わせるという経験がほとんどないから、アウトソースするか、経験豊富なCIOを採用するかの二択になります。満期保有の債券からファンド投資への変更には専門家が必要なのです。
小倉:簿価ベースの会計だと、今は金利が上昇しており、途中売却で多額の売却損がでるので難しいですね。
荻島:その通りです。どこで売るのか、実現損の出方もタイミングによって変わりますし、どの証券会社に注文を出すのか。委託運用にするとなれば、どうやってファンドを選ぶのか。これまで誰も売り込みに来ませんし、信託銀行もついていない。証券会社としか付き合っていないので、移行するときのサポーターがいないのです。
そこで登場するのがOCIOです。ですから大学では普及し、企業年金では信託銀行が似たことをやっているので「自分たちには関係ない」となるわけです。
今後の展望
国内資産への投資拡大
小倉:それでは最後のパートになりますが、今後の展望について伺っていきたいと思います。これまでDBは海外資産への投資を加速させてきましたが、好調な国内株式や円金利の上昇、国内PAの拡充等を受けて、国内資産に対するDBの投資スタンスも見直しがあると思いますか。DBの方からは、為替リスクもなくヘッジコストもかからない国内資産でそれなりのリターンが期待できるのであれば、投資を増やしていきたいという声はよく聞きます。
荻島:国内資産、特に日本株式に対しては前向きに見ています。インベスコは中長期の期待リターン(2026年第2四半期)を推計していますが、その結果を見る限り、日本株式の期待リターンは今後10年の年率(円ベース・算術平均)で8.4%とやや高い水準です。一方、米国の大型株、S&P500は今後10年で年平均4.8%(図)。つまり、毎年3.6%も日本株が上回るという結果になっています。
理由は2つあり、一つは為替です。今後10年という長い尺度で見ると、円高方向への調整がリターンに影響する可能性があります。もう一つがバリュエーションの変化です。PERは米国が高く、日本が低い。いずれどこかで修正が入るかもしれません。為替の効果と、現地通貨ベースで米国が割高だというバリュエーションの効果が、重なって効いてくる。このリスクを今後取るのか、ということです。なお、これらの数値は一定の前提に基づく推計値であり、将来の運用成果を保証するものではありません。(出所:インベスコ「資産運用研究所IQレポート」第1号)
【図】主要株式市場の期待リターン(将来10年、年率、算術平均、円ベース)
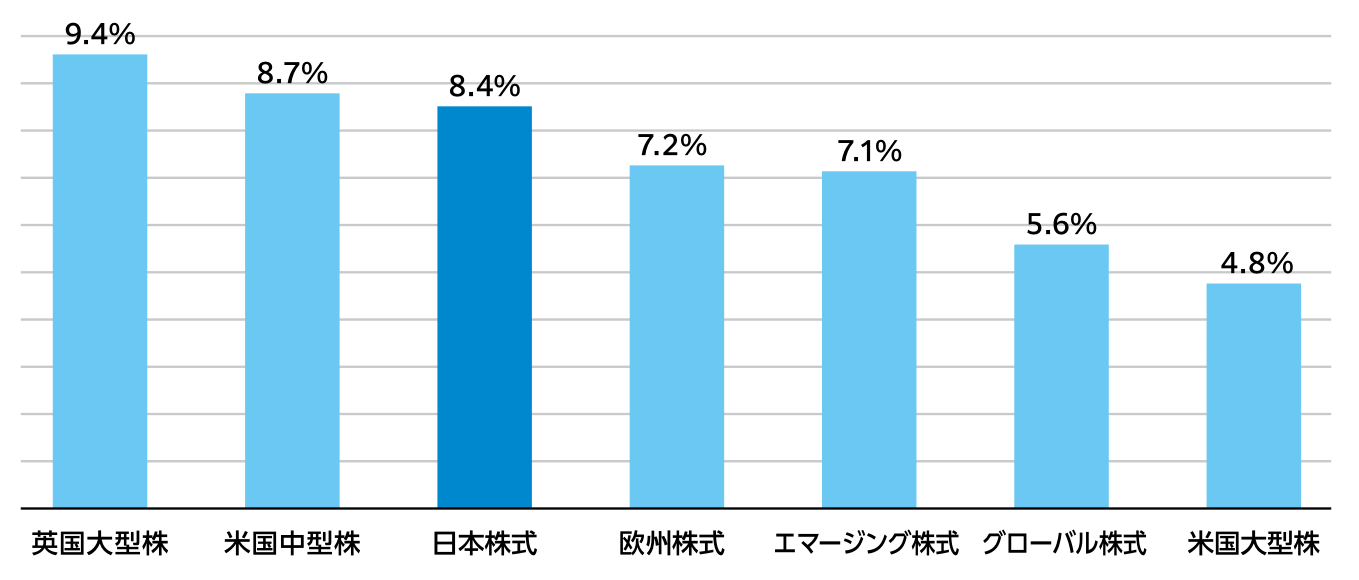
(注)2026年第2四半期時点のインベスコCMAに基づく推計値。英国大型株はMSCI UK Large Cap、米国中型株はS&P400、エマージング株式はMSCI EM、欧州株式はMSCI Europe、グローバル株式はMSCI ACWI、米国大型株はS&P500。将来の運用成果を保証するものではない。
出所:インベスコ「2026 Capital Market Assumptions – Q2 Update(円ベース)」よりインベスコが作成
SAAの限界とTPA導入の可能性
小倉:海外の一部公的年金ではトータルポートフォリオアプローチ(TPA)を採用する例がありますが、これまでDBのポートフォリオ構築の基礎となっていた戦略的資産配分(SAA)は限界なのでしょうか。SAAは確かに推計された期待収益率に依存しているとか、資産クラス間の相関関係が不安定化している、対応の難しい低流動のPAの増加という課題もありますが、ベースとなっている平均分散アプローチは非常にシンプルな理論で説明も容易であり、今でも多くのDB投資家にとって有効な枠組みではないかとも思いますが、いかがでしょうか。
荻島:SAAかTPAかではなく、どこまで裁量権を適切に付与できるかという問題です。SAAが0でTPAが1だとすると、それぞれの年金スポンサーや大学は、この間のどこかに位置します。TPAを最も徹底している例の一つがカナダのCPP Investmentsです。一方、GPIFはオルタナティブを内枠で管理しており、ややTPA寄りです。あるDBでは、流動性に応じて3つのカテゴリーに分けています。こうした発想を取り入れれば、TPA寄りになります。
SAAの限界は、説明責任を果たせるようシンプルにしすぎており、実践に合わない点です。ですから多くのDBは、基本ポートフォリオではなく実践ポートフォリオや年度ポートフォリオをつくって運営しています。これもTPAに近づける動きですが、柔軟性を持たせるほど担当者の責任は重くなる。この責任とのトレードオフです。また、SAAからTPAに変えても必ずパフォーマンスが良くなるということではありません。
小倉:結局のところはSAAとTPAは2者択一ではないということですね。両者の間でグラデーションを付けて、DBであれば従来のSAAを基本にしてTPAの要素を一部取り入れるというようなことはあるかもしれません。
一方で、リファレンス・ポートフォリオを作っても、インフラや不動産といったPAに株と債券のファクターがいくらあるのかは自分では計算できません。結局、リファレンス・ポートフォリオから実際のポートフォリオを導き出すプロセスはコンサルタントにお任せするしかないのが、DB担当者からみるとハードルなのかもしれません。
荻島:コンサルタントにとって厄介なのは、ファクターも単なる推計値だということです。特にオルタナティブは情報に限界があるので、ある程度は決め打ちになります。
小倉:TPAは理論としては素晴らしいと思うのですが、実務的かと言われると、ちょっと疑問ですね。
荻島:そのとおりです。TPAはファクター分解の技術だけでなくガバナンスも含めた話ですし、ファクターにきちんと分解できているかの検証も、回帰分析に頼るほかなく難しい。どこかに必ず問題はあるので、組み合わせ技で複眼的にリスク管理するのがいい。そういうことだと思います。
DBとDCの分断をどう乗り越えるか
小倉:では本日の最後になりますが、今後のDBの運用を考える上で、本日の議論に出てこなかった点で、何か重要になる考え方やポイントなどがあれば教えてください。
荻島:60歳になって初めて、自分のDBはどうなっているのか、DCの残高はいくらでどう取り崩せばいいのかを考えるようになりました。DBだけを考えていてはいけない、ということです。先日、とある企画で有識者を招いて座談会を行ったのですが、そこでの一つのメッセージは、DBを所管する部署とDCを所管する部署は違うということでした。DCは基本的に企業の人事部、DBは財務部が担当する傾向が強い。ただ、それを統合的に管理している企業は少ない。これが先ほどの給付改善などともつながっていて、分かれていると議論がしにくくなってしまいます。もちろん、レポーティングは人事も財務もあり、両方で見ているところもあります。ただ、キーパーソンが一人ならいいのですが、たいていは別々です。そこが物事のうまくいかない最大の要因ではないかと思います。セミナーなどもDCとDBが分かれて議論しています。両方に出られるようなコミュニケーションが重要で、片方しか知らないというのは、冒頭に話した「機関投資家しか知らない、リテールしか知らない」という問題と同じです。それぞれが村になってしまっている。
小倉:DBで運用を担当していた方が、本社に戻って人事でDCを見る、そういうケースがあればいいですよね。
荻島:そうですね。DCは今年12月から掛金も引き上がりますが、誰もキャンペーンをやらなければ、加入者の多くは何も変更しないのではないでしょうか。面倒で手をつけないという方も少なくないように思います。ある会社では、入社してDCに加入すると書類が紙で送られてくるそうです。そこにはファンドの名前が並んでいて、合計が100になるように記入してくださいと。そのファンドが何なのか、ほとんど説明がない。これで投資教育と言えるのでしょうか。こうした状況が、現預金比率がなかなか下がらない一因になっているのかもしれません。解決策は意外とシンプルではないでしょうか。分からない方に記入させること自体をやめればいいのです。最初は全員同じで構いません。リスク資産にも一定程度配分された分散型の運用商品を初期設定とする、といった形も一案だと思います。もちろん、何が適切かは一人ひとりの年齢や資産状況によって違いますから、これはあくまで制度の入り口をどう設計するかという話です。
小倉:あらかじめ資産配分が指定されているデフォルト設定ですね。あるいは、オランダで導入されたコレクティブDCのように、基金でまとめて運用するというのもありますね。日本では難しいですが。
荻島:そうです。それが嫌な人はオプトアウトできるようにする。教育だけで解決しようとしても、なかなかうまくいかないのではないでしょうか。オランダは新しい年金法のもとで確定拠出に一本化し、加入者ごとに個人勘定を持たせたうえで、基金がまとめて運用する仕組みに移行しつつあります。ただし、その分だけ基金側の運用判断や説明責任は重くなります。日本は教育水準が高いから「各自で判断を」と言えるのですが、判断が難しい方が大勢いたらどうするのか。最初の入り口が少し違っている気がします。
企業型DCの移管手続きも相当の時間を要します。その間の機会損失は補填してほしいくらいです。金融庁のプログレスレポートでも、企業型DCの運営管理機関はおよそ半数が赤字とされています。信託報酬がなければ成り立たない構造で、システム投資の原資も確保しにくい。レコード・キーパーの在り方をきちんとデザインしなくてはいけない、という時代がいよいよ来たのではないでしょうか。
小倉:本日は長時間、多岐にわたるお話をありがとうございました。
インタビューを終えて
長年にわたって運用コンサルティング業界のオピニオンリーダーとして活躍されてきた荻島氏だけに、示唆に富むコメントが多く、聞き手の筆者もあらためて資産運用に関する理解を深める良い機会になった。4月にインベスコに入社されてからまだ5カ月ほどではあるものの、冒頭でも紹介したように8月から「資産運用研究所IQレポート」の発行を開始されている。インタビュー時点ですでに第2号まで公開済みであったが、どれも内容の濃いレポートで特に第2号の「資産運用立国のKPI」はかなりの大作であった。第3号の「TPAは何を変えるのか」は今回のインタビューにもつながる話であるが、本インタビュー記事が公開されるまでにはリリースされる予定である。
コンサルタントとしての豊富な経験と人脈を背景に、外資系資産運用会社で資産運用研究所長として、レポートの執筆やセミナーの講師等で積極的に質の高い情報発信を続ける同氏の今後の動きには引き続き注目していきたい。
以上