当シリーズでは、高千穂大学の商学部教授で三菱UFJ銀行の外国為替のチーフアナリストを務めた内田稔氏に、為替を中心に金融市場の見通しや注目のニュースをウィークリーで解説してもらう。※この記事は9月11日に配信された「第98回マーケットトーク 日米の金融政策とドル円のマトリックス」を再編集しています。ご質問はYoutubeチャンネルのコメント欄からお願い致します。
ドル円155円割れとその背景:投機筋の円買い戻しと日銀の思惑
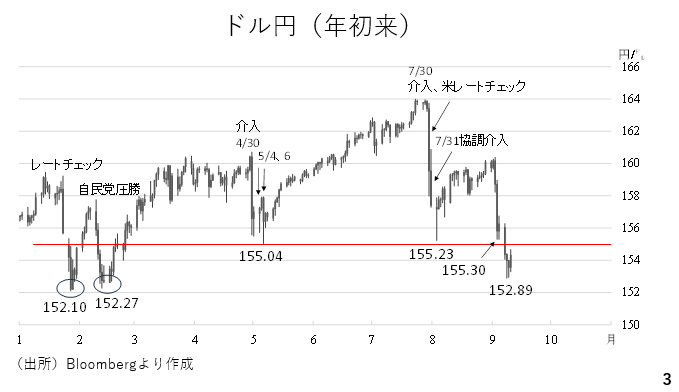
今週のドル円はサポートであった155円を割り込み、一時152年台まで下落しました。強いサポートを下抜けした場合、一転してその水準が強いレジスタンスとなる可能性があり、留意が必要です(ページ3)。
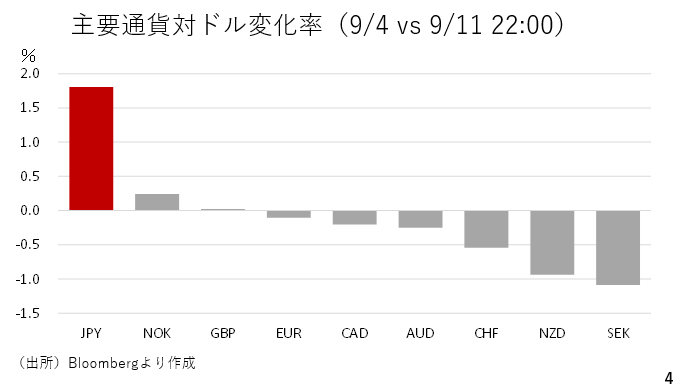
今週の主要通貨の対ドル変化率をみると、円が独歩高となっています。ただ、今週発表された米国の生産者物価指数が予想を上回ったことから、ドルも底堅く推移しました(ページ4)。
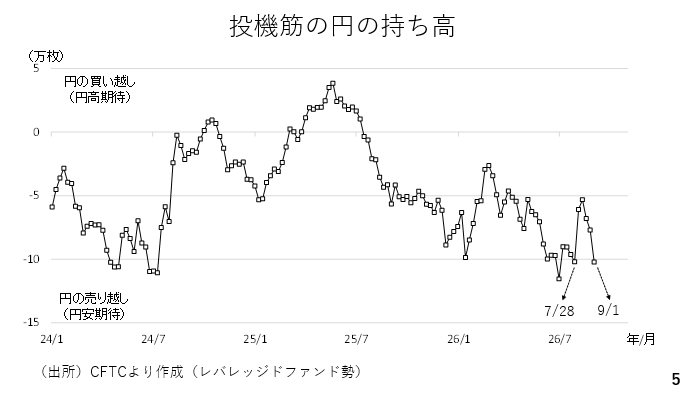
今週の円高の一因に、投機筋による円の買い戻しが挙げられます。投資主体別にみると、9月1日時点のレバレッジドファンド勢のポジションは約10万枚の円ショートとなっていました。但し、植田総裁が9月2日、来週の会合も含め、毎回の会合で利上げを検討していくと発言したことから、市場ではにわかに四半期毎の利上げペースが意識され、円の買戻しを誘ったと考えられます(ページ5)。
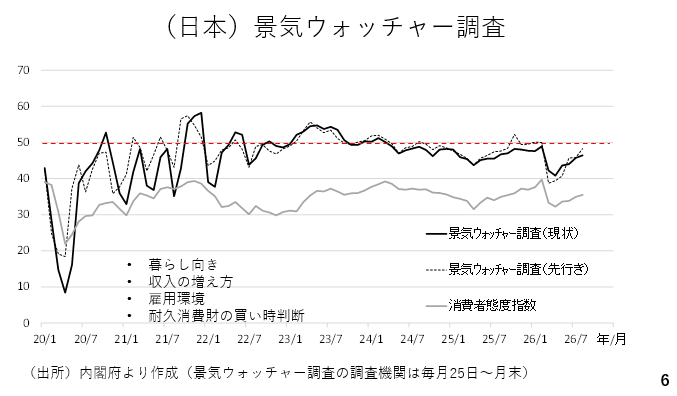
今週は、8月の日本の景気ウォッチャー調査が発表されました。前月から改善したものの、引き続き景気判断の分水嶺である「50」を下回っています。また、消費者態度指数も「50」を大幅に下回っています。日銀は、為替相場だけをみて金融政策を運営しているわけではありません。半年余り、前年比でみた実質賃金のプラスが続いてはいるものの、9月に続き、12月も利上げを決める可能性は低いと考えられます(ページ6)。
米国の物価は底堅く推移、FRBの利上げ判断の行方は
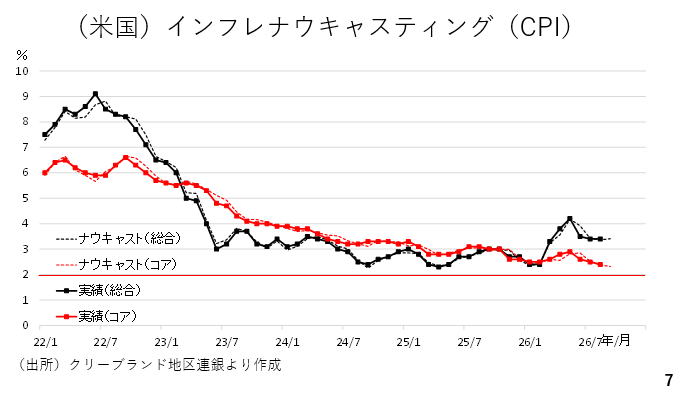
次に、米国の物価をみていきます。先ほど発表された8月の消費者物価指数は、総合が前月比+0.4%、前年比+3.4%、コアが前月比+0.3%、前年比+2.4%でした。コアの前月比の予想(+0.2%)を上回った為、発表直後に年内の利上げの織り込みが一時2回を超えました。今後の物価を展望する上で、クリーブランド地区連銀のインフレナウキャスティングが参考になります。これは、原油やガソリン価格、過去の物価データなどを基に、CPIやPCEの推計値を日々アップデートしているものです。過去をみるとかなり正確に実績値を事前に推計しています。9月分については、総合こそ横ばいですが、コアの伸びは縮小すると見込まれています。FRBが利上げを急ぐ必要性は低いように見受けられます(スライド7)。
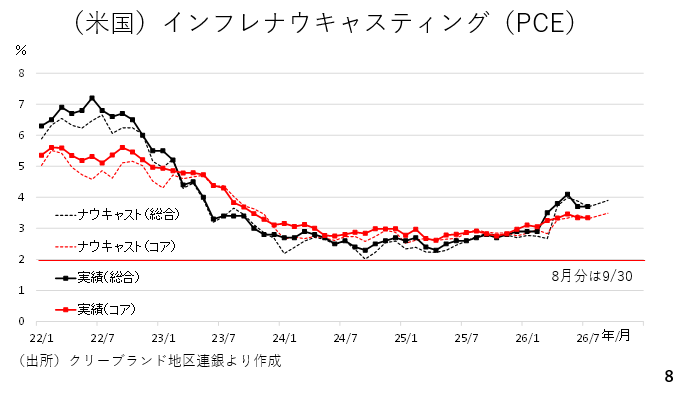
一方、FRBが参照しているPCEについてみると、こちらは8月、9月と伸びが拡大しています。9月30日に発表される8月分のPCEの伸びが、この推計値の通り、拡大している場合、FRBがタカ派姿勢を強める可能性があり、注目です(ページ8)。
年末ドル円を占う「日米金融政策マトリックス」が示す6つのシナリオ
現在、OIS市場では日銀については、概ね年内2回の利上げが見込まれています。一方、米国についても月末時点で1.5回程度であった年内利上げの織り込みが、昨日のPPIと先ほどのCPIを踏まえて、1.9回に高まっています。米国についても、来週と12月の利上げがかなり織り込まれています(スライド9)。
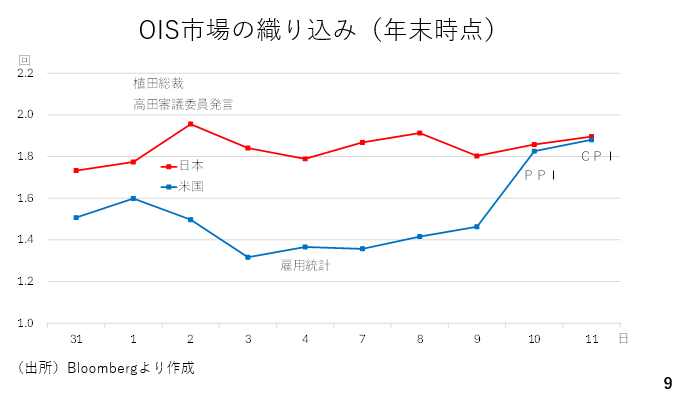
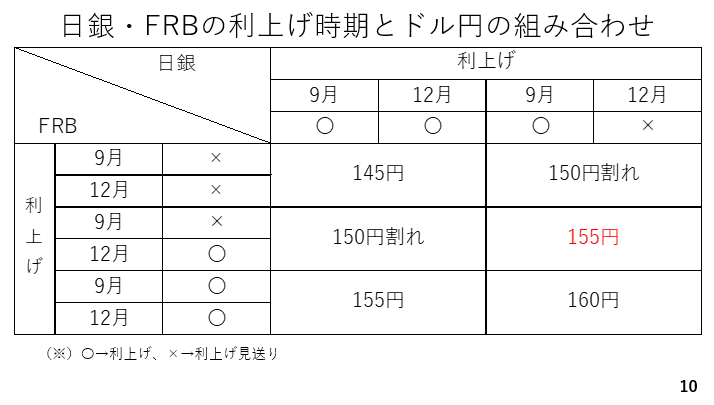
先行きを見通しにくい状況ですが、年末のドル円の水準感を検討する上で、日米の金融政策(利上げのタイミング)に応じ、以下のようなマトリックスで整理することが有益です。日銀については、9月の利上げは確実であり、12月も連続して利上げを決めるケースと見送るケースの2つのパターンが考えられます。一方、FRBについては、9月、12月ともに利上げをするケース、9月は見送るものの12月に利上げをするケース、いずれも利上げを見送るケースといった3つのパターンが考えられ、全部で6通りのシナリオを描くことができます。
この内、最もドル円が下落するのは、左上のマス、即ち、日銀が9月、12月と連続利上げに進む一方、FRBは年内の利上げを見送る場合です。このとき、ドル円は145円を割り込んでいくと考えられます。反対に、最も円安が進むのは右下のマス、即ち、日銀が12月の利上げを見送る一方、米国が9月、12月と連続利上げを決定する場合です。このとき、ドル円は再び160円の大台を回復すると考えられます。ただ、日銀については、先の通り、12月も利上げを決める可能性は低いと予想しています。米国については、来週の利上げは見送られるものの、底堅い景況感、緩やかながらも回復が続く労働市場、インフレ率の高止まりに照らし、筆者は12月に利上げを決めると予想しています。この場合、年末時点のドル円を概ね155円付近と想定しています(ページ10、中段の右側のマス)。
米国の年内利上げを阻む二つのリスク要因
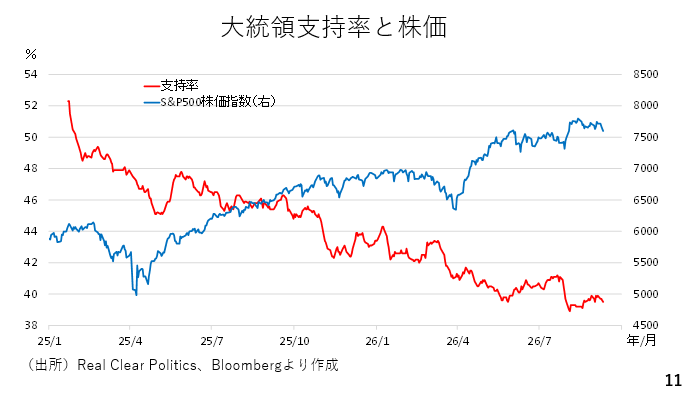
ただ、米国の年内利上げに対し、リスク要因として2つ挙げられます。まず、中間選挙です。現在、トランプ大統領の支持率は4割を切っており、上・下両院とも過半数議席を失う可能性が高いとされています。そうなれば、減税など議会の承認を要する政策を前に進めることができなくなる分、大統領権限が強い外交や安全保障面でさまざまな政策を打ち出す可能性が高まります。例えば、年初に取り沙汰されたグリーンランドの領有を巡る欧州との対立が激化すると、欧州勢による米国債離れがテーマとして浮上し、長期金利の上昇とドル安を招くおそれがあります。FRBは必ずしも長期金利の動きによって金融政策を判断するわけではありませんが、それでも長期金利の上昇は景気に対する逆風となるため、利上げを躊躇するかも知れません(ページ11)。
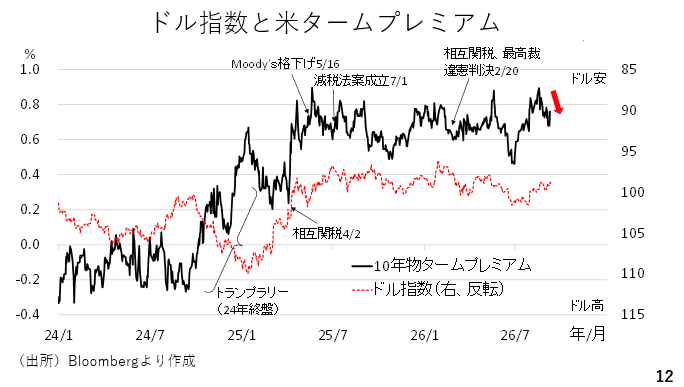
もう一つのリスク要因は、米国のタームプレミアムの拡大です。トランプ大統領は中間選挙で共和党が勝利した場合、成人一人につき5000ドルを支給するとしています。もともと相互関税が最高裁判所で違憲と判断されてから、関税の還付が始まっており、米国の財政の先行きに対する懸念が強まっています。タームプレミアムが一段と拡大すれば、やはり長期金利の上昇が見込まれ、この場合もFRBは利上げ判断を先送りすると考えられます(ページ12)。
来週のドル円:FOMCと日銀会合、投機筋の動向に注目
では、来週のポイントです。FOMC参加者の間で、物価に対する見方が割れており、政策金利の据え置きが見込まれます。市場では9月の利上げが8割以上も織り込まれているだけに、いったんドル安が進むと考えられます。ただ、ウォーシュ議長が引き続きインフレへの警戒を示す可能性が高く、12月利上げの期待がドルを下支えすると考えられます。一方、日銀は、来週の利上げが必至の状態です。当日の朝、発表される8月の消費者物価指数が予想を上回り、かつ植田総裁が今月2日の発言の通り、毎回の会合で利上げを議論する方針を示せば、12月の利上げ観測が残ります。ドル円は、年初来安値である152円10銭の攻防へと進む可能性が高くなります。また、引き続き米国の財政をテーマとした「悪い金利上昇」とドル安にも注意が必要と言え、来週はドル円の下落が警戒されます。もっとも、目先については、投機筋の動向が重要です。9月8日時点において、円ショートがかなり縮小している場合、ひとまず円の買い戻しが一巡したとみることもでき、注目です(ページ13)。
(後述)9月8日時点のレバレッジドファンド勢の円のネットポジションは4.9万枚のショートと前週から半減。足元(9/11時点)では、さらに円ショートの解消が進んだと考えられる。尚、円ロングに転じた場合、高金利払い・低金利受けのネガティブキャリーが発生するため、強い円高ビューを持っている場合を除き、円ロングは長期保有に不向き。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!