金利のある世界の到来やプライベートアセットの普及、DBとDCの連携強化など、企業年金を取り巻く環境は転換点を迎えている。変化に対応するには鋭くも柔軟な発想で企業年金を洞察し、これからを見通す必要があるだろう。そこで、長きにわたって企業年金に携わり、2025年8月よりかもめリサーチ&コンサルティング株式会社を立ち上げた木須 貴司氏から、企業年金の今後を考える上でのヒントとなる視点やアイデアなどについて寄稿いただく。
――――――――――――――――――――――――――――――――――――――
日本の長期金利は30年ぶりの3%台へ
日本の長期金利が2026年9月1日、約30年ぶりとなる3%台に乗った。金利上昇は短期的には債券価格の下落要因となる一方、新規投資や再投資の利回りを押し上げ、中長期的な収益環境を改善する。2~3%程度が予定利率の中心的な水準である企業年金にとっては、「そろそろ国内債券に回帰すべきか」という疑問が頭をよぎるのではないだろうか。そこで本稿では、国内債券の投資配分について、他の債券との相対価値と企業年金の負債の両面から考えてみたい。
まず、債券の一定期間のリターンは、次のように分解できる。
トータルリターン ≒ インカム(クーポン+償却差損益)+ロールダウン効果+金利変化による価格変化
このうち、インカムとロールダウン効果を合わせたものが「キャリー」である。イールドカーブなどの市場価格が変化しないと仮定した場合に、時間の経過によって得られる収益と捉えることができる。
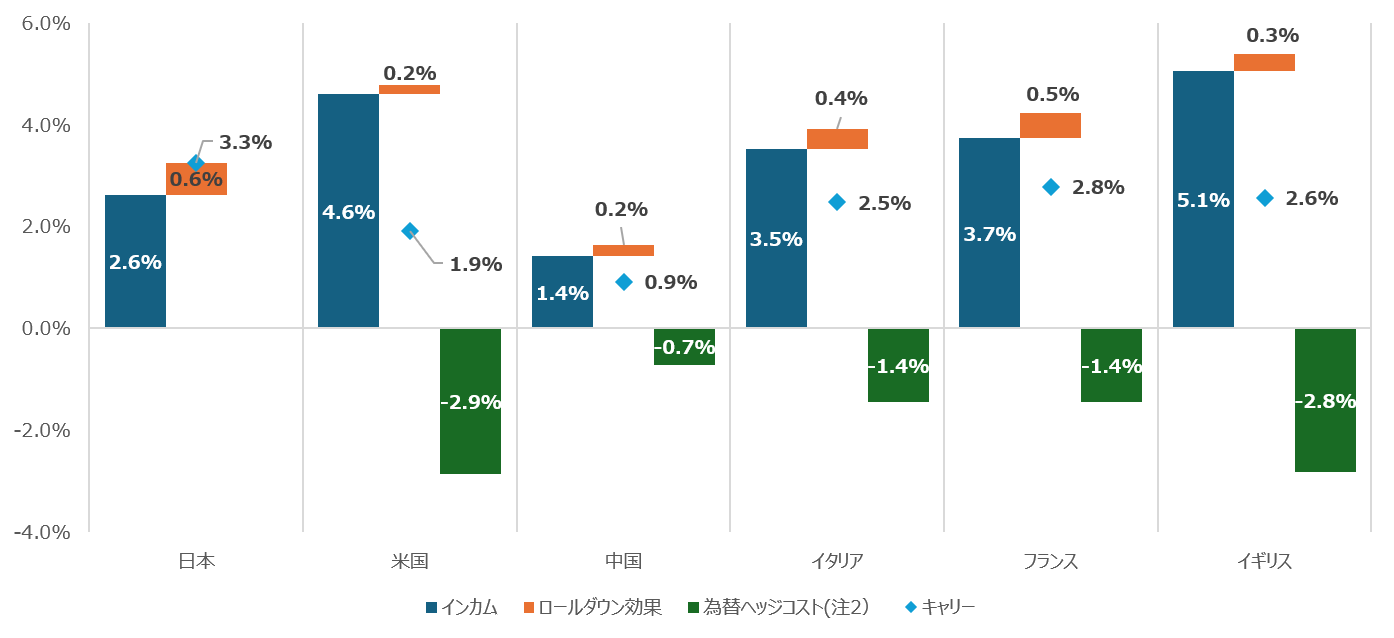
図表1は、2026年8月末時点における主要国の国債のキャリーを比較したものである。
図表1:日本および外国債券の主要構成国のキャリー(2026年8月末時点)
注1:中国人民元と日本円間の為替ヘッジコストは、日本円・米ドルから米ドル・人民元のクロスヘッジを想定し算出。米ドル・人民元の為替ヘッジコストは、短期金利差(SOFR3MとShibor3M)を利用。それ以外は、為替フォワードレート(3カ月)を利用
注2:ロールダウン効果算出のためのイールドカーブ補間は、モノトーン・コンベックス法を利用
注3:上記のキャリー水準は投資期間1年を想定したものである
出所:対象の指数に連動するパッシブファンドの保有銘柄情報等を利用し、かもめリサーチ&コンサルティング算出
利回りだけでなく、10-20年あるいは10-30年のスプレッド(利回り格差)も日本の方が海外より大きく、ロールダウン効果も相対的に高い。結果として、円ヘッジ後で比較すると、国内債券は米国債や欧州債を上回るキャリー水準を示している。国内の低金利環境が続いた時期には、国内債券の代替としてヘッジ外債が利用されてきた。しかし現在の水準では、少なくとも「キャリー獲得」を目的として国内債券をヘッジ外債に置き換える合理性は大きく低下したと言えるだろう。
それでも残る金利上昇リスク
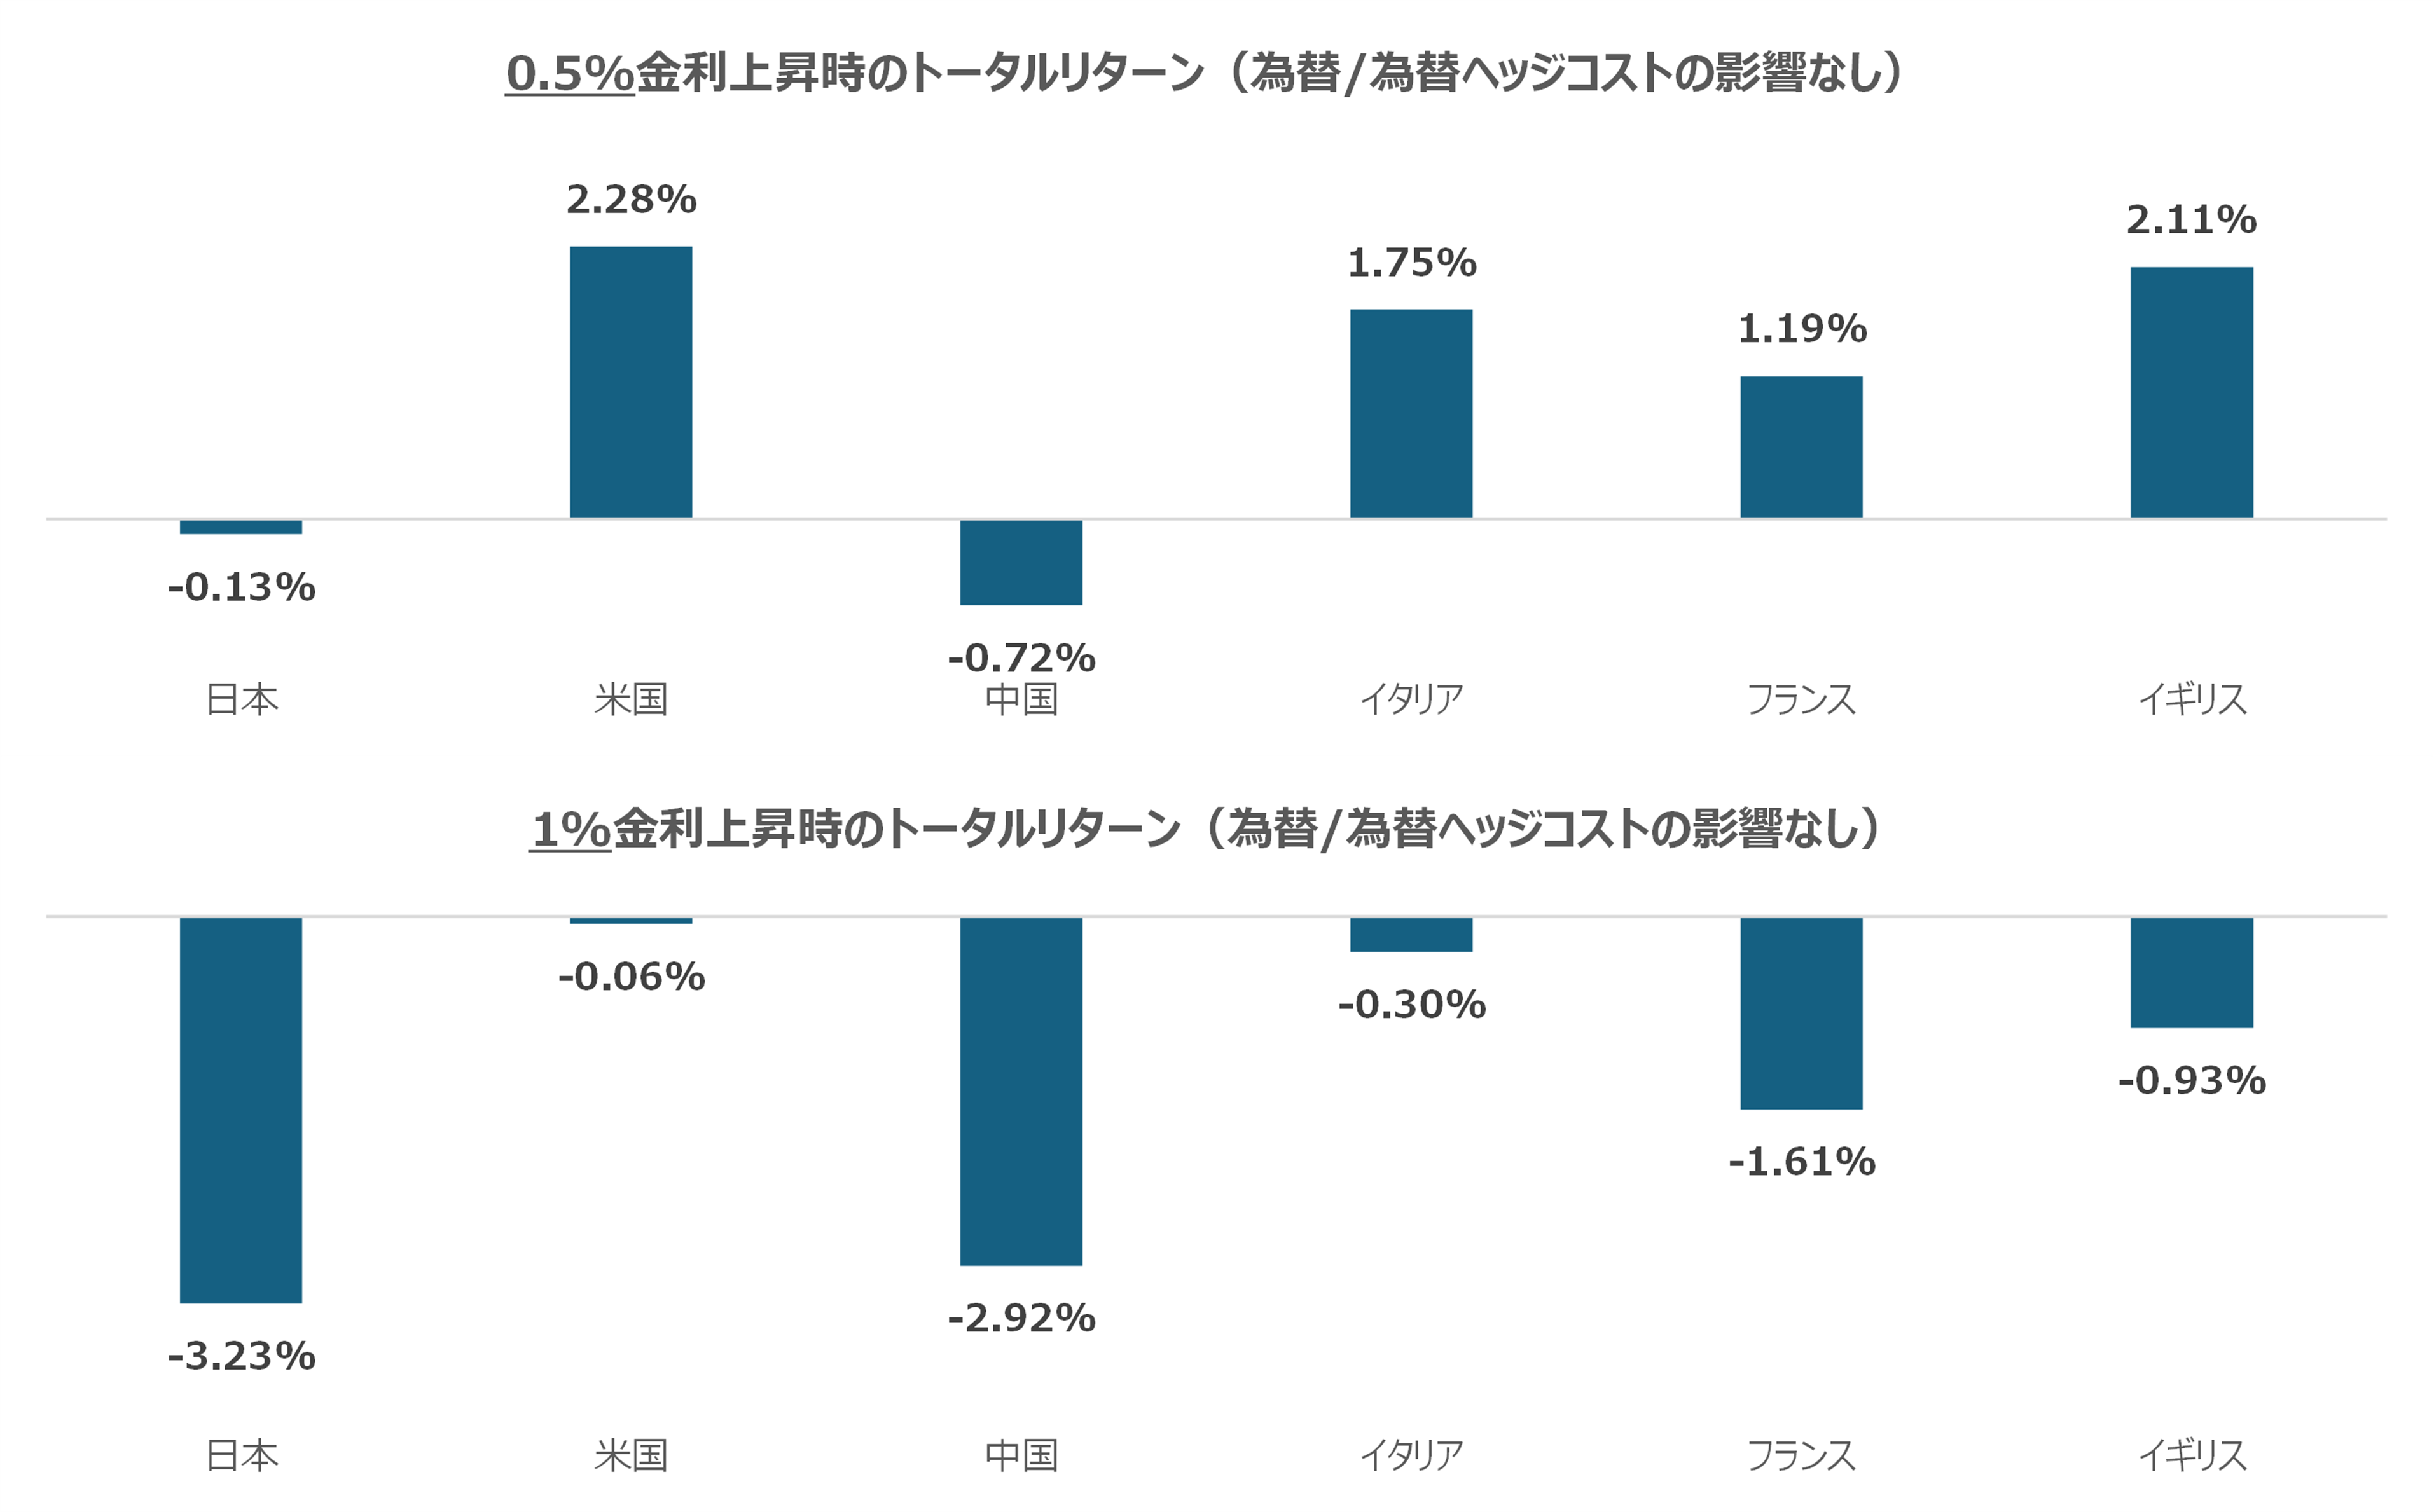
一方で、多くの投資家が懸念しているのは、足元の金利上昇がどこまで続くのか、という点だろう。債券の利回りが上昇すれば将来のキャリーは改善するが、保有期間中にさらに金利が上昇すれば評価損が発生する。企業年金にとって短期の損益も無視できない。特に国内債券は相対的にデュレーションが長いため、金利上昇に対する価格感応度が大きい。図表2は、図表1の主要国債券について、金利が0.5%、1%上昇した場合(イールドカーブはパラレルシフトを仮定)のトータルリターンをシミュレーションしたものである。国内債券は主要国の中でも金利上昇時の下落幅が大きい。
図表2:金利上昇時(0.5%、1%)のトータルリターンのシミュレーション(2026年8月末時点)
注1:価格変化は、修正デュレーションとコンベクシティを利用した近似計算である
注2:投資期間1年を想定。投資期間が長期になるほど、金利上昇の影響は低下する
出所:指数に連動するパッシブファンドの保有銘柄情報等を利用し、かもめリサーチ&コンサルティング算出
名目長期金利は、概念的には次のように分解して考えることができる。
名目長期金利 ≒ 将来の実質金利+期待インフレ率+リスクプレミアム
実質金利には潜在成長率など経済の基礎的条件が影響するが、おおむね0~1%程度、物価連動国債などから確認される期待インフレ率が2%程度であることを踏まえれば、長期金利は2-3%程度が合理的な範囲と考えられる[1]。
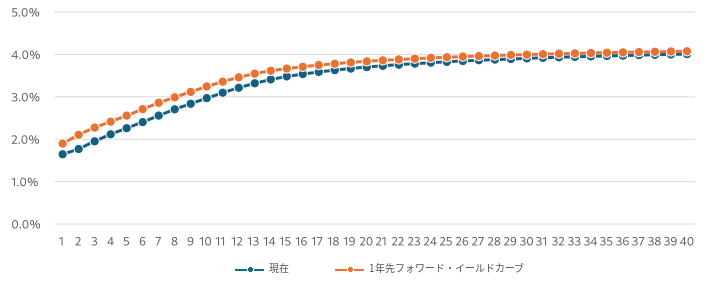
その一方で、前述のとおり国内債券のイールドカーブは右肩上がりで、10-20年の利回り格差も他国と比較して大きい。この傾きには、将来の金利経路に対する市場の見方だけでなく、リスクプレミアムも含まれている。現在の市場価格から算出した1年先のフォワード・イールドカーブでは、10年近辺の金利は現在より0.25%程度高い水準にある(図表3)。
図表3:現在のイールドカーブと1年先フォワード・イールドカーブ(2026年8月末時点)
注:1年先フォワード・イールドカーブは市場価格から算出したものであり、市場参加者の純粋な金利予想を示すものではない。イールドカーブ補間はモノトーン・コンベックス法を利用
出所:対象の指数に連動するパッシブファンドの保有銘柄情報等を利用し、かもめリサーチ&コンサルティング算出
加えて、財政や国債需給などに由来するリスクプレミアムは、市場参加者の見方によって大きく変動するため、その水準を正確に予測することは難しい。したがって、国内債券のキャリーが魅力的になったからといって、さらなる金利上昇の可能性を無視して、国内債券の比率を引き上げることには慎重であるべきだろう。日本の金利上昇や財政・需給に固有のリスクを考えれば、海外金利への分散、デュレーションを機動的に調整するアクティブ戦略、絶対収益型戦略などを組み合わせる余地は依然としてある。国内債券に回帰するとしても、その中で分散を意識したアプローチが望ましいと考える。
コンベクシティを高めるという選択肢
分散は投資対象や運用戦略だけでなく、国内債券の中でも可能である。例えば、短期債と長期・超長期債を組み合わせるバーベル型は、中期債に集中するブレット型と同程度のデュレーションで比較すると、一般にコンベクシティを高めやすい。
コンベクシティが高ければ、同程度のデュレーションのポートフォリオと比べて、大幅な金利上昇時の価格下落を一定程度緩和できる一方、大幅な金利低下時には価格上昇の恩恵をより大きく受けられる。完全なヘッジではないが、金利方向に強い確信を持ちにくい局面で、大きな金利変動への耐性を高めるリスク管理手段と考えられる。
短期部分は金利上昇後により高い利回りで再投資する余地を残し、長期・超長期部分は高いコンベクシティを確保する。ただし、超長期金利だけが大きく上昇するベア・スティープニングなどには弱い。キャリー、デュレーション、コンベクシティに加え、イールドカーブの変形リスクまで一体で管理する必要がある。
資産だけでなく、負債も動いている
「金利上昇が続くかどうか」という論点に加えてもう一つ重要なのは、企業年金にとって金利上昇が資産側だけの問題ではないことである。賃金上昇が続けば、給与比例型の制度では将来給付が増加する可能性がある。キャッシュバランス型でも、付与額や再評価率の設計によっては賃金・金利上昇の影響を受ける。また、ポイント制など直接的な給与連動性が低い制度でも、労使交渉等を通じて給付水準そのものが見直される可能性がある[2]。
また、金利の上昇は、財政検証に用いる予定利率にも時間差を伴って影響する。予定利率には「下限予定利率」が設定されており、直近5年間に発行された10年国債の応募者利回りの平均と、直近1年間に発行された10年国債の応募者利回りの平均のいずれか低い方を基準として定められる。足元、令和8年度は過去の低金利時の影響が大きく、0.6%である。しかし、今後は低金利時のデータが抜けて、金利上昇の影響を反映することになる。図表4は、2026年9月以降の国債金利をシミュレーションし、今後の下限予定利率の分布を分析した結果だが、2029年度の下限予定利率の中央値は2.1%となり、2%を上回る確率は66%に達する。さらに2030年度には中央値は2.5%、2%超となる確率は93%となる。現在、予定利率としては2~3%程度が最も多いが、少なくない企業年金が影響を受けると考えられる。
予定利率が上昇すると年金資産の目標収益率を引き上げるケースも出てくると考えられる。給付が増加すれば、その分、財政状況も悪化するため、より高いリターンを追求する必要性にも迫られる。つまり、国内債券の期待リターンが上昇したからと言っても負債側の変動の影響を考慮すると必ずしも国内債券を増やすことは合理的とは言えない。
図表4:下限予定利率の将来シミュレーションと2%・2.5%超の確率

注:2026年度は実際の下限予定利率(0.6%)、2027年度以降は当社試算の中央値。金利変動はランダムウォークを仮定(直近5年のヒストリカルボラティリティを利用)。シミュレーション回数は10,000回
出所:厚生労働省、財務省金利データ等をもとに、かもめリサーチ&コンサルティング試算
まとめ:「回帰」すべきかは比較対象で変わる
企業年金は国内債券に回帰すべきなのか。その結論は、何と比較するかによって変わる。ヘッジ外債との比較であれば、為替ヘッジコストと現在のイールドカーブを踏まえた国内債券のキャリーはすでに魅力的な水準にあり、国内債券への回帰を検討する局面に入ったと考える。
一方、株式やオルタナティブ資産、生保一般勘定などから国内債券へ大きく配分を移すべきかという問いには、同じ答えは出せない。今回の金利上昇はインフレや賃金上昇を伴っているため、負債側にも影響を与えるからだ。名目金利が3%になったという事実だけを見て、国内債券に回帰するのは早計だろう。
また、金利上昇がさらに続く可能性を考えれば、国内債券への回帰を進める場合でも、一度にデュレーションを伸ばすのではなく、短期債と長期・超長期債を組み合わせてコンベクシティを高めるバーベル型の活用や、海外金利・異なる運用戦略への分散を残しながら、段階的に進めることが現実的である。
国内債券は、もはや「利回りのない資産」ではない。しかし、必要なのは昔の国内債券比率への回帰ではなく、金利・インフレ・財政状況、そして年金債務の変化を踏まえて、国内債券の役割を改めて再設計することではないか。
――――――――――――――――――――――――――――――――――――――
-
ただし、現在の3%前後という金利水準のうち、どこまでが実質金利や期待インフレ率で説明され、どこからが財政懸念や国債需給などを反映したリスクプレミアムなのかを判別することは容易ではない。
-
ポイント単価や給付設計の変更、労使交渉などは、市場価格から発生確率を推定しにくい非連続的なリスクである。こうした非連続的な制度変更リスクを資産配分に織り込む資産配分モデルを弊社では開発しているが、本稿では割愛する。詳細については、必要に応じて個別にご説明したい。
木須 貴司
かもめリサーチ&コンサルティング株式会社 代表取締役社長
保有資格:日本証券アナリスト協会 認定アナリスト(CMA)、CAIA協会認定オルタナティブ投資アナリスト、G検定(ジェネラリスト検定)等