当シリーズでは、高千穂大学の商学部教授で三菱UFJ銀行の外国為替のチーフアナリストを務めた内田稔氏に、為替を中心に金融市場の見通しや注目のニュースをウィークリーで解説してもらう。※この記事は9月18日に配信された「内田稔教授のマーケットトーク 第99回 FOMCと日銀会合のポイント」を再編集しています。ご質問はYoutubeチャンネルのコメント欄からお願い致します。
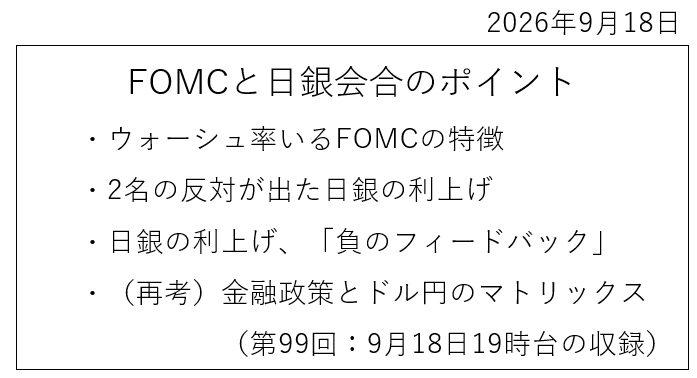
今回は「FOMCと日銀会合のポイント」について解説します(ページ1)。
今週のドル円は155円付近で推移した後、FOMCの利上げを受け、156円台まで上昇しました。その後、同水準でもみ合った後、日銀の利上げ決定を受けて157円台まで上昇。植田総裁の記者会見の途中から上昇し始め、158円台まで続伸しました。二人の審議委員が反対したほか、植田総裁から追加利上げに対する慎重な表現もみられたことが材料視されたと思われます(ページ3)。
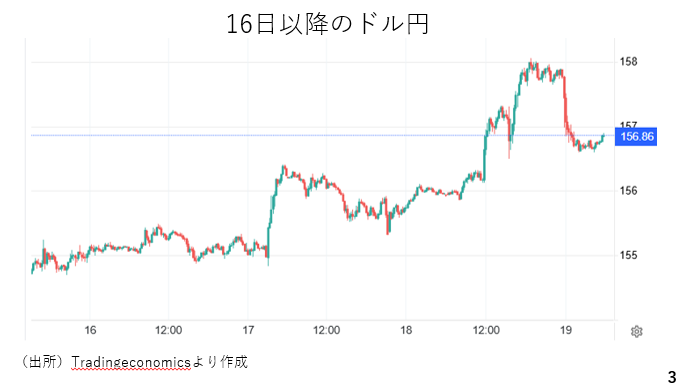
(尚、動画収録後に日本の通貨当局によるレートチェックが実施された模様です)
FOMCはタカ派姿勢を堅持 ドル全面高の背景とは
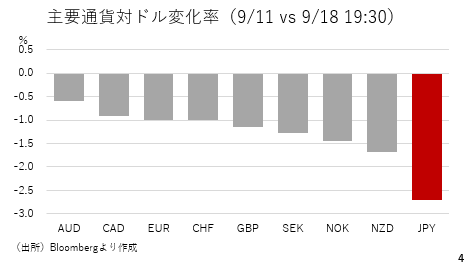
今週の主要通貨の対ドル変化率をみると、ドルが全面高となっています。FOMCでは利上げ決定に加え、政策金利の予想分布図(ドットチャート)によれば、回答した18人中、16人が年内の追加利上げを適切と判断しました。さらに、その内の4人は10月、12月の連続利上げを適切としています。総じてタカ派と映り、ドル買いが優勢となりました。一方、円は軟調に推移し、主要通貨の中で最下位となりました(ページ4)。
FOMCは、市場予想の通り、0.25ポイントの利上げを決定しました。当チャンネルでは、物価に対する評価が割れていることから、9月の利上げを見送り、12月の利上げを予想しました。特に、ウォラー理事の発言が据え置きを示唆するものと評価しました(ページ5)。
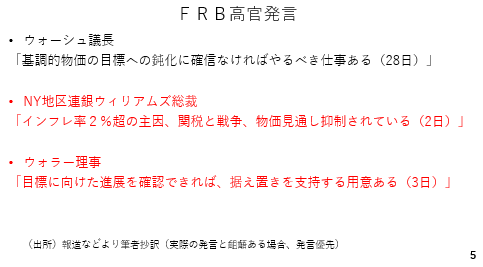
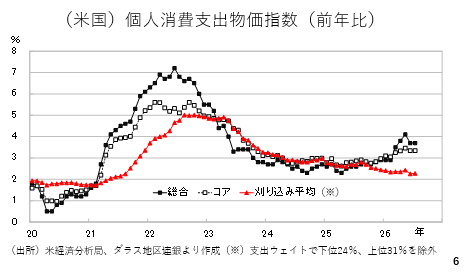
しかし、今回のFOMCを通じていくつかのことが明らかになりました。まず、ウォーシュ議長率いるFOMCは、個人消費支出物価指数の内、「総合」や「コア」を重視することです。ウォーシュ議長は、刈り込み平均を重視するとの見方もありました。それは2%前半まで伸びが減衰しており、据え置き予想の根拠の一つとしていました。次に、原油価格の上昇や関税といった供給サイドの要因であっても、目標2%を上回るインフレに対し、利上げで対処する方針です。さらに、ニューヨーク地区連銀総裁やウォラー理事などの発言にみられる通り、利上げに対する慎重な見方もあったと考えられますが、蓋を開けてみれば利上げは全会一致の決定でした。議長のリーダーシップも発揮されたと考えられます。トランプ大統領が利下げを強く求める中、利上げに踏み切ったことは、中央銀行としての独立性を示したとみることもできます(ページ6)。
原油高と強まるインフレ圧力 FRBの追加利上げは必至か
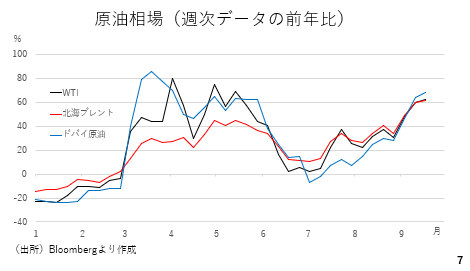
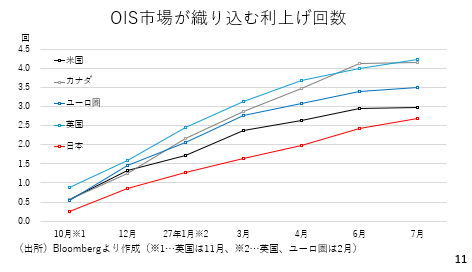
足もとでは、原油相場の週次データの前年比が再び60%台と高い伸びを示しています。こうした状況が続く限り、年内の追加利上げは必至と言え、年明けを含め、あと2回ほどの追加利上げは十分にあり得るでしょう。マーケットも年内に関し、約1.3回の利上げを織り込んでいます。つまり、12月利上げは必至であり、10月、12月の連続利上げの可能性も3割程度、想定していることになります(ページ7)。
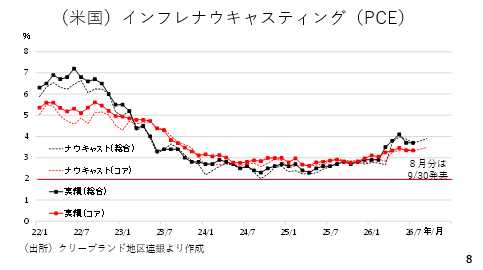
クリーブランド地区連銀が公表しているインフレナウキャスティングも参考になります。これは、原油価格などのデータを基に、先々のインフレ率を推計するもので、過去をみる限り、この推計値と実績値はかなり近い動きをしています。現在、8月、9月と続き、このインフレナウキャスティングはインフレの加速を示しています。9月30日に発表される8月分の実績値が同じくインフレの加速を示した場合、10月利上げの織り込みも高まると考えられます(ページ8)。
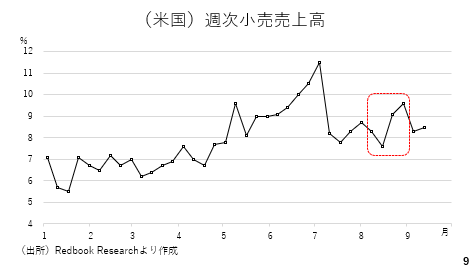
尚、米国では今週、小売売上高が発表されており、予想を上回る強い結果でした。このチャンネルでは、これまでに民間が公表する週次の小売売上高を紹介してきましたが、それによれば、8月分が好調であったことがわかります。株式相場の大幅な下落による逆資産効果が働かない限り、個人消費は当面、底堅さを維持しそうです(ページ9)。
日銀は慎重姿勢を維持 円安止まらぬメカニズム
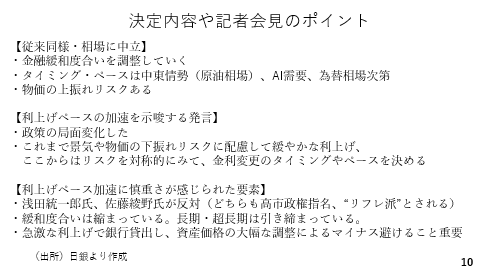
ここから、日銀の決定内容とポイントをまとめます。まず、植田総裁は従来通り、「金融緩和度合いを調整していく」とし、利上げ継続方針を示しました。物価の上振れリスクを指摘した点も従来同様です。一方、「政策の局面が変化した」との発言がありました。これまで景気や物価の下ぶれリスクを警戒し、慎重な利上げペースを保ってきたものの、今後は上ブレリスクも同程度に考慮しながら政策判断をしていくとの趣旨です。これは利上げペースの加速を示唆するものと言えるでしょう。もっとも、二名の反対者が出た点は12月利上げへのハードルです。加えて、植田総裁からも緩和度合いが縮まっていることや長期、超長期のゾーンではむしろ引き締まりつつあることへの言及がきかれました。さらに、急激な利上げによる資産価格の調整を回避する重要性も示されました。総じてみれば、会見は12月利上げの言質を与えることなく、その可能性も残すバランスの取れた内容であったと評価することができます。ただ、マーケットでは慎重な側面に注目が集まり、円安を招く結果となりました(ページ10)。
一方、日銀の12月利上げが必ずしも円高に結びつくかと言えば、そうでもありません。例えばOIS市場では、来年半ばにかけて日銀の利上げの織り込みが最も低いままです。為替相場は相対比較で決まる側面が強く、たとえ日銀が12月の利上げを決めたところで、他の中央銀行がそれ以上に利上げをするのであれば、むしろ円安になる可能性もあるのです(ページ11)。
また、円安の一因に、マイナス圏にとどまる短期の実質金利(=政策金利-インフレ率)も挙げられます。今後、日銀の利上げが見込まれるものの、原油価格の動向を踏まえると、インフレ率も上がる可能性が高く、実質金利のプラス圏への浮上は引き続き見通すことができません(ページ12)。
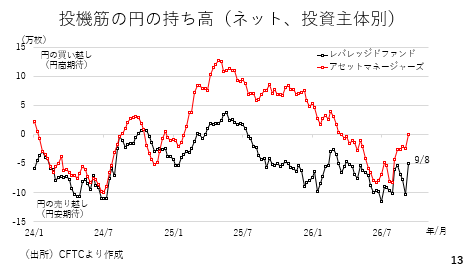
投機筋の持ち高をみると、9月8日時点でヘッジファンドを含むレバレッジドファンド勢の円ショートは大幅に縮小しています。足もとではさらに縮小していると考えられ、円の買戻しは一巡した可能性が高いでしょう。反対に円ロングを保有すれば、低金利受け・高金利払いといったネガティブキャリーを持つことになり、長期保有には不向きです。従って、ここから円ロングに振る可能性は低く、円売りを再開する可能性の方が高いのではないでしょうか(ページ13)。※その後、発表された9月15日のデータによれば、レバレッジドファンド勢の持ち高(ネット)は約2.3万枚のロングとなっていました。
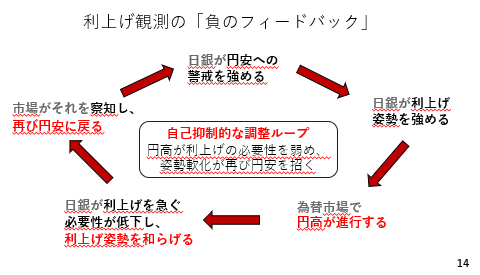
最近の日銀は、為替相場に振り回されているように見受けられます。例えば、日銀にとって円安は輸入物価の上昇を通じたインフレ要因です。この為、円安が進むと日銀が円安への警戒を強め、利上げに対する姿勢を強めることになります。一方、それを受け、為替市場で円高が進むと、日銀にとって利上げを急ぐ必要性が低下します。その結果、利上げ姿勢が和らぐと、市場がそれを察知し、再び円売りを強めるという循環が思い浮かびます。つまり、円高が進むとそれが利上げ観測を後退させる「負のフィードバック」が働く構図です(ページ14)。
年末ドル円は160円へ?市場予想を覆す内田教授の見通し
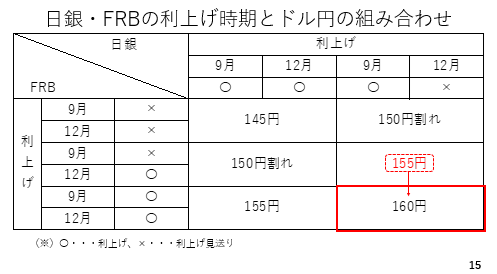
今週のFOMCと日銀の金融政策決定会合の結果を踏まえ、マトリックスを用いた先週時点での予想を修正する必要があります。先週の段階では、FRBについては9月の利上げを見送り、12月に利上げ、日銀については反対に9月は利上げを決めるものの、12月は利上げを見送ると予想し、年末の水準として155円を予想していました。しかし、実際には米国が9月、12月と連続して利上げに進む可能性が高くなったと考えられ、現時点ではマトリックスの右下、即ち年末時点のドル円相場の水準として160円程度に予想を上方修正します(ページ15)。
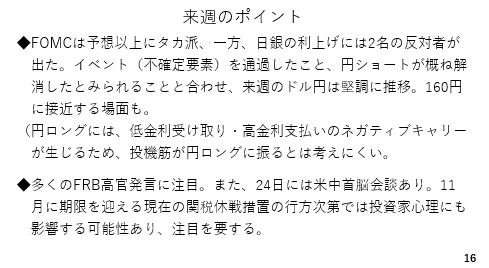
では来週のポイントです。FOMCがややタカ派だったことを受け、ドルがじり高に推移する可能性が高いでしょう。その上、日銀のタカ派姿勢が不十分だったことから、円売りが再開する可能性が高く、来週のドル円は堅調に推移。160円に迫る場面もありそうです。そのほかでは、目立った経済指標はありません。ただし、多くのFRB高官の発言機会を控えており、物価に対する見方に注目です。24日には米中首脳会談が開かれます。11月末には関税を巡る休戦措置が期日を迎えます。AI開発に関する協議に加え、話し合いがもたれる可能性が高いでしょう。仮に、両者の意見の隔たりから対立が先鋭化すれば、投資家心理にも悪影響が及ぶとみられ、注目です(ページ16)。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!