
当シリーズでは、高千穂大学の商学部教授で三菱UFJ銀行の外国為替のチーフアナリストを務めた内田稔氏に、為替を中心に金融市場の見通しや注目のニュースをウィークリーで解説してもらう。※この記事は10月30日に配信された「内田稔教授のマーケットトーク 第105回 日米金融政策のポイントと米中間選挙のまとめ」を再編集しています。ご質問はYoutubeチャンネルのコメント欄からお願い致します。
週明け為替市場の動向と主要通貨のパフォーマンス
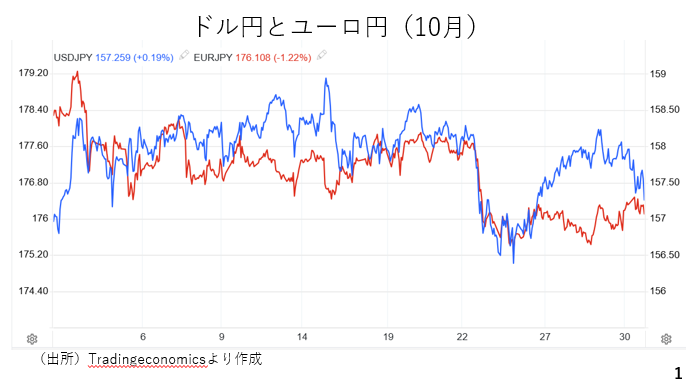
10月26日週の為替市場では、前週大きく値下がりしたユーロ円が底堅く推移し、175円割れを免れました。大手格付け機関のムーディーズがフランスの格付けと見通しを据え置いたことから、仏国債が買い戻されるなど、緊張が和らいだ結果です。一方、今週は円が軟調に推移し、ドル円はじり高に推移する場面もみられました(ページ1)。
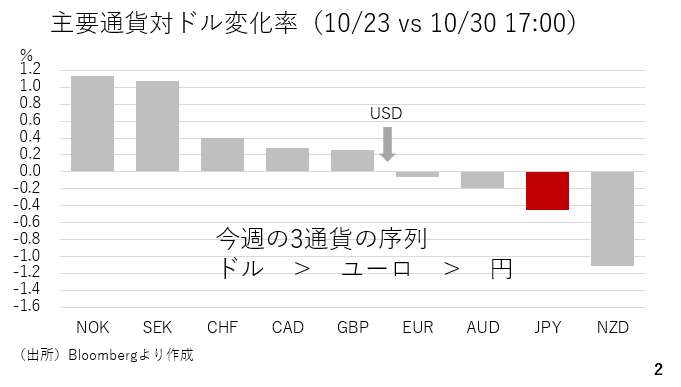
10月23日と10月30日17時時点で比べた主要通貨の対ドル変化率をみると、今週は米ドルが中盤に位置し、それにユーロ、円と並びました。ニュージーランドドルは金融政策決定会合において利上げとの予想に反し、据え置きとなったことから、これがサプライズとなって大幅に下落しました。ただ、円はそのニュージーランドドルを除けば、主要通貨の中で最も冴えない値動きでした(ページ2)。
日米金融政策の発表:据え置きの裏に隠されたメッセージ
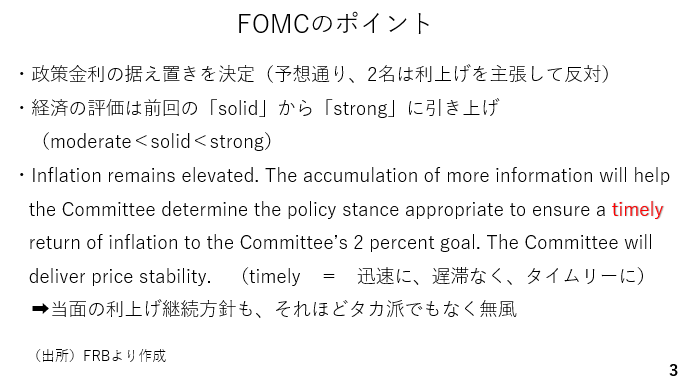
米連邦公開市場委員会(FOMC)は、2名の反対が出たものの予想通り、政策金利の据え置きを決めました。経済の評価を前回の「solid」から「strong」に引き上げ、インフレについても、遅滞なく(timelyに)目標まで戻すと明記するなど、引き続きインフレ対応に注力する考えです。もっとも、そうした判断を下すまでに、さらなる情報を集めることが手助けになるとも記載しています。総じてみれば、当面の利上げ継続方針を示しつつ、それほどタカ派に傾斜したわけでもありません。総じて、市場に波風を与えることなく通過したと思われます(ページ3)
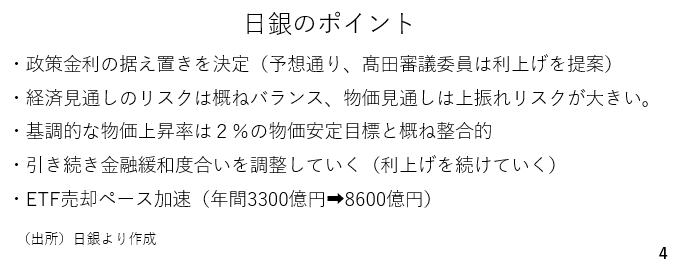
日銀も予想通り、政策金利の据え置きを決めました。合わせて事前の観測報道通り「、基調的な物価の上昇率が目標と概ね整合的」とするなど、物価安定目標の達成を事実上、宣言しました。その上で金融緩和度合いを調整していくとし、利上げ継続方針を改めて示しました。その他、ETFの売却ペースの加速も決定しました(ページ4)。
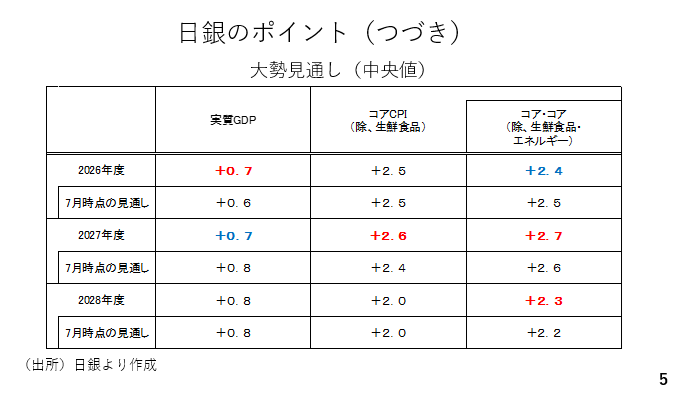
今回は、物価の展望レポートも公表しています。記者会見で、植田総裁は経済見通しのリスクは概ねバランスしているとした一方、物価の見通しについては上振れリスクの方が大きいとしました。実際、前回(7月時点)より、2027年度の物価見通しが上方修正されており、日銀はインフレの上振れを警戒していることがわかります(ページ5の赤字)。
日銀の利上げ戦略と市場の懐疑:円高圧力は本物か?
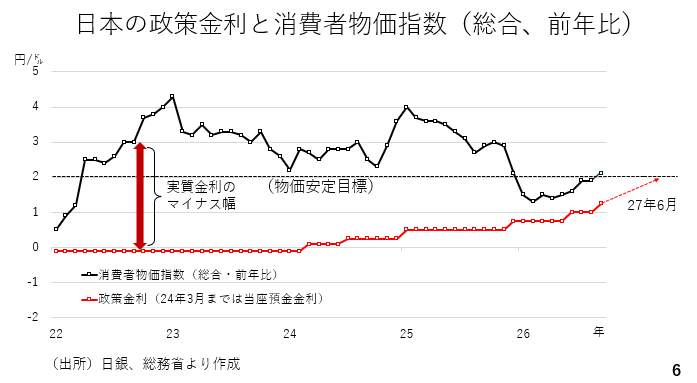
基調的な物価が目標に達成したとの判断を受け、今後、日銀は速やかに金融緩和度合いの調整、即ち、短期の実質金利(=政策金利-インフレ率)のマイナス幅の解消に向け、政策金利を四半期毎のベースで引き上げていく可能性が高いでしょう。来年6月には、政策金利も物価安定目標2%に到達することになります。その時、インフレ率が来年4月に控える食料の消費税率の引き下げなどを受けて2%を下回っている場合、短期の実質金利がプラス圏に浮上し、円高圧力が加わり始める可能性があります(ページ6)。
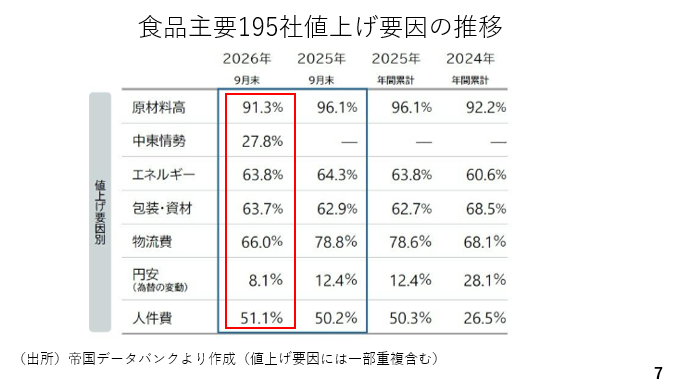
もっとも、実際にインフレ率が低下するのか、予断を許しません。例えば、酒類と外食を除く食料は消費者物価の約21%を占めており、消費税率が8%から1%まで引き下げられると、食料価格が約6.5%下落することになります。消費者物価全体を1.4%ポイント押し下げる計算です。一方、帝国データバンクの調査によれば、食品主要195社が掲げる値上げ要因は実に多岐にわたっています。例えば、値上げした品目の内、91.3%は原材料高によるものであり、人件費の上昇による値上げも半数を超えています。もともと日本のインフレの起点は円安による輸入物価の上昇でしたが、今やインフレの要因は、多方面へ波及しており、根強い食品価格の値上げにつながっています。このため食料の消費税率引き下げ後、食料価格が下落するとは限りません(ページ7)。
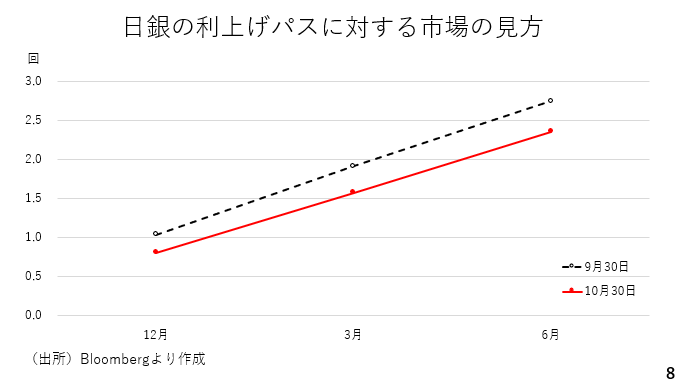
加えて、日銀が来年6月まで、今年の12月、来年3月、6月と四半期毎の利上げを続けるかどうか、市場では懐疑的にみられています。OIS(オーバーナイトインデックス)市場が織り込む今後の利上げに関し、基調物価が目標に達成したとの判断が示されたにもかかわらず、利上げの織り込み度合いが9月末よりも低下しています。政府がデフレ脱却を宣言する可能性が低いと思われ、四半期毎の利上げ継続に対し、政府からの何らかの圧力が加わると警戒されているのかもしれません。また、日銀自身も四半期毎の利上げを躊躇する可能性も低くありません。例えば、日銀は為替レートを気にしており、円安になれば当然利上げの加速を示唆するでしょう。
一方、10月の日銀短観によれば全規模・全産業の想定為替レートは154円台です。日銀の利上げを織り込み、為替レートがこの水準を超えて円高に進んだ場合、企業業績の下方修正を通じて株価の下押し要因になります。また、「貯蓄から投資」への号令のもとで外貨建て金融資産を積み増しした家計にとっても、円高は保有資産の評価損の拡大をもたらします。従って、円高になればなるほど日銀も利上げを踏みとどまると考えられるのです。もっとも、それでも日銀が実際に2%まで速やかに政策金利を引き上げていく方針を堅持し、実行に移す過程で市場が政策金利2%をより意識すれば、ドル円も150円を割り込んでいく可能性が高まります。ここからのドル円相場は、米国の金融政策にももちろん影響を受けますが、日銀の動向が極めて重要となる局面に入りつつあると考えられます(ページ8)。
米中間選挙後のリスクシナリオ:米国債格下げとドル安の懸念
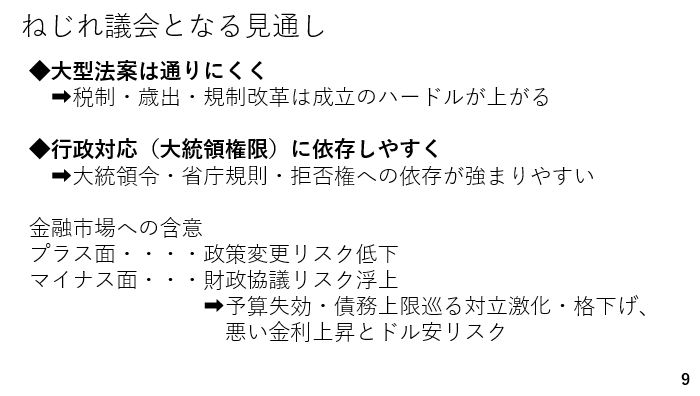
来週の米中間選挙についてポイントをまとめます。トランプ大統領の支持率が低迷しており、上下両院ともに共和党が過半数議席を失うとみられ、これが市場のコンセンサスです。この場合、税制や歳出をめぐる大型法案は通りにくくなり、政策が突然変わるリスクが低下します。この点は、金融市場にとってプラス面と評価できるでしょう。一方、その分、トランプ大統領は大統領権限で実行できる外交や安全保障に関する政策に傾注する可能性が高く、そこで生じる混乱は金融市場にとって逆風となるかも知れません。加えて、2年後の大統領選挙を見据え、議会民主党もトランプ大統領との対決姿勢を先鋭化すると考えられます。
特に、警戒すべきは財政協議であり、中でも政府債務の上限を巡る対立の激化です。2011年、大手の格付け機関として初めて米国をAAA(トリプルA)から格下げしたS&Pは金融危機後に拡大した、米国の財政赤字に加え、債務上限の引き上げの是非を駆け引きに使う当時の政治的な状況も格下げの理由に挙げました。中間選挙後の来年に向けたリスクシナリオとして、米国の格下げリスクとそれに伴ういわゆる「悪い金利上昇」がドル安を招く流れを頭の片隅に置く必要があります(ページ9)。
来週の市場動向:株式市場の調整とドル円のレンジ予測
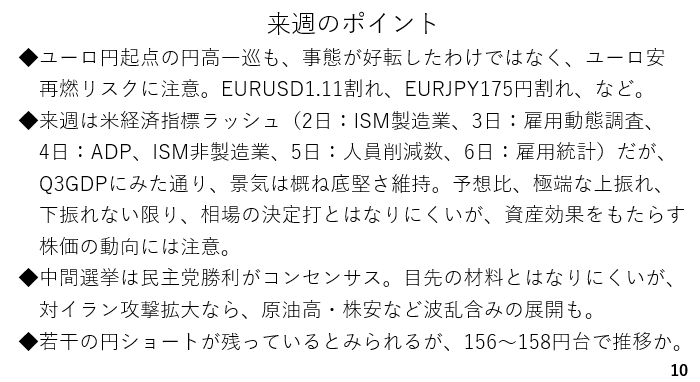
来週のポイントです。フランスをめぐる混乱が鎮静化したとは言え、暴徒化したデモは続いており、議会の予算審議も進んでいません。事態が好転したとは言えず、引き続きユーロ安の再燃に要注意です。
来週は週末の雇用統計を筆頭に、米国の経済指標が目白押しとなっています。基本的に第3四半期のGDPにみられた通り、景気は底堅さを保っており、各指標ともによほど予想から極端な上振れ、下振れとなっていない限り、12月利上げとの市場コンセンサスは変わらないでしょう。ただ、注意すべき点は株式相場の動向です。今週は一部のハイテク企業の決算を受け、ナスダック総合株価指数やSOX株価指数などが大きく窓を開けて下落したまま越週しています。米国の個人消費は、高額所得者層による株高による、いわゆる「資産効果」に支えられている面が強いだけに、米経済にとっての最大のリスク要因に株式相場の調整局面入りが挙げられます。
中間選挙自体は波乱なく通過すると思われますが、その後、トランプ大統領がイランに対する攻撃拡大を示唆しています。足もとの株安に原油価格の上昇も加われば、市場もかなりリスク回避に傾斜するとみられ、要注意です。レバレッジドファンド勢が若干の円ショートを残しており、やや円買いが予想されます。ただ、原油価格の上昇はドル高に作用することを考慮すれば、来週のドル円は156円台から158円程度で推移すると考えられます(ページ10)。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!
ピックアップ
-
- Web限定
- 寄稿
- 市場見通し
- 為替
【為替相場】日銀が物価目標達成宣言!「利上げ継続」で円高加速か?米中間選挙後の米国債格下げリスクとドル円の行方
-
- Web限定
- プライベートアセット
- 企業年金
- 資産運用時事コラム
連載 小倉邦彦の資産運用時事コラム 第42回 プライベートアセットにおけるオープンエンドとセカンダリー投資を徹底解説 後編「企業年金は何故セカンダリー投資を選好するのか?」~ハミルトン・レーン/明治安田アセットマネジメント年金運用セミナーにおけるNFRC古池シニア・コンサルタントとの対談より~
-
- Web限定
- プライベートアセット
- 企業年金
- 資産運用時事コラム
連載 小倉邦彦の資産運用時事コラム 第42回 プライベートアセットにおけるオープンエンドとセカンダリー投資を徹底解説 前編「企業年金は何故オープンエンド・ファンドを選好するのか?」~ハミルトン・レーン/明治安田アセットマネジメント年金運用セミナーにおけるNFRC古池シニア・コンサルタントとの対談より~
-
- Web限定
- 株式
野村年金ニュース解説 「次期TOPIX」への移行――銘柄入替でインデックスはどう変わるのか