当シリーズでは、高千穂大学の商学部教授で三菱UFJ銀行の外国為替のチーフアナリストを務めた内田稔氏に、為替を中心に金融市場の見通しや注目のニュースをウィークリーで解説してもらう。※この記事は10月16日に配信された「内田稔教授のマーケットトーク 第103回 粘性帯びる米インフレと注目の指標」を再編集しています。ご質問はYoutubeチャンネルのコメント欄からお願い致します。
乱高下するドル円相場とユーロ安に支えられるドル指数
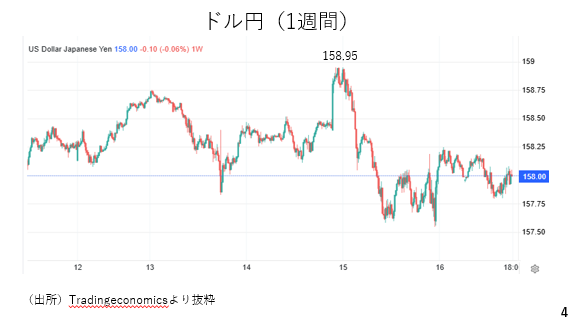
1週間のドル円相場を振り返ります。総じて158円挟みの取引に終始しました。米国の9月消費者物価指数が予想上回った際、10月利上げの織り込みが一時5割を超えました。ドル買いが優勢となり、ドル円も158円95銭まで上昇しましたが、すぐに失速しました。反対に、翌日に日銀の小枝審議委員が講演で「利上げに過度に慎重になることはない」と発言すると、市場ではややタカ派のメッセージと受け取られ、157円台前半まで円高が進みました。ただ、この発言も相場の流れを決定づけるには至っておらず、その後、ドル円は持ち直し、収録時点のドル円は概ね158円近辺で推移しています(ページ4)。
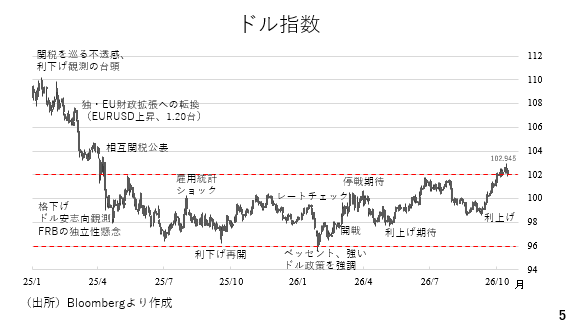
次にドル指数です。フランスの予算案の審議をめぐる先行き不透明感を受けて、ユーロドルが一時1.11割れ目前まで下落するなど、引き続きユーロ安がドルを支える構図が続いています。このため米CPI発表直後にドル指数も103目前に迫る場面が見られました。ただし、米国の長期金利上昇についてもタームプレミアムの拡大を伴ういわゆる「悪い金利上昇」といった要素が加わっており、ドル高加速には至っていません(ページ5)。
投機筋のポジションにみるユーロと円の思惑
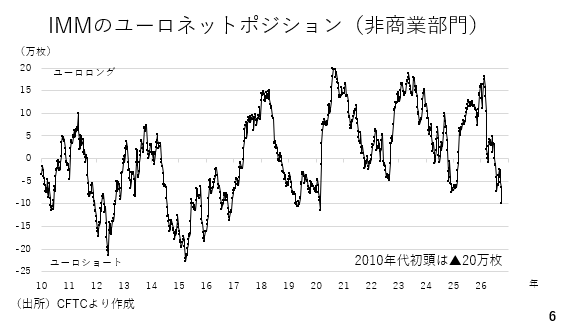
そのユーロのIMMポジション(投機筋、ネット)をみると、9月6日時点で約10万枚の売り越しでした。2010年以降、ギリシャに端を発した政府債務危機の際、最大で20万枚を超えた時期もあった点に照らせば、今後のフランス議会の動向次第でユーロショートがさらに拡大し、ユーロ安ドル高が進む可能性もあります。引き続きフランス議会の動向に注目です(ページ6)。
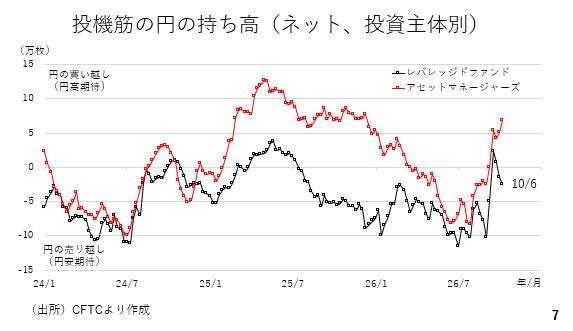
因みに、円のポジションをみると、ヘッジファンドなどを含むレバレッジドファンド勢は円ロングから円ショートに転じています。根強い円安期待がドル円を下支えしていると考えられます。一方、年金基金や保険などを含むアセットマネジャーズは円ロングを拡大させており、今後の日銀の利上げペースの加速と円高を見込んでいるようです。こうした動きがドル円の上値を抑えている一因と言えそうです(ページ7)。
粘性高まる米インフレとFRBの金融政策
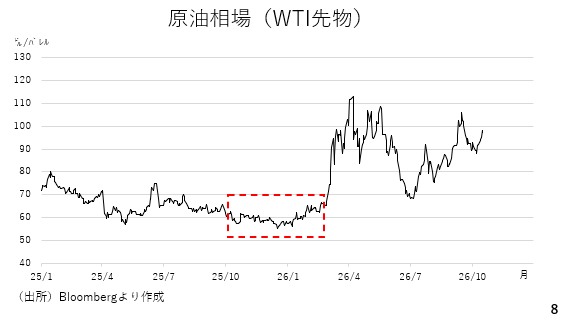
さて、米国のインフレについてみていきます。今回、エネルギーが前年比20%以上も上昇しており、全体のインフレ加速を招きました。原油先物相場(WTI)をみると、前年比で60~70%程度も上昇しています。WTIは米国とイランの戦争が始まった今年3月までは60ドル前後で推移していました。この為、原油相場が60ドル近辺まで下落しない限り、前年比でみたプラス効果が続きます。現在の相場水準が続くだけでエネルギーを起点として、インフレ率の高止まりが続く見通しです(ページ8)。
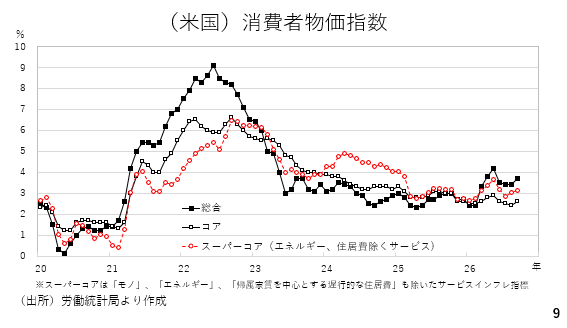
9月分については、総合、コアがともに予想大きく上回ったほか、光熱費といったエネルギー関係や住宅費を除いたサービス、いわゆるスーパーコアの伸びも2カ月続けて拡大しています。資源価格の上昇が、サプライチェーンなどを通じて幅広い品目に波及しており、インフレの粘性が高まりつつあることが確認された格好です(ページ9)。
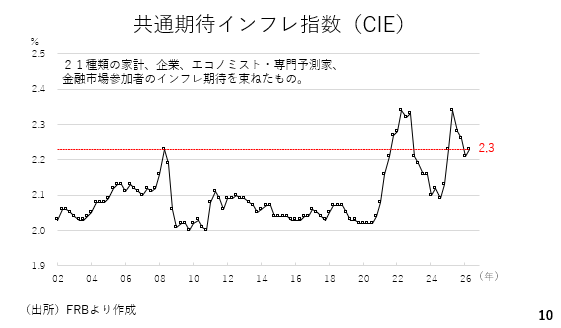
この動きから、FRBによる10月利上げの可能性も十分に残っています。そこで、注目すべき指標としてFRBが算出する共通期待インフレ指数(Common Inflation Expecttation=CIE)を紹介します。これはFRBが21種類のさまざまなインフレ期待を束ねて算出しているインフレ期待です。今年は1-3月期から4-6月期にかけて上昇しており、本日発表される7-9月期分に注目です。中央銀行の重要な役割の一つが、インフレ期待のコントロールです。高いインフレ期待を放置すると、自己実現的にインフレが加速する恐れがあるからです。このため最新のCIEが加速している場合、10月利上げの可能性が一気に高まる一方、横ばい圏ないしはやや低下していた場合、10月はいったん様子見とし、次回利上げは12月に持ち越される可能性が高いでしょう(ページ10)。
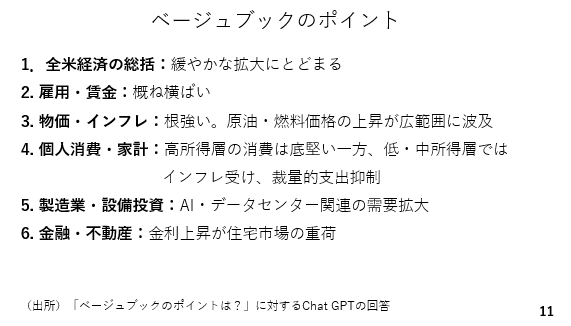
今週、米地区連銀経済報告(ベージュブック)が公表されました。全米の経済について緩やかな拡大にとどまるとした一方、インフレについては根強いとの見方が大半を占めていました。その結果、個人消費について高所得者層の消費が底堅い一方で低・中所得層については裁量的な支出を抑制しているとのことです。依然としてFRBはインフレ抑制に軸足を置いた金融政策運営を行うと考えられます(ページ11)。
日銀「負のフィードバック」と円の行方
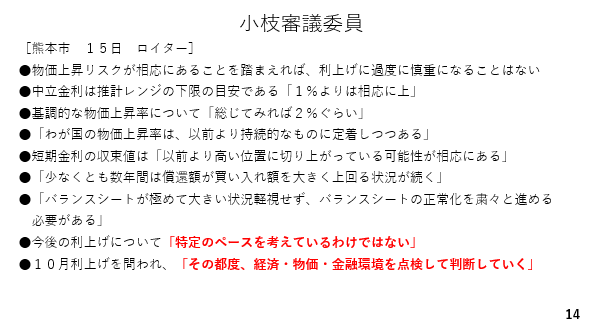
日本では小枝審議委員が講演の中で、「利上げに過度に慎重になることはない」と発言したことが、タカ派的なメッセージとして注目されました。一方、同時に「特定のペースを考えているわけではない」と発言したほか、今後の利上げについても「その都度、判断していく」としており、総じて従来のメッセージの範囲と言えます(ページ14)。
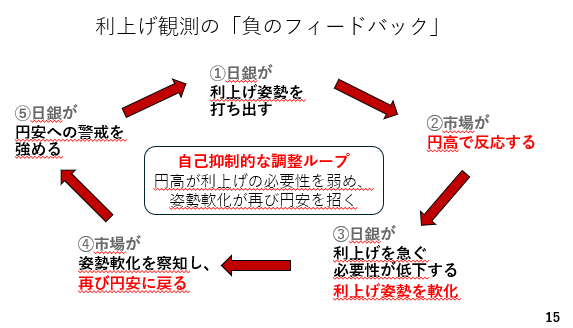
もっとも、今後も円安が強まる場合、タカ派的なメッセージが発せられる可能性もあります。そこで、改めて以前も紹介した日銀の利上げ観測に関する「負のフィードバック」を確認します。これは、①日銀が円安への警戒を強め、利上げ姿勢を打ち出すと、➁円高の反応が見られるものの、➂あまりに円高が進むと日銀にとっては、利上げを急ぐ必要性が低下し、日銀が利上げ姿勢を軟化します。すると、➃市場がすかさずそれを察知して再び円安に逆戻りします。そこで、➄日銀が再び円安への警戒を強め、①に戻るといったループ現象です(ページ15)。実際、9月2日、植田総裁が今後、毎回の会合で利上げを検討する、局面が変わった、などと発言しました(①)。その結果、9月に入り、ドル円は152円台まで下落しました(➁)。その後、日銀は予想通り、9月の会合で利上げを決めましたが、2名が反対票を投じた上、植田総裁も会見でタカ派に成り切ることができませんでした(➂)。すると、会見直後から市場は円安で反応し、ドル円は159円台まであっさりと持ち直しました(➃)。現在、日銀は再び円安への警戒を強めているとみられ、今回の小枝審議委員の発言につながったと考えられます(⑤➡①)。従って、10月の利上げはさすがにないとみていますが、12月についても為替相場の影響が強いと考えられます。具体的には12月時点において160円台で推移していれば、利上げが濃厚と言えますが、155円を割り込んでいる場合、利上げは来年以降に持ち越されると考えられます。最新の10月短観によれば、全規模・全産業の想定為替レートは154円台です。もっとも、12月は米国の利上げが見込まれており、日銀が利上げを見送れば、一気に円安が進む可能性があります。そこまで見越して判断するのであれば、やはり12月の利上げの可能性も引き続き濃厚と言えます(ページ15)。
来週の焦点とドル円レンジ見通し
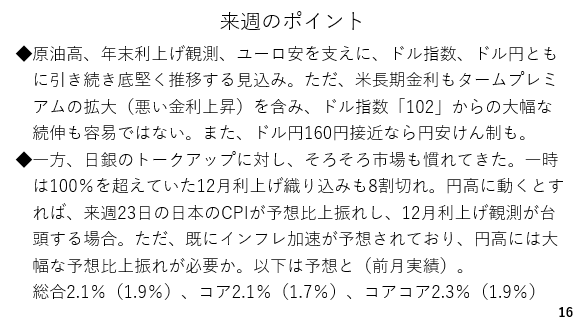
では来週のポイントです。原油価格の上昇、年末の利上げ観測、軟調なユーロドルなどを背景に、ドル指数、ドル円ともに引き続き底堅く推移すると見込まれます。ただ、先の通り、米長期金利上昇の一因もタームプレミアムの拡大にあり、ドル高が勢いづくには至らないでしょう。ドル円も160円に迫れば、再び円安けん制が強まると予想され、上値も重くなりそうです。一方、日銀の利上げペース加速を示唆する発言には市場も慣れつつあり、一時100%を超えていた12月利上げの織り込み度合いも現状では8割を切っています。このためここから円高が進むとすれば12月の利上げ観測が再び高まる場合です。その点、来週の日本の9月消費者物価指数でインフレが加速しているか、注目です。もっとも、すでにインフレ加速が織り込まれており、円高が進むとすればそれは予想をさらに上回る場合です。総じてみますと引き続きドル円は155円から160円、さらに絞れば157円から158円を中心とする様子見にとどまり、翌週以降の日米の金融政策決定会合に向かっていくと考えられます(ページ16)。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!