当シリーズでは、高千穂大学の商学部教授で三菱UFJ銀行の外国為替のチーフアナリストを務めた内田稔氏に、為替を中心に金融市場の見通しや注目のニュースをウィークリーで解説してもらう。※この記事は10月9日に配信された「内田稔教授のマーケットトーク 第102回 を再編集しています。ご質問はYoutubeチャンネルのコメント欄からお願い致します。
ドル円は方向感に乏しいが、ユーロ安でドル指数は「102」を上抜け
今回は、「ドル指数102上抜け、ドル高は本物か」について解説します(ページ1)。
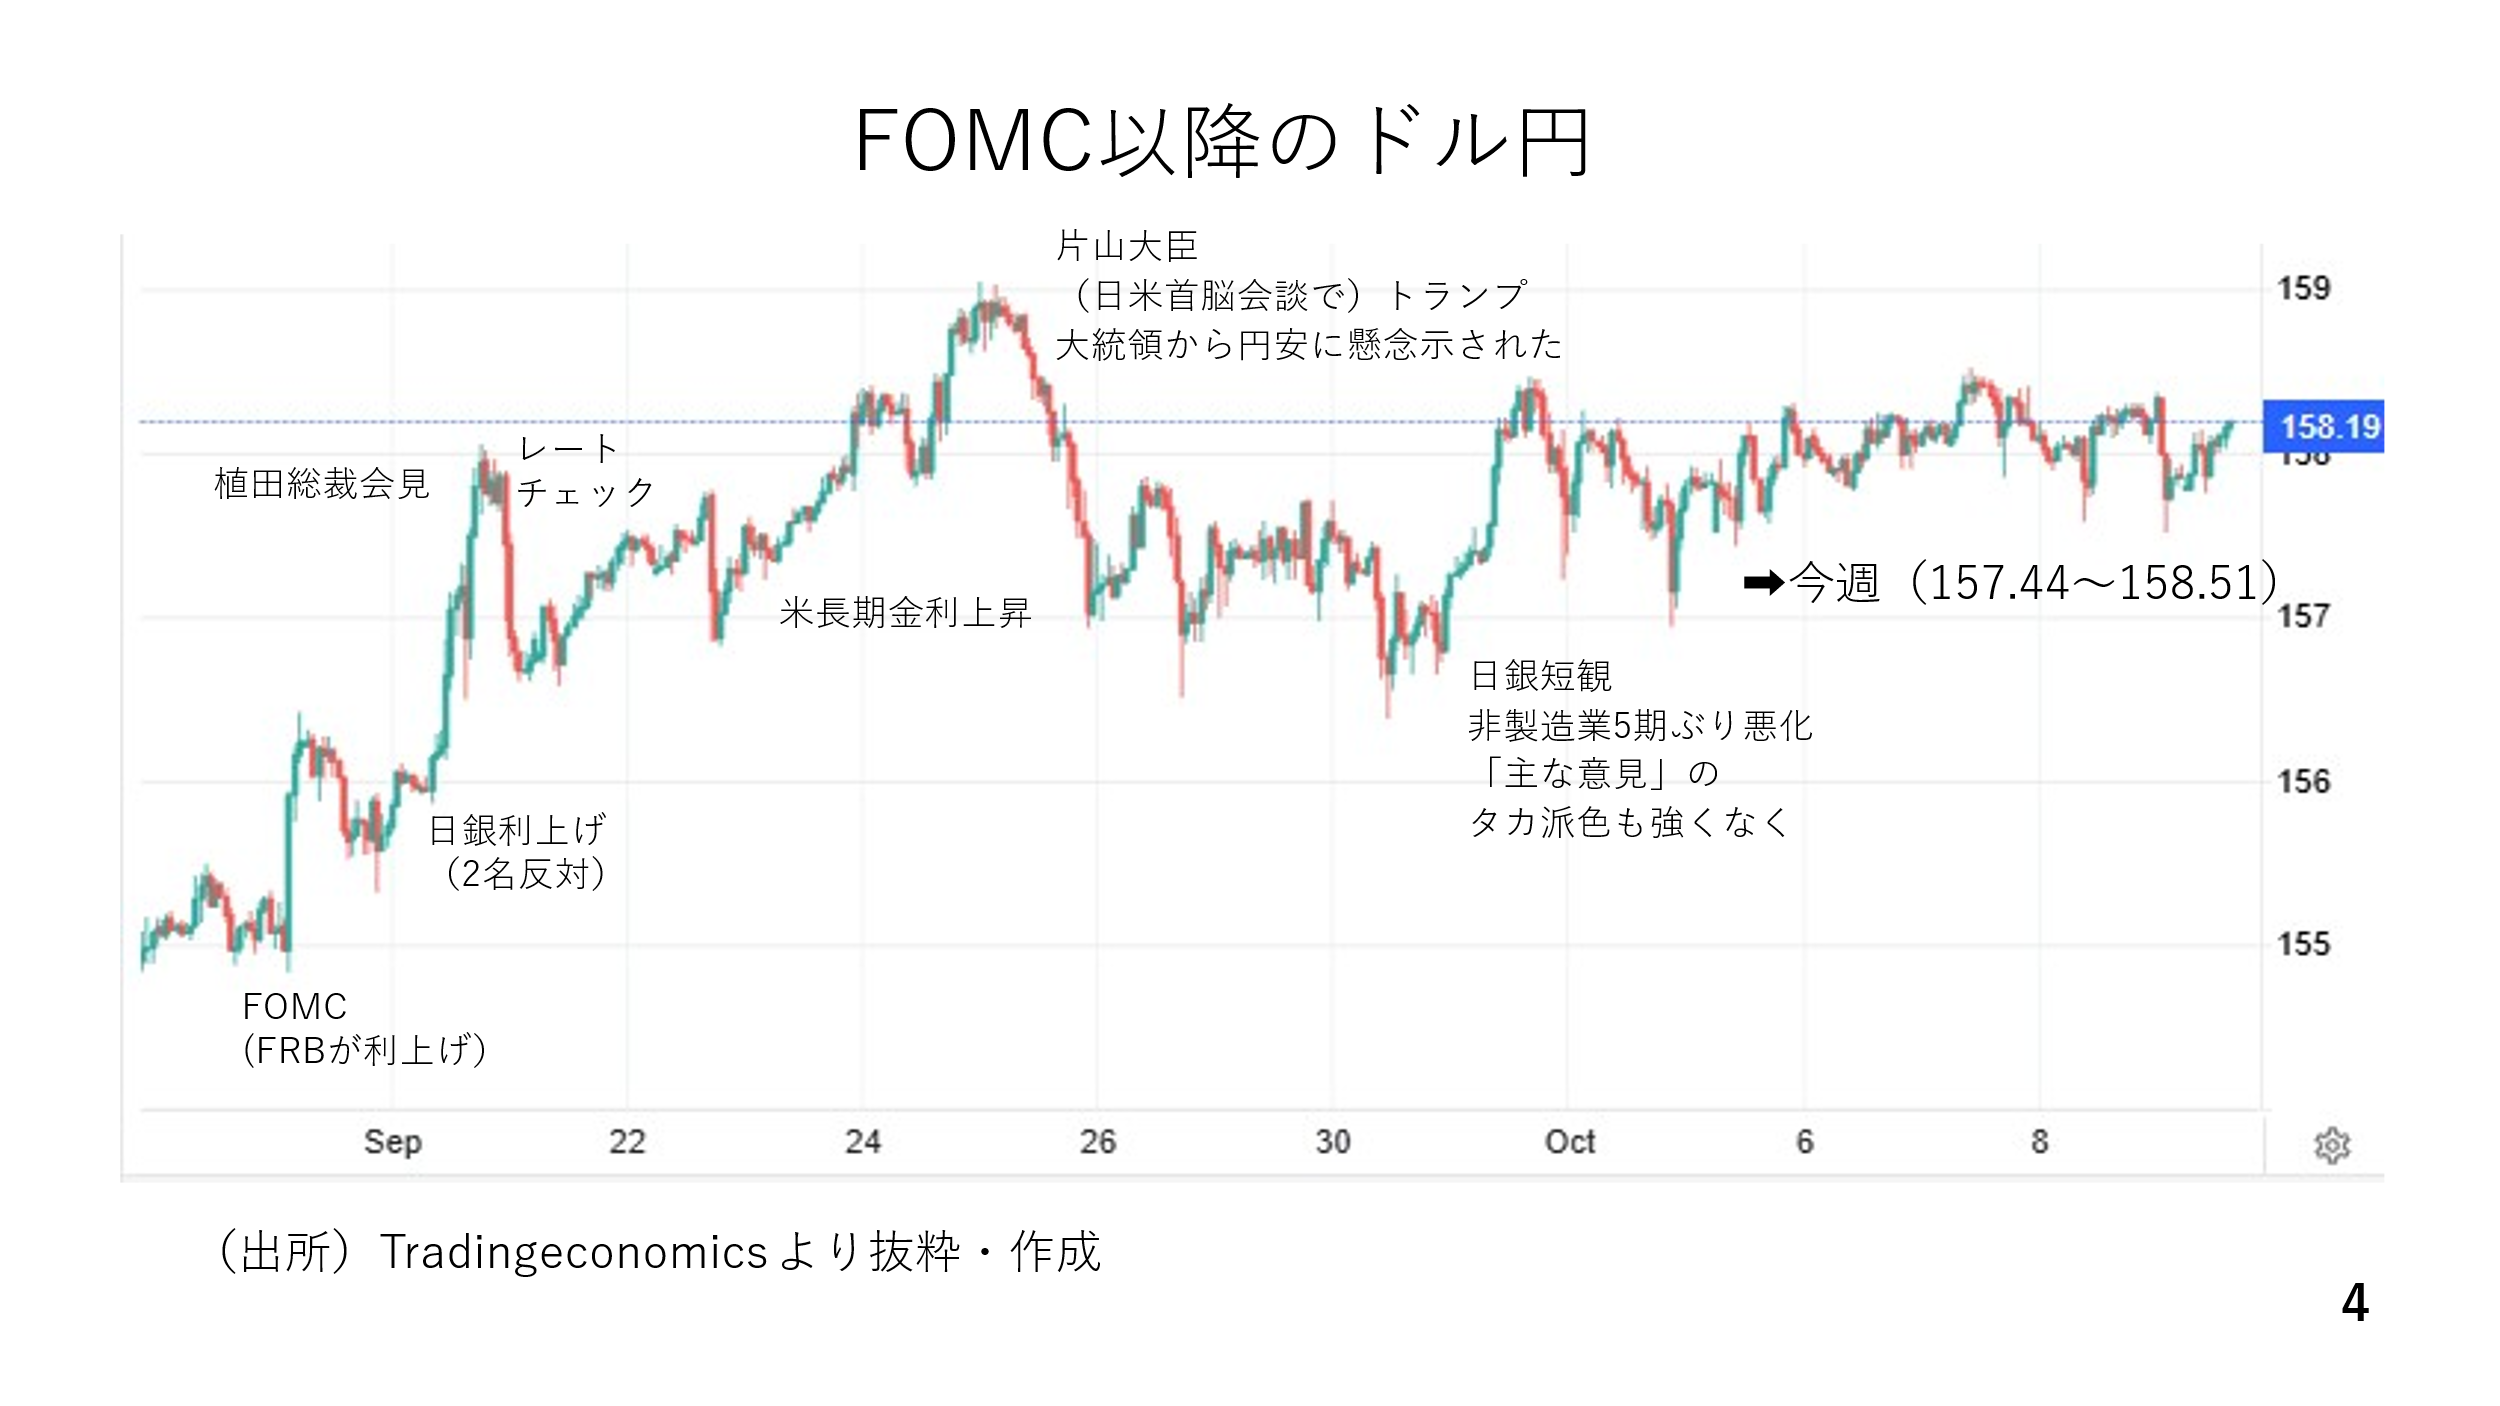
今週のドル円は方向感に乏しく、158円を挟んだ取引に終始しました。週間の値幅も157.44~158.51とほぼ1円に限られました。トランプ大統領より円安懸念が示されたとする片山大臣の発言が効いて上値が重い一方、依然として短期の実質金利がマイナス圏にとどまる上、国際収支面での円売り需要も旺盛とみられ、円高の動きも限定的なものにとどまっています(ページ4)。
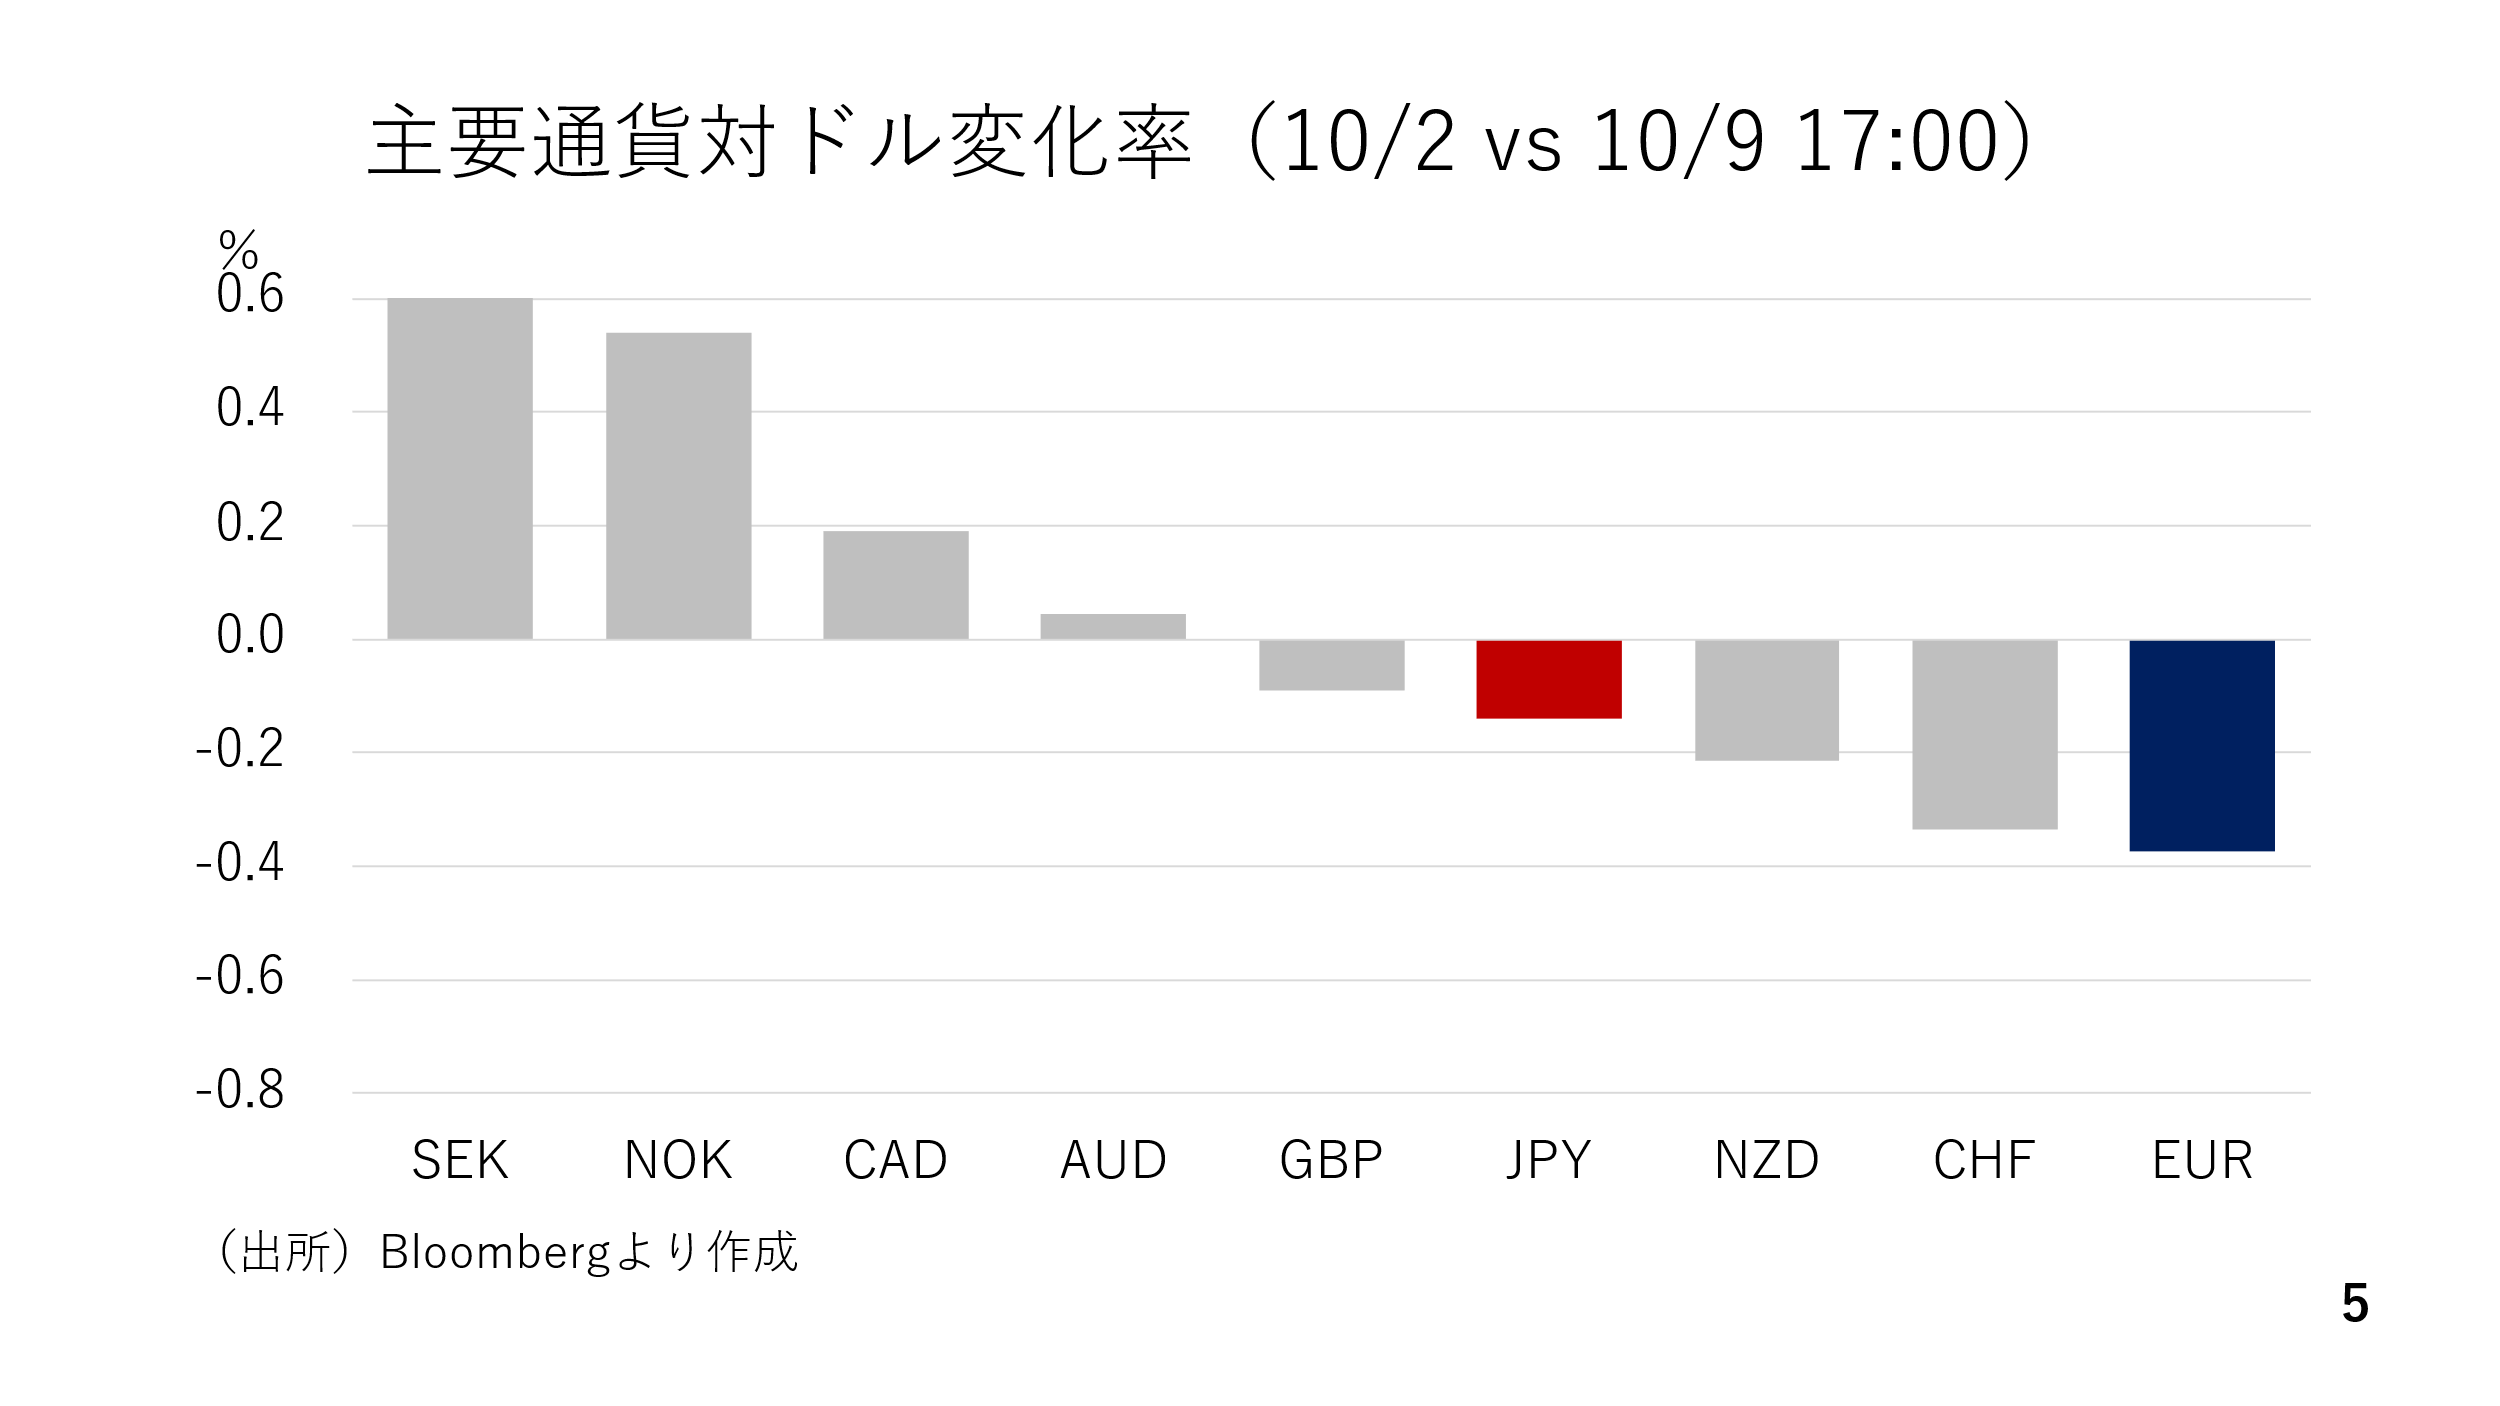
主要通貨の対ドル変化率によれば、ドルも円も中盤に位置しており、動きにくかったことがわかります。引き続きユーロが主要通貨の中では最も軟調でしたが、縦軸をみるといずれの通貨も小動きだったことがわかります(ページ5)。
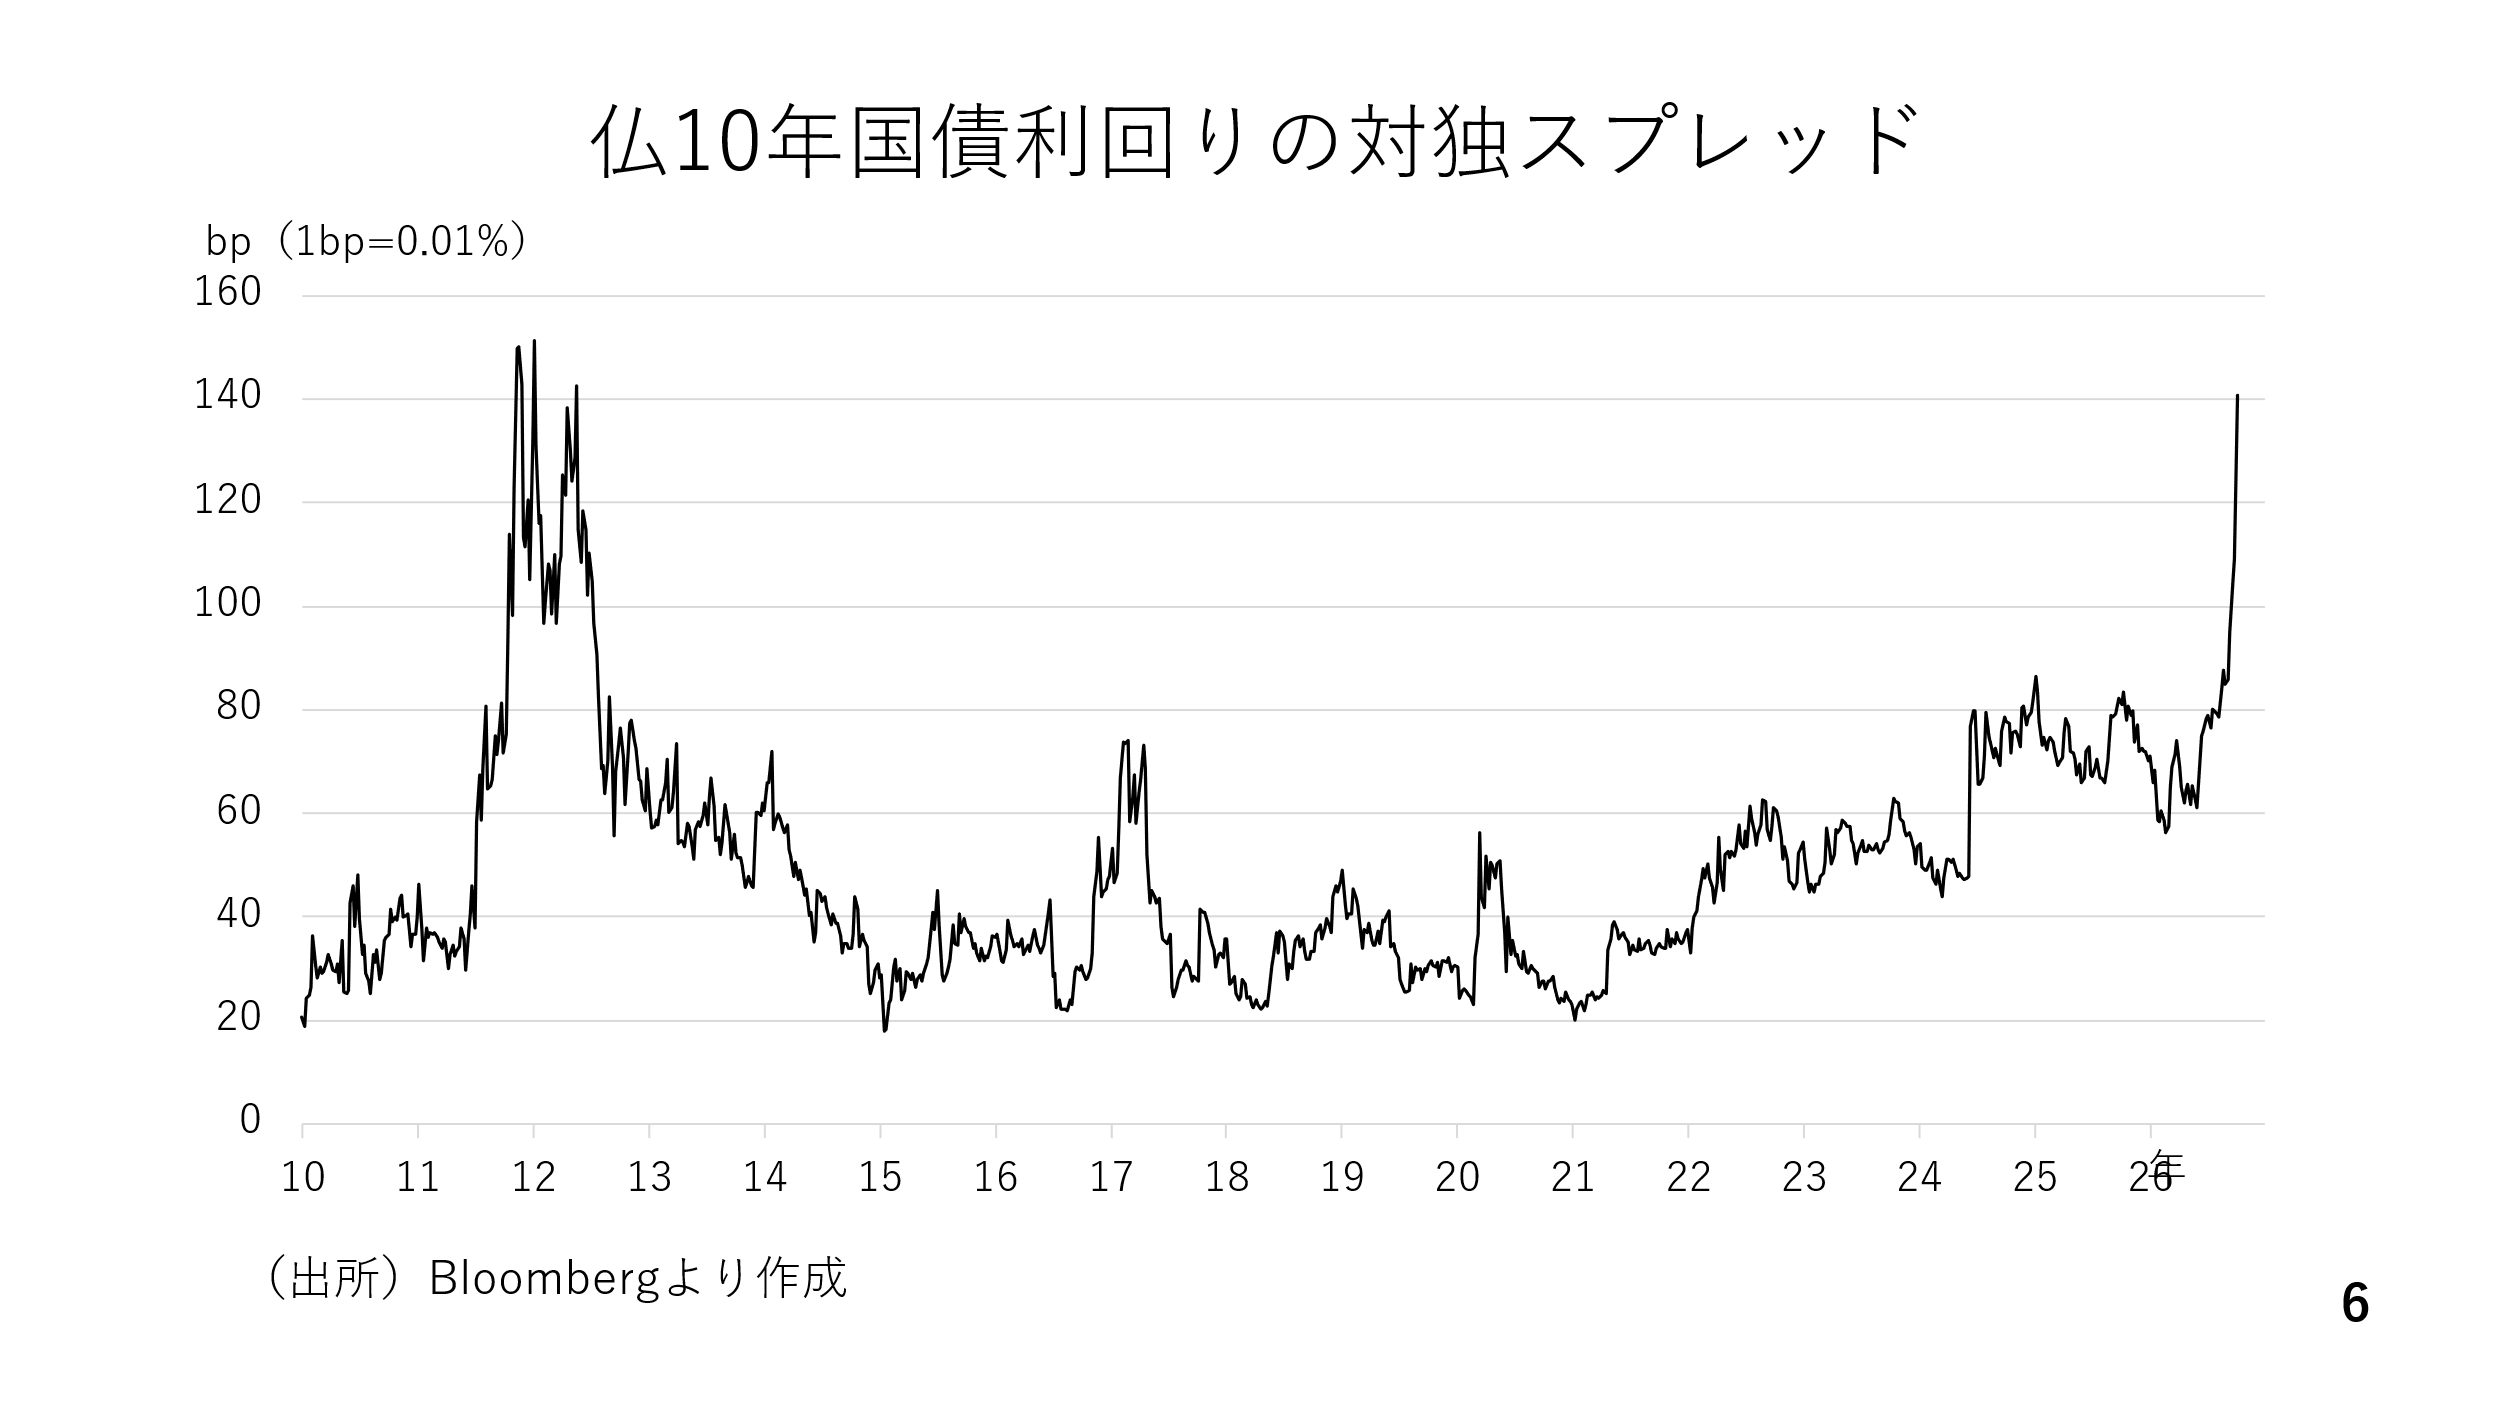
そのユーロに関連し、フランス長期金利の対独スプレッドをみると引き続き2012年以来の最高水準を維持しています。今週は更なる拡大はみられなかった一方、縮小したわけでもありません(ページ6)。
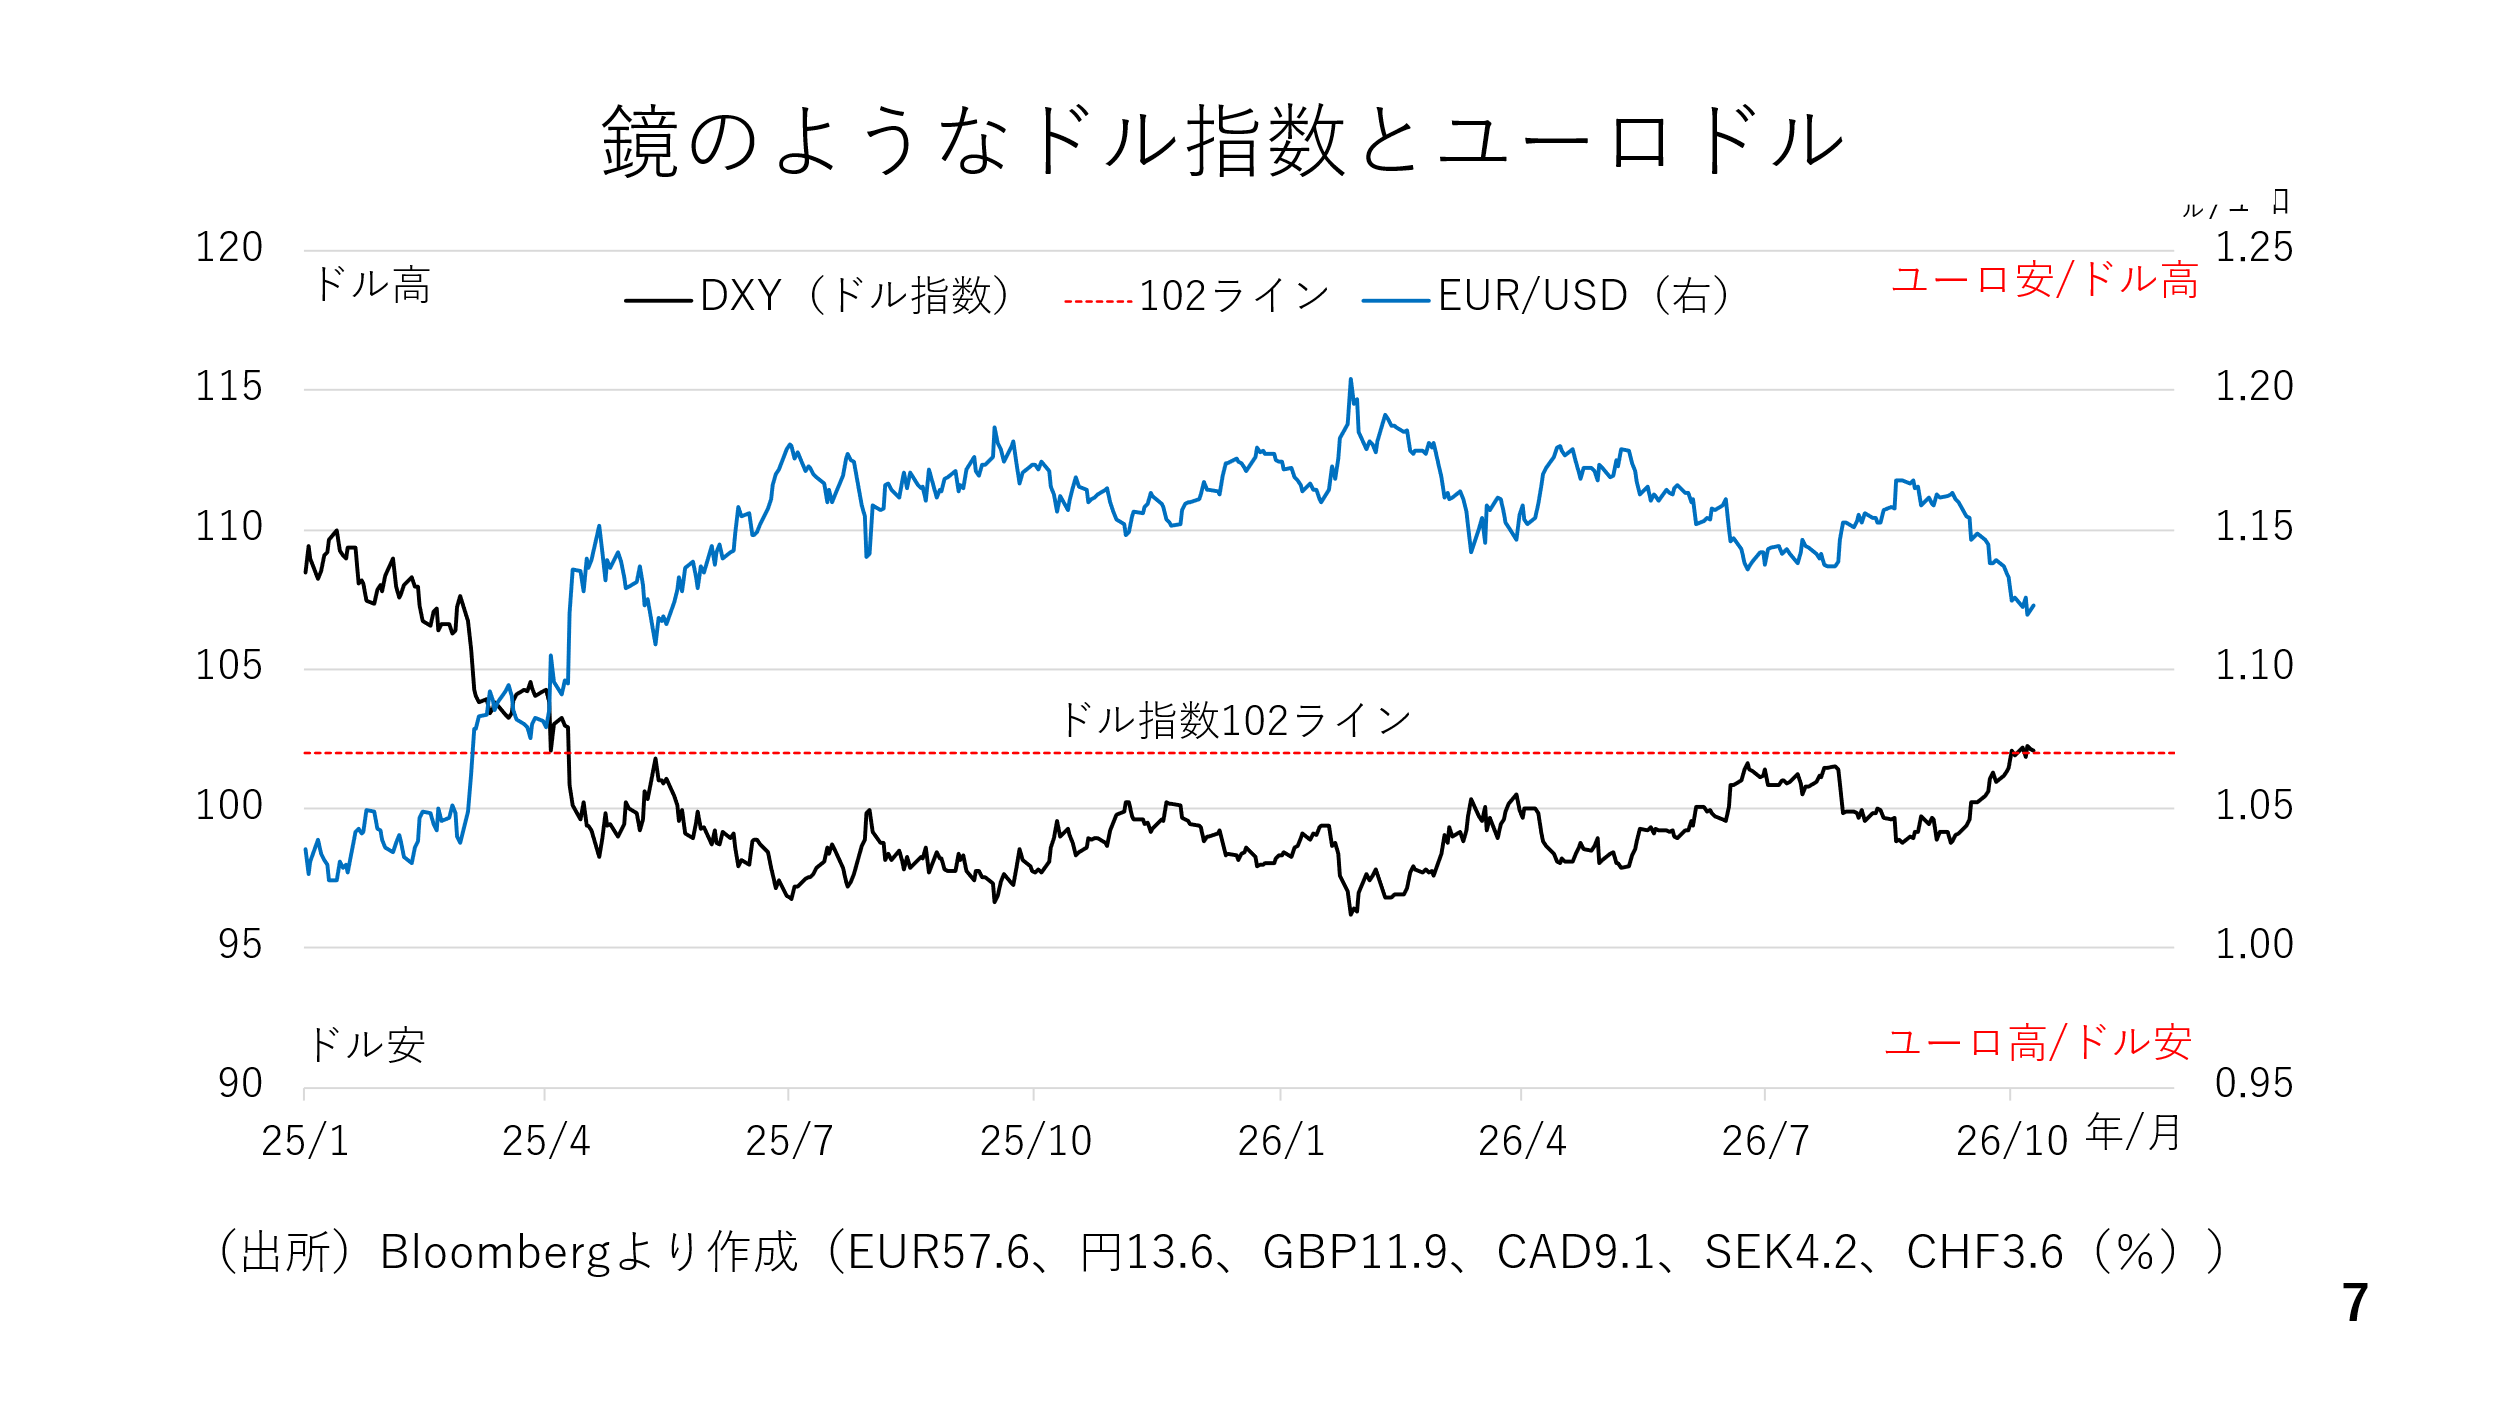
ユーロドルとドル指数をみると両者はまるで鏡で映したような対称的な値動きを辿っているのがわかります。これは、ユーロドルが為替市場で最大の出来高を誇るだけに、この通貨ペアでのドルの値動きが為替市場全体に波及するからです。加えて、ドル指数の57.6%をユーロドルが占めており、ユーロの動きがドルに波及します。もちろん、ドルが動いた結果、ユーロに影響するといった因果関係の場合おありますが、足もとでは明らかにユーロ安がドルを押し上げており、その結果、ドル指数はこれまで節目として紹介してきた「102」を上抜けしました(ページ7)。
G7長期金利とフランス財政問題:ユーロ安の背景
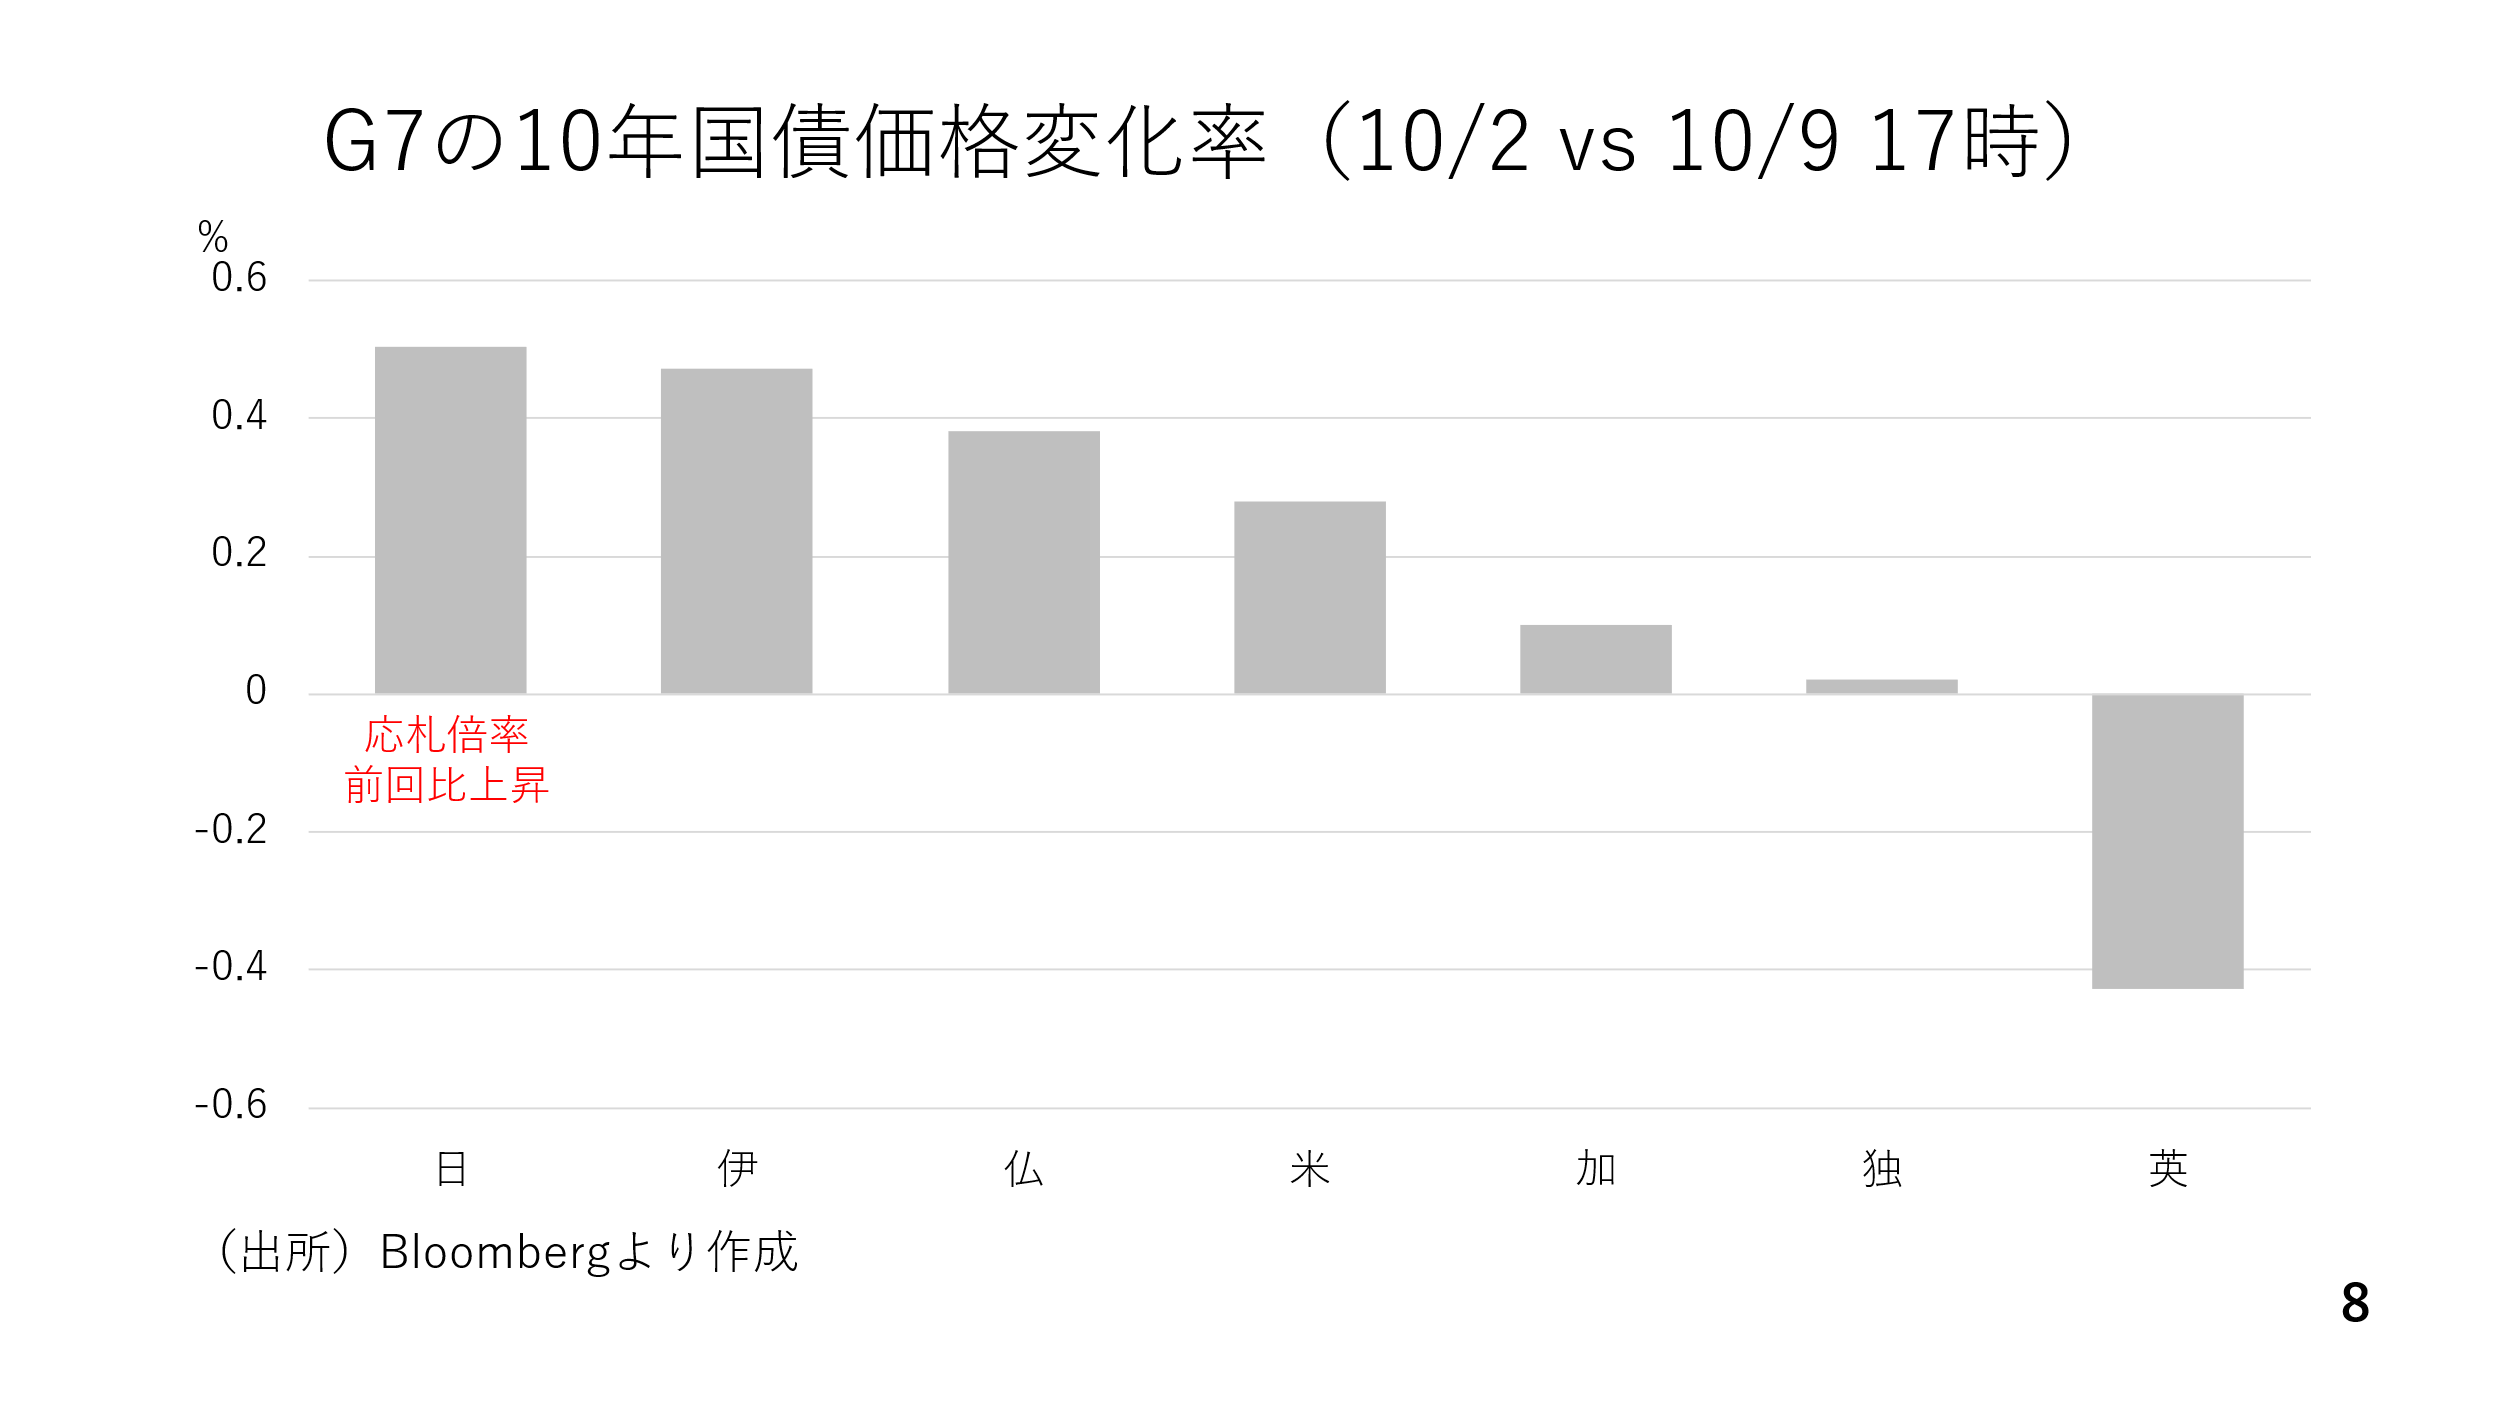
足元では、世界的に長期金利が上昇しています。そこでG7諸国の長期国債の相場の変化率をみると、日本の国債が最も上昇しています。今週は10年物と30年物国債の入札における応札倍率がいずれも前回を上回りました。現在、10年物国債利回りは3%台、30年物も4%台であり、日本国債に対する相応の需要が確認されたことになります。一方、足元ではにわかにイギリスの財政にも焦点が当たり始めており、英国債が唯一値下がりしています。また、フランス国債はやや買い戻されています(ページ8)。
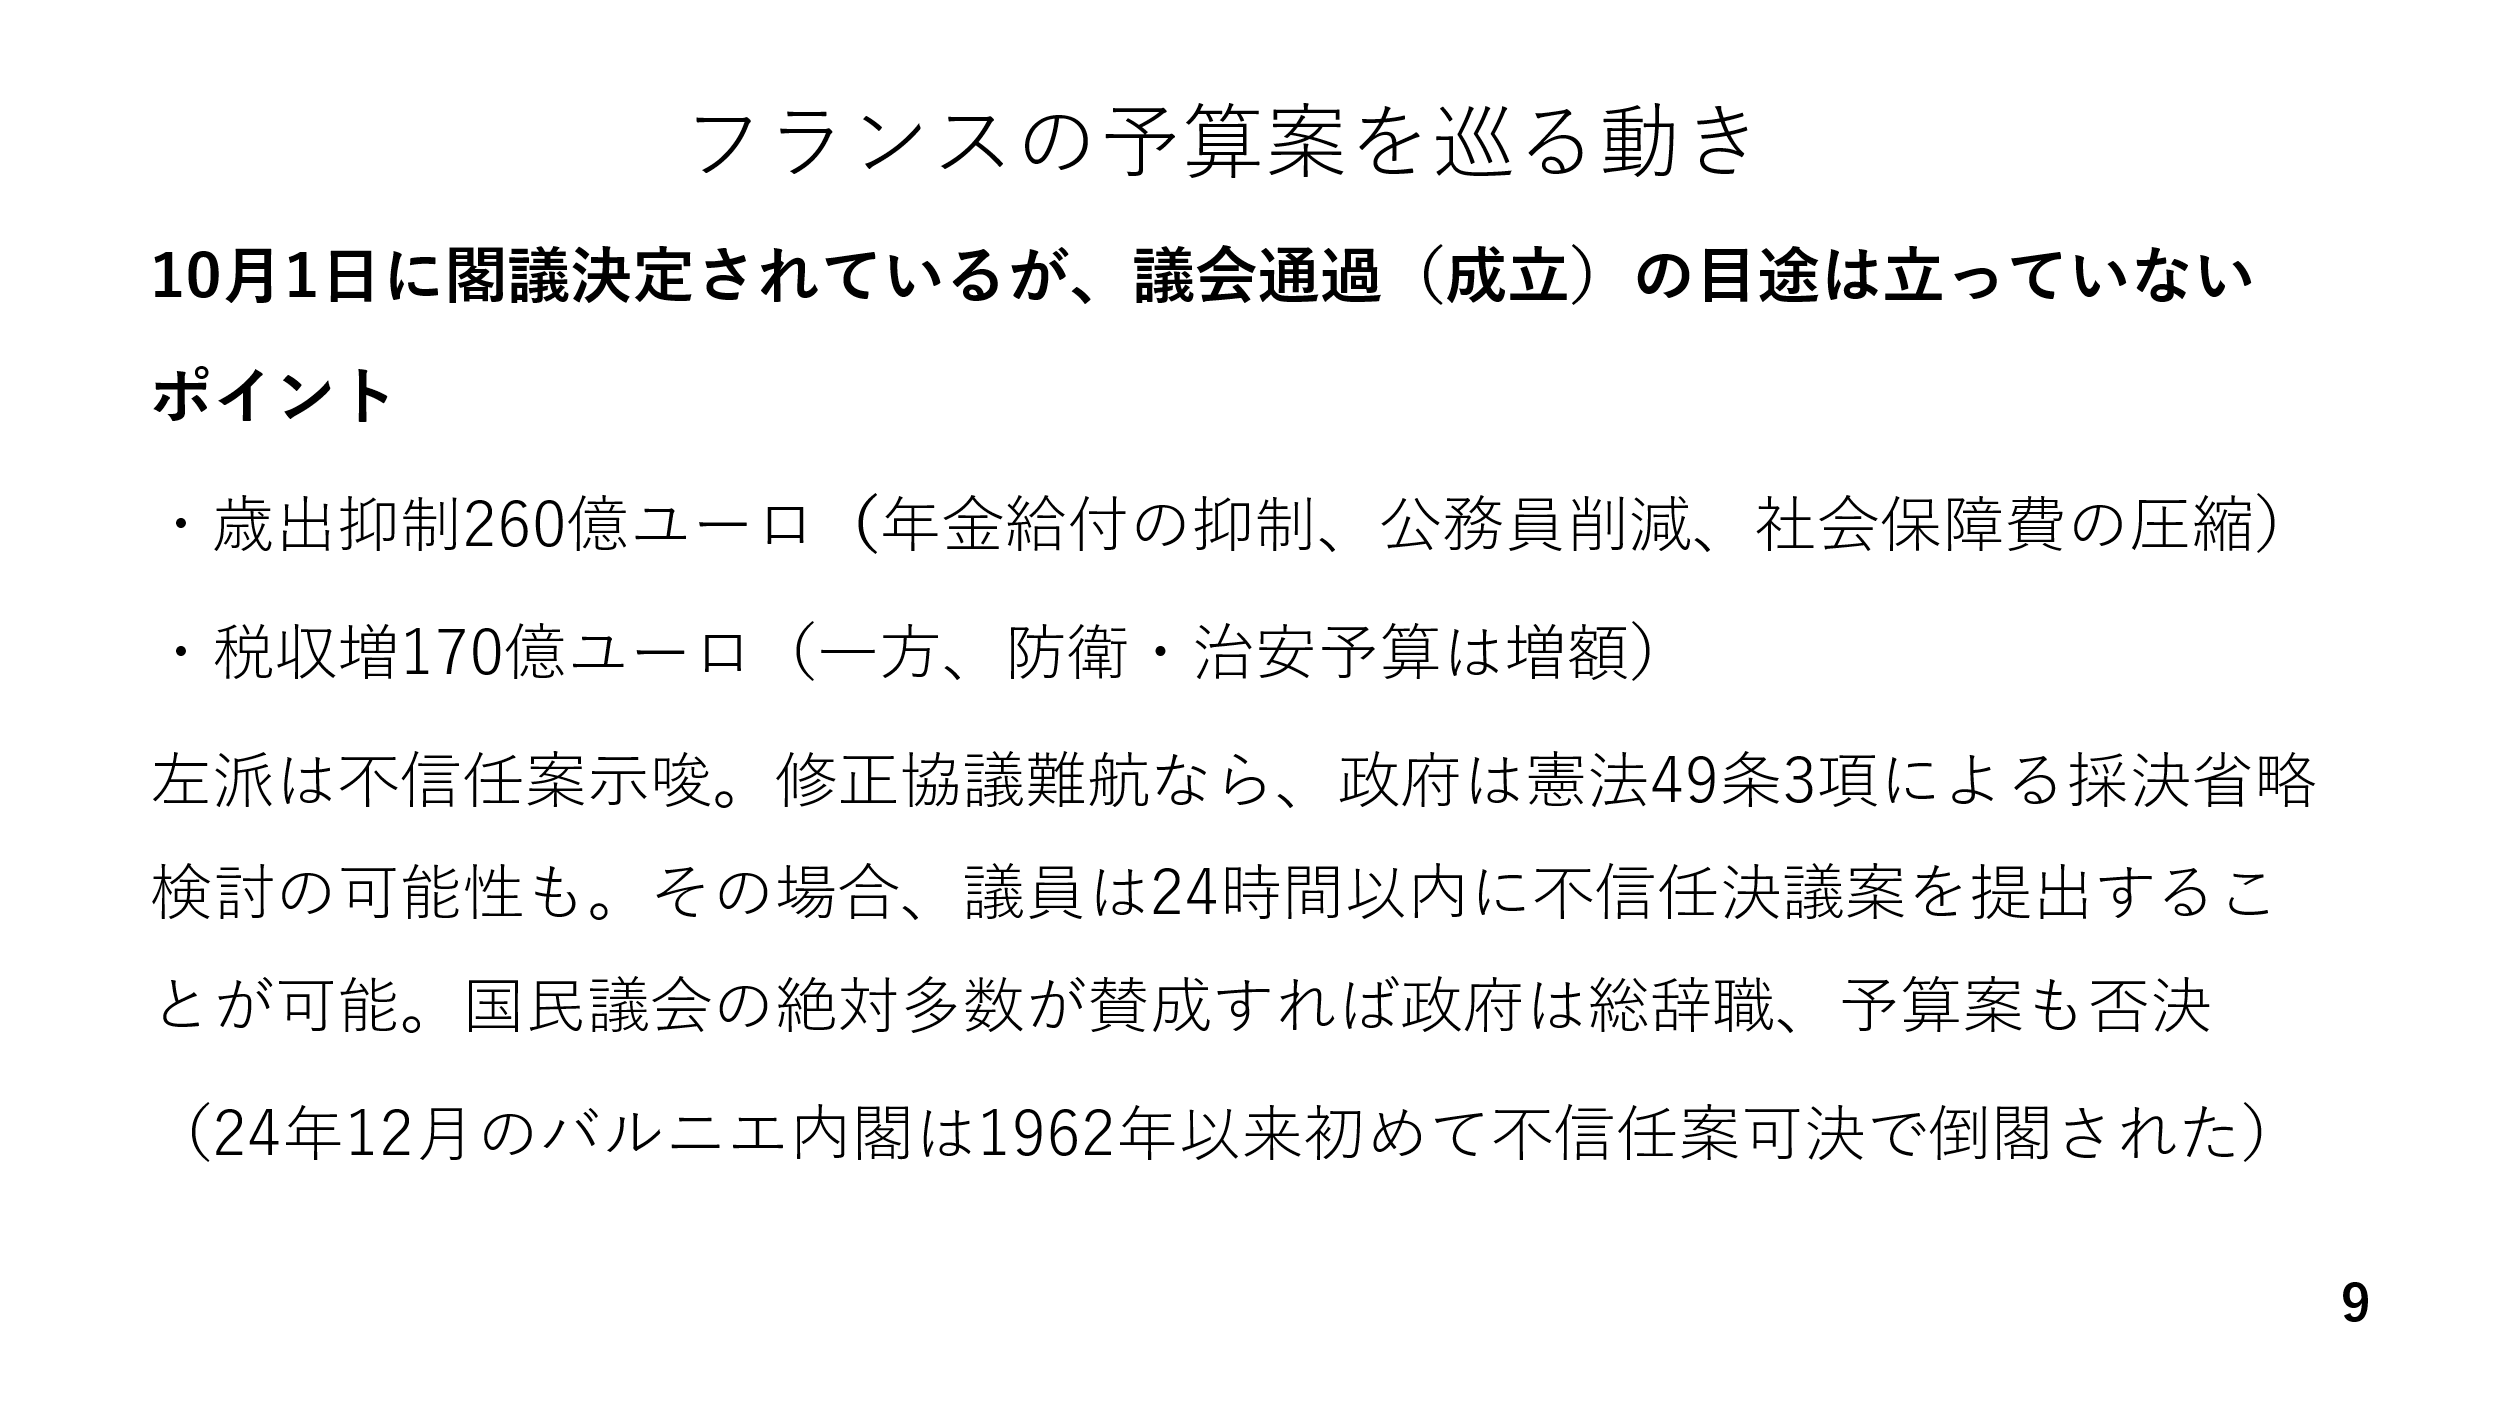
もっとも、フランスについてはまだ予断を許しません。10月1日に閣議決定された予算案が成立する目処が立っていません。今後、修正協議が見込まれますが難航必至であり、政府が憲法49条第3項に則り、採決を省略する可能性も指摘されています。その場合、議員は24時間以内に内閣不信任案を提出することができ、議会の過半数が賛成すれば、政府は総辞職を余儀なくされ、予算案も否決されます。フランスの財政再建の遅れが嫌気されれば、フランス国債およびユーロの続落が見込まれます。引き続きフランス議会の動向に要注意です(ページ9)。
米労働市場は回復基調も、ドル高は「他力本願」か?
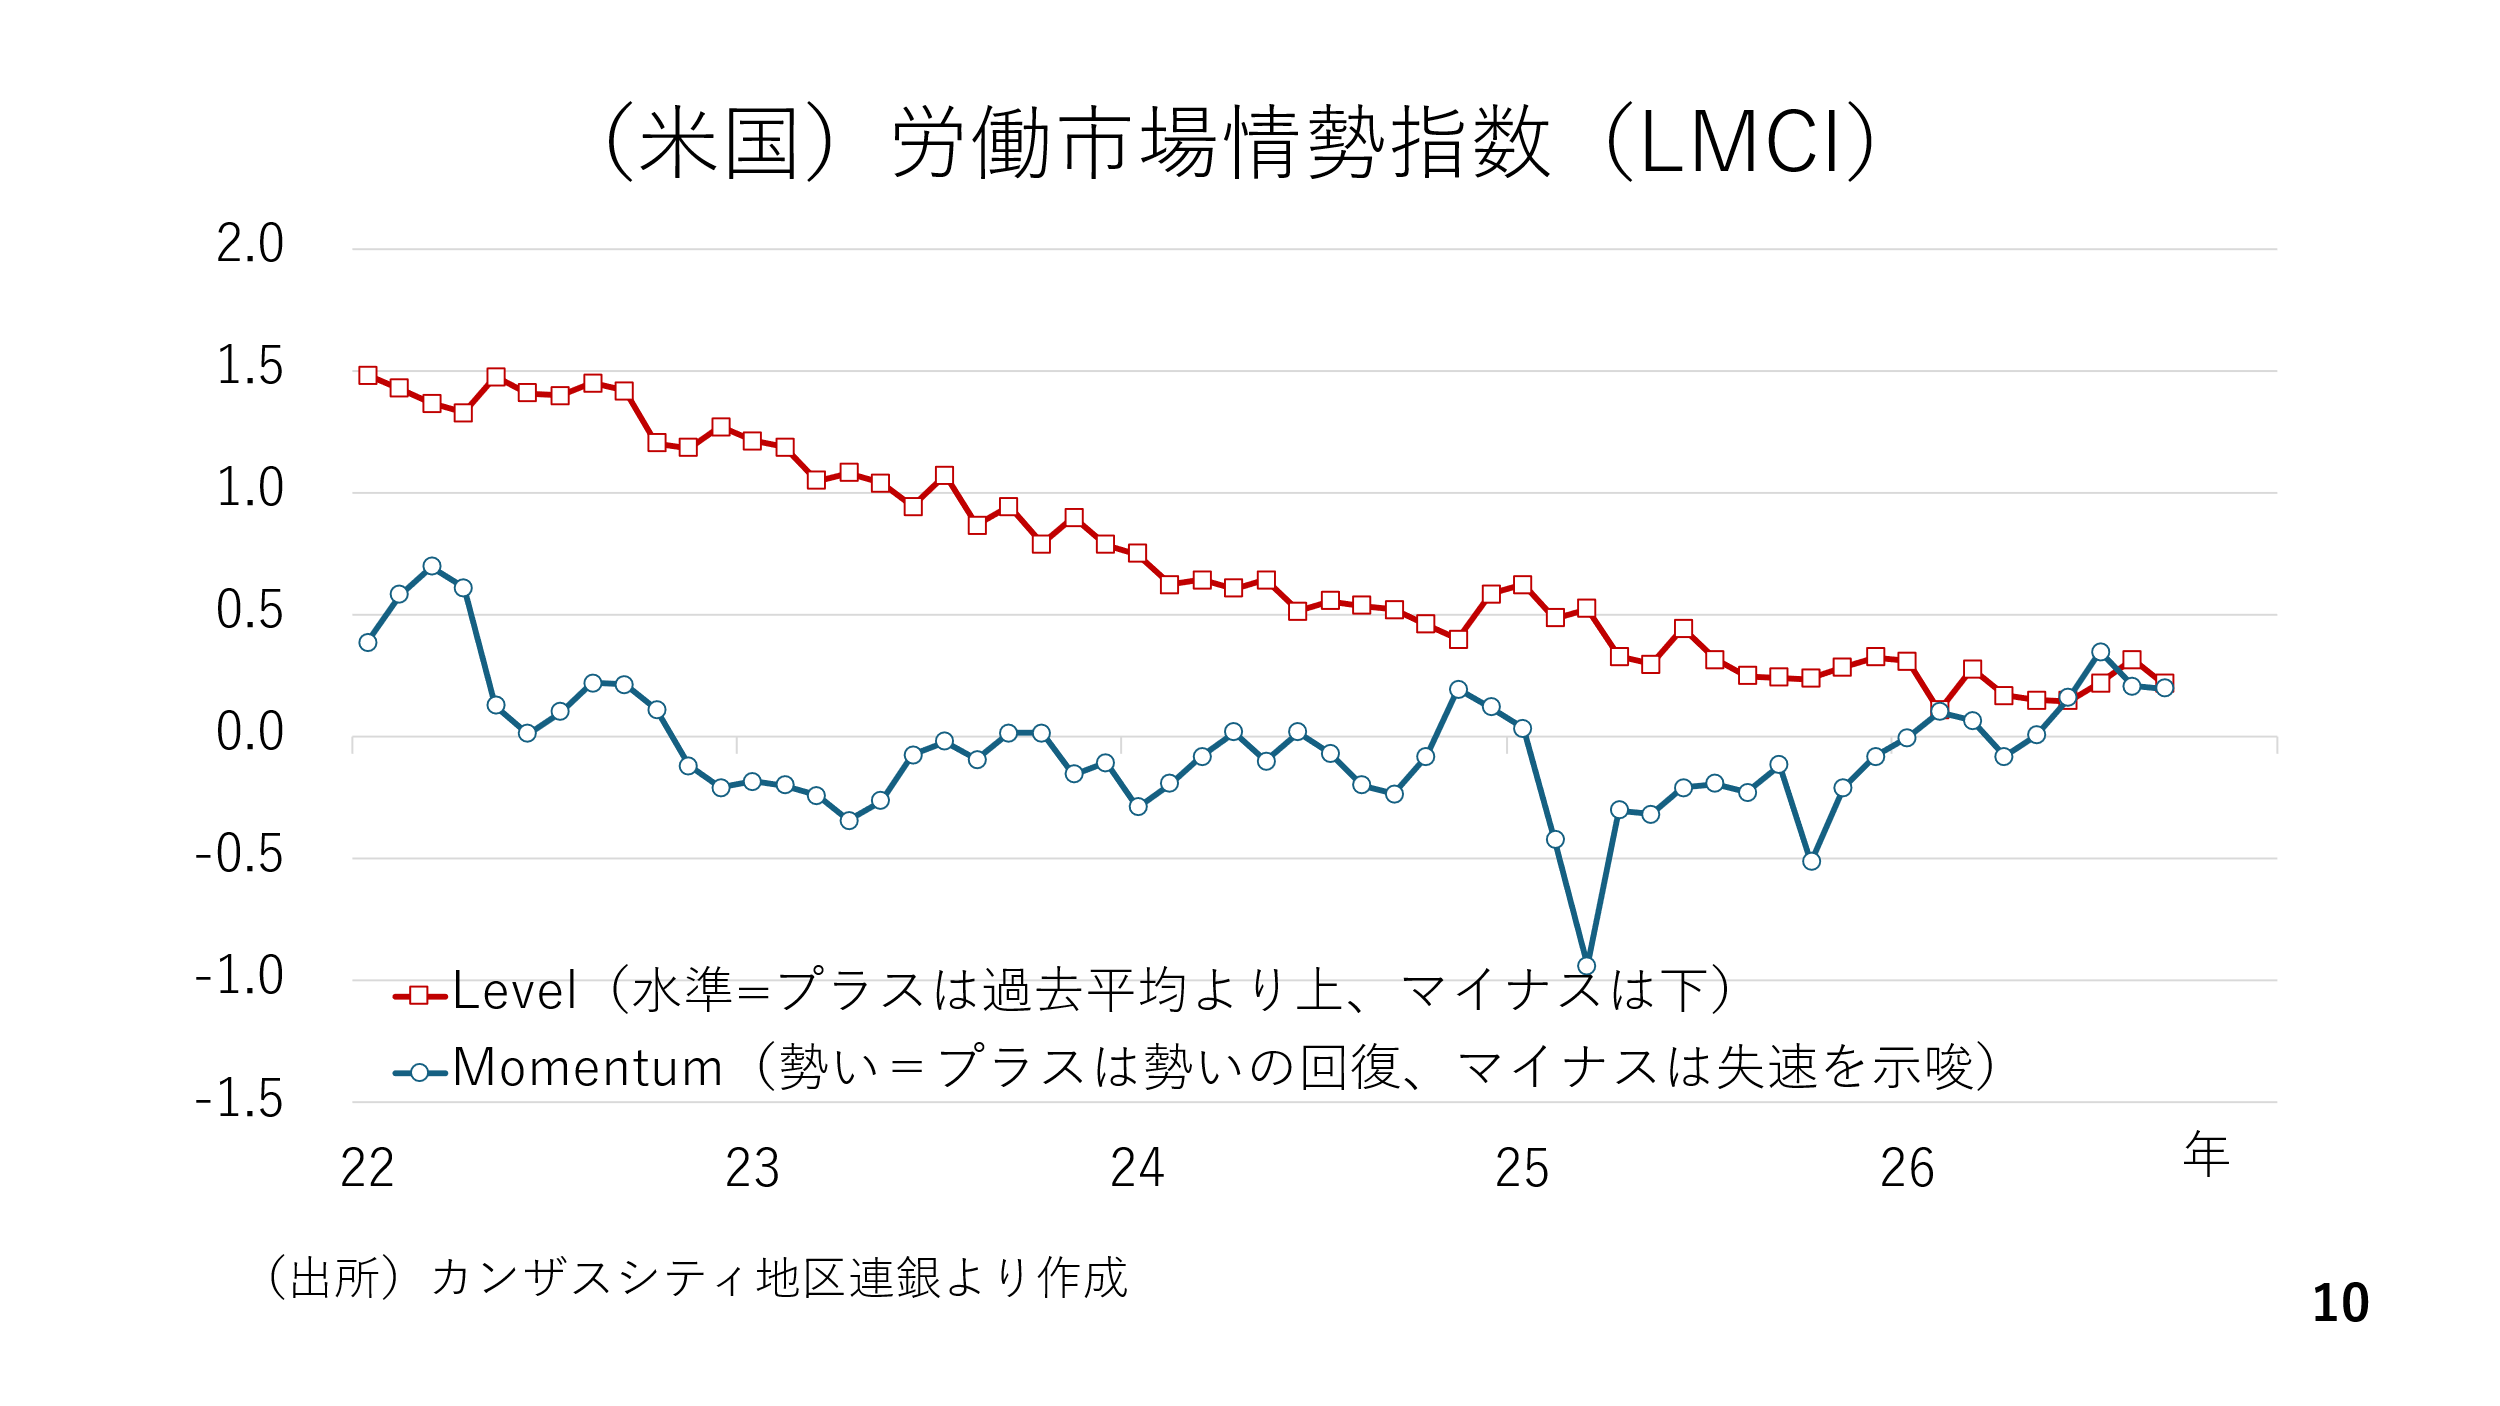
さて、米国では労働市場情勢指数が発表されました。これは、カンザスシティ地区連銀が24種類の労働関連の指標から算出するもので労働市場の全体感を示しています。引き続きレベル(水準)がプラス圏で推移しており、現在の労働市場が過去平均を上回っていることを表しています。また、モメンタム(勢い)もプラス圏で推移しており、労働市場が回復しつつあることを示しています。9月の雇用統計では、多くの項目が予想を下回り、労働市場への警戒も高まっていますが、労働市場の緩やかな回復が続いているとの見方を変える必要はないようです。引き続きFOMCはインフレ抑制に軸足を置いた金融政策運営を続けると考えられます(ページ10)。
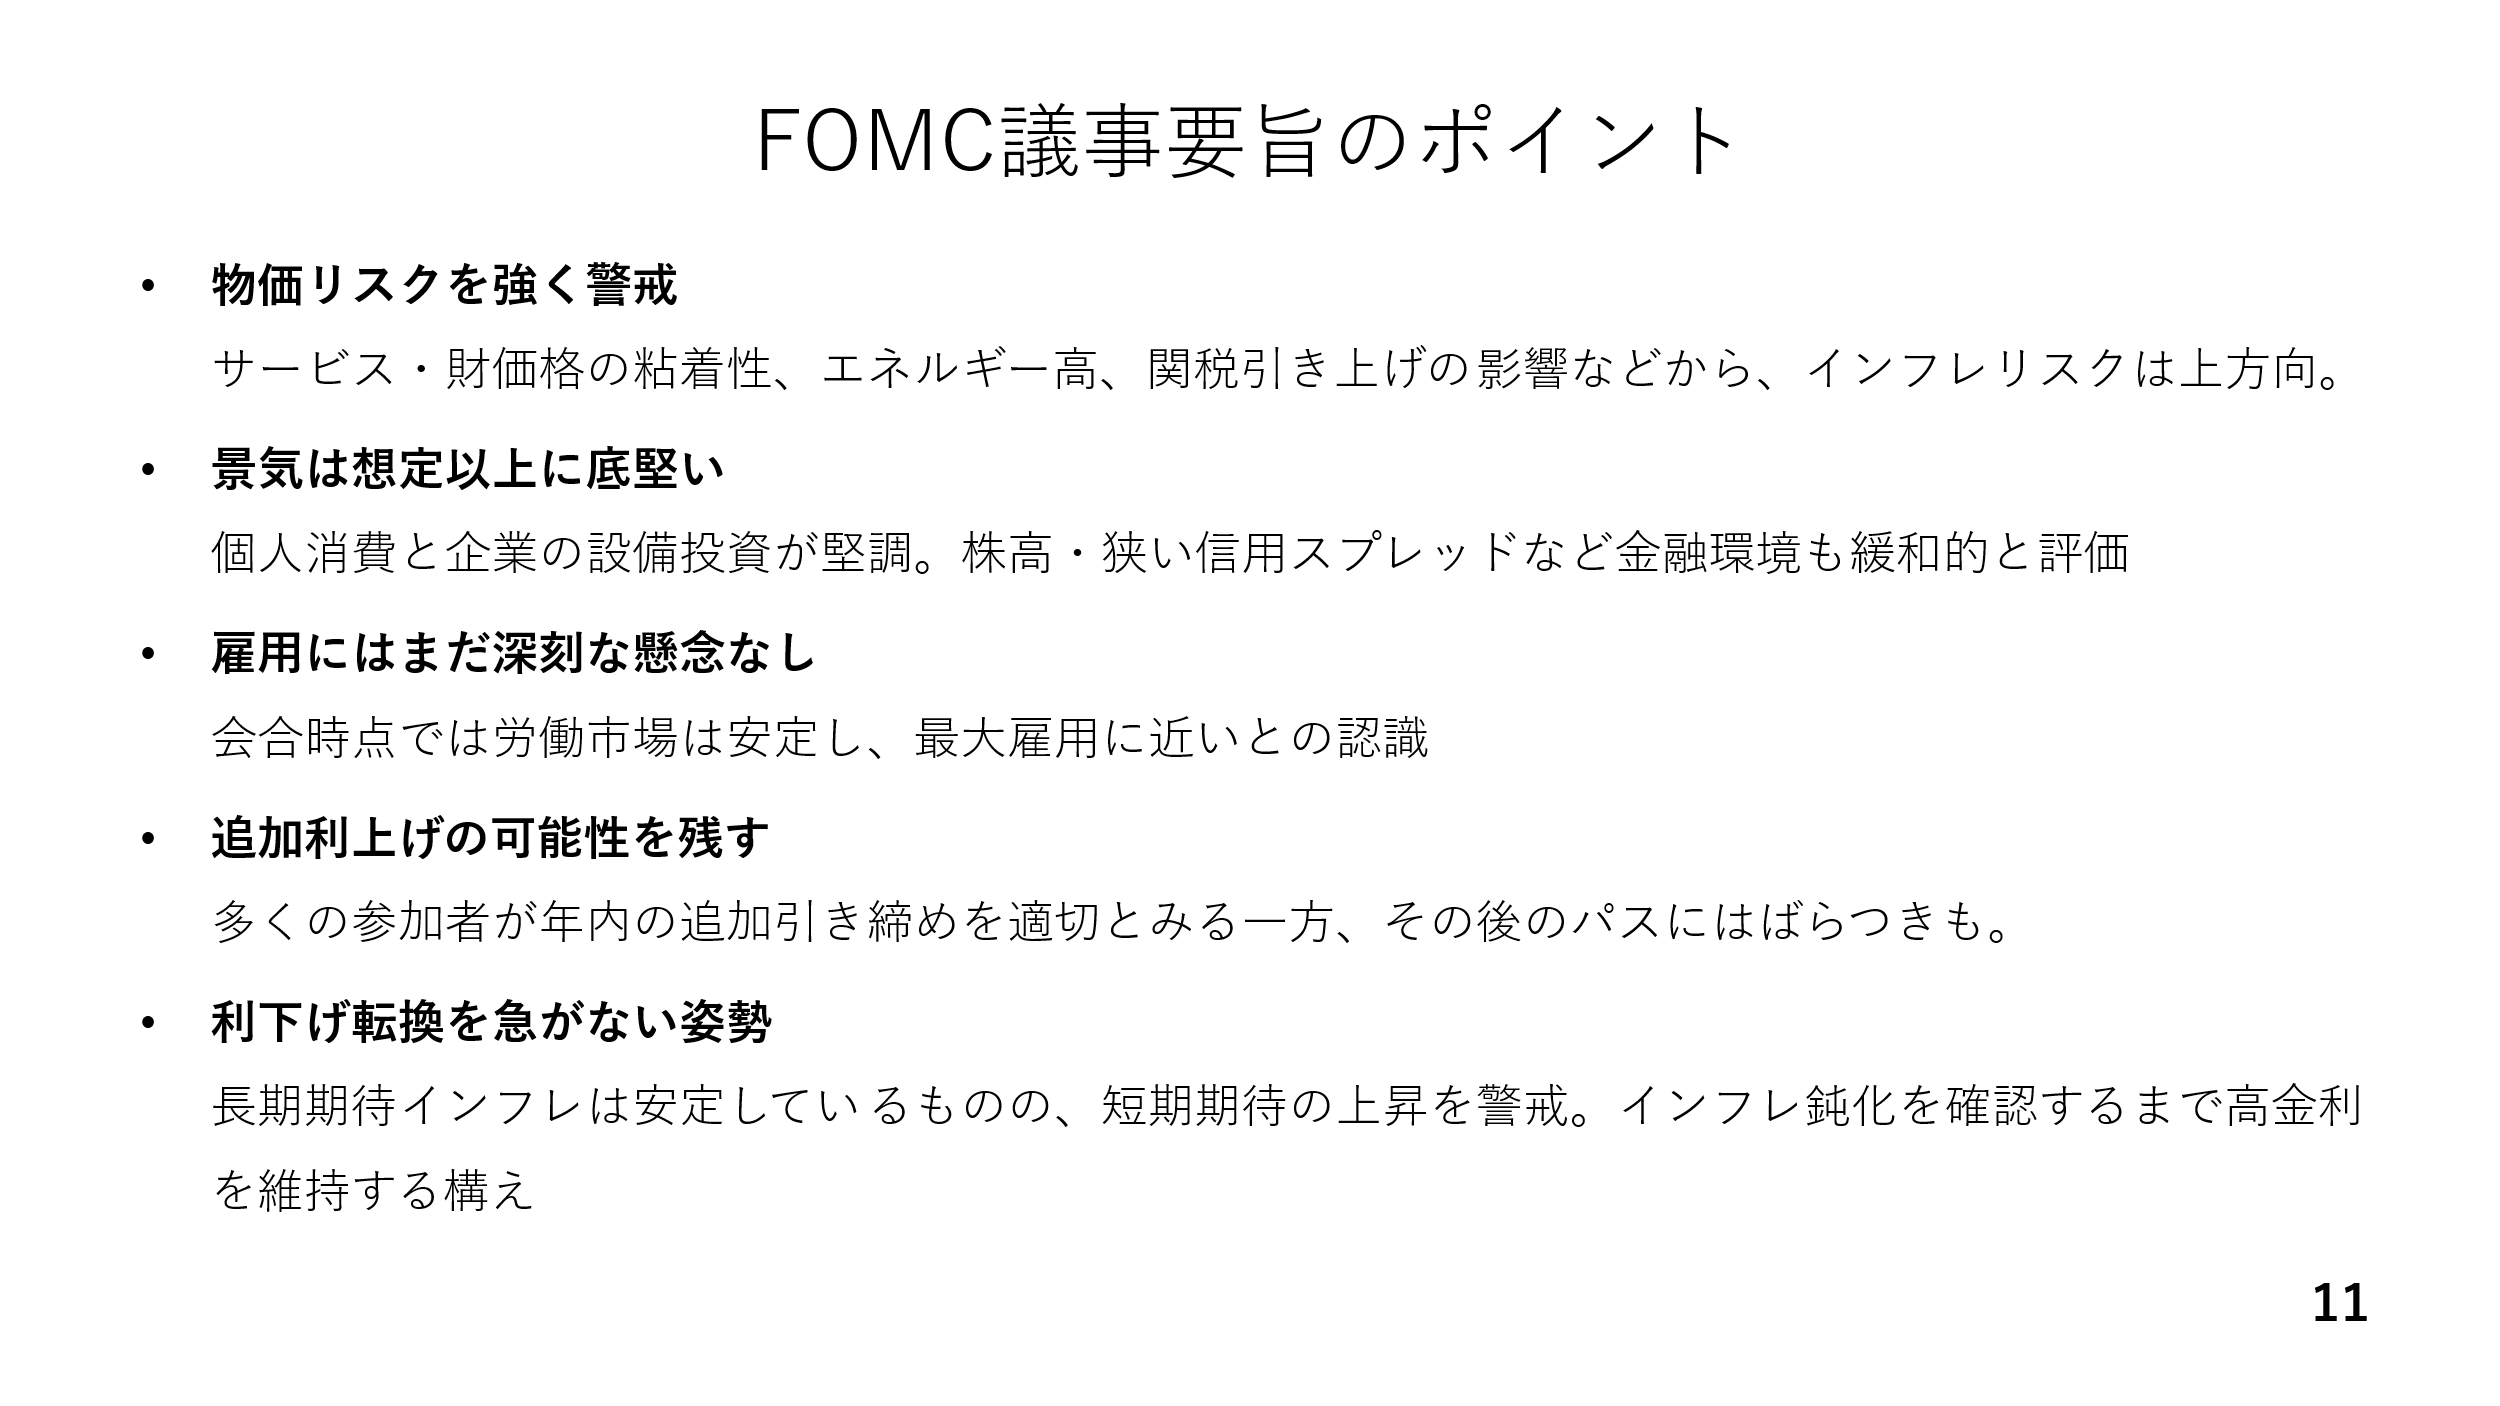
実際、今週発表された9月のFOMC議事要旨によれば、インフレへの警戒が示された一方、労働市場については完全雇用に近いとの見方が示されました。景気も想定以上に底堅く、利上げの必要性が示されています。長期的な期待インフレは安定しているものの、短期の期待インフレの上昇が警戒されています。中央銀行にとって、期待インフレの安定が重要です。期待インフレが高いと、消費や設備投資が前倒しで実行され、自己実現的なインフレにつながる可能性があるからです。FOMCは引き続き追加利上げを模索するでしょう。ただ、ウォラー理事は9日、追加利上げの必要性をみとめつつ、「連続する会合で利上げする必要はない」と発言し、10月の据え置きを示唆しました。基本的に次の利上げは12月になる可能性が高いと考えられます(ページ11)。
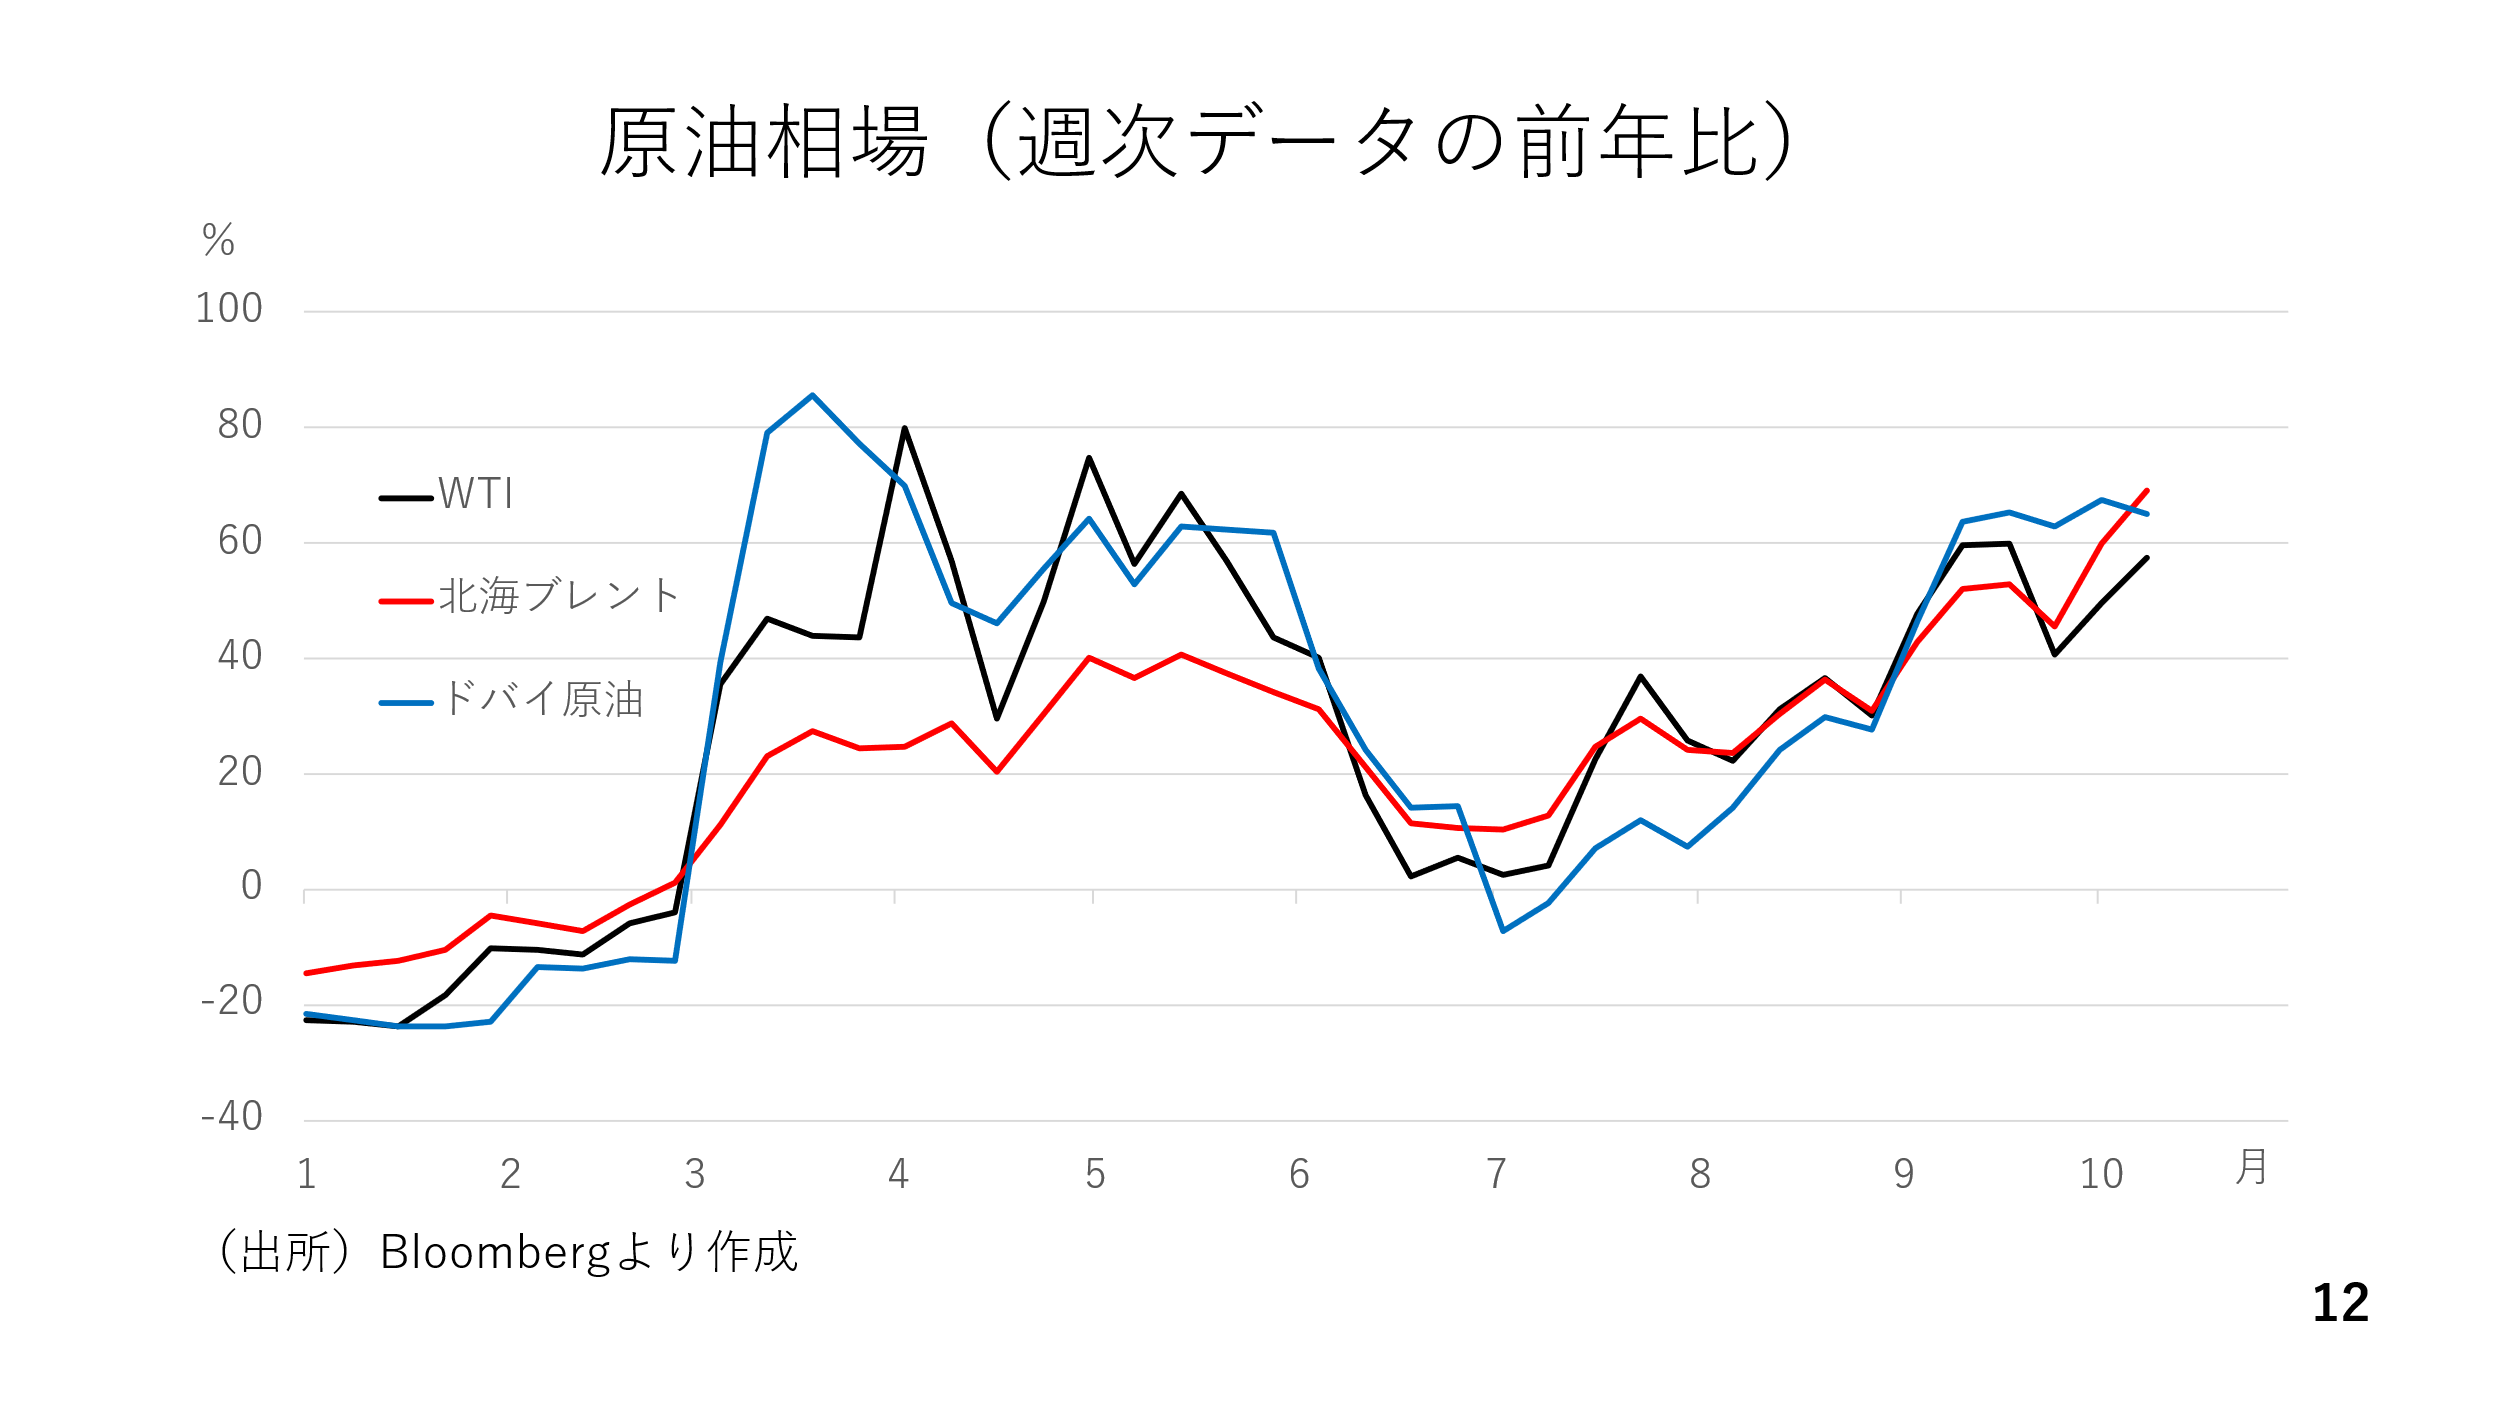
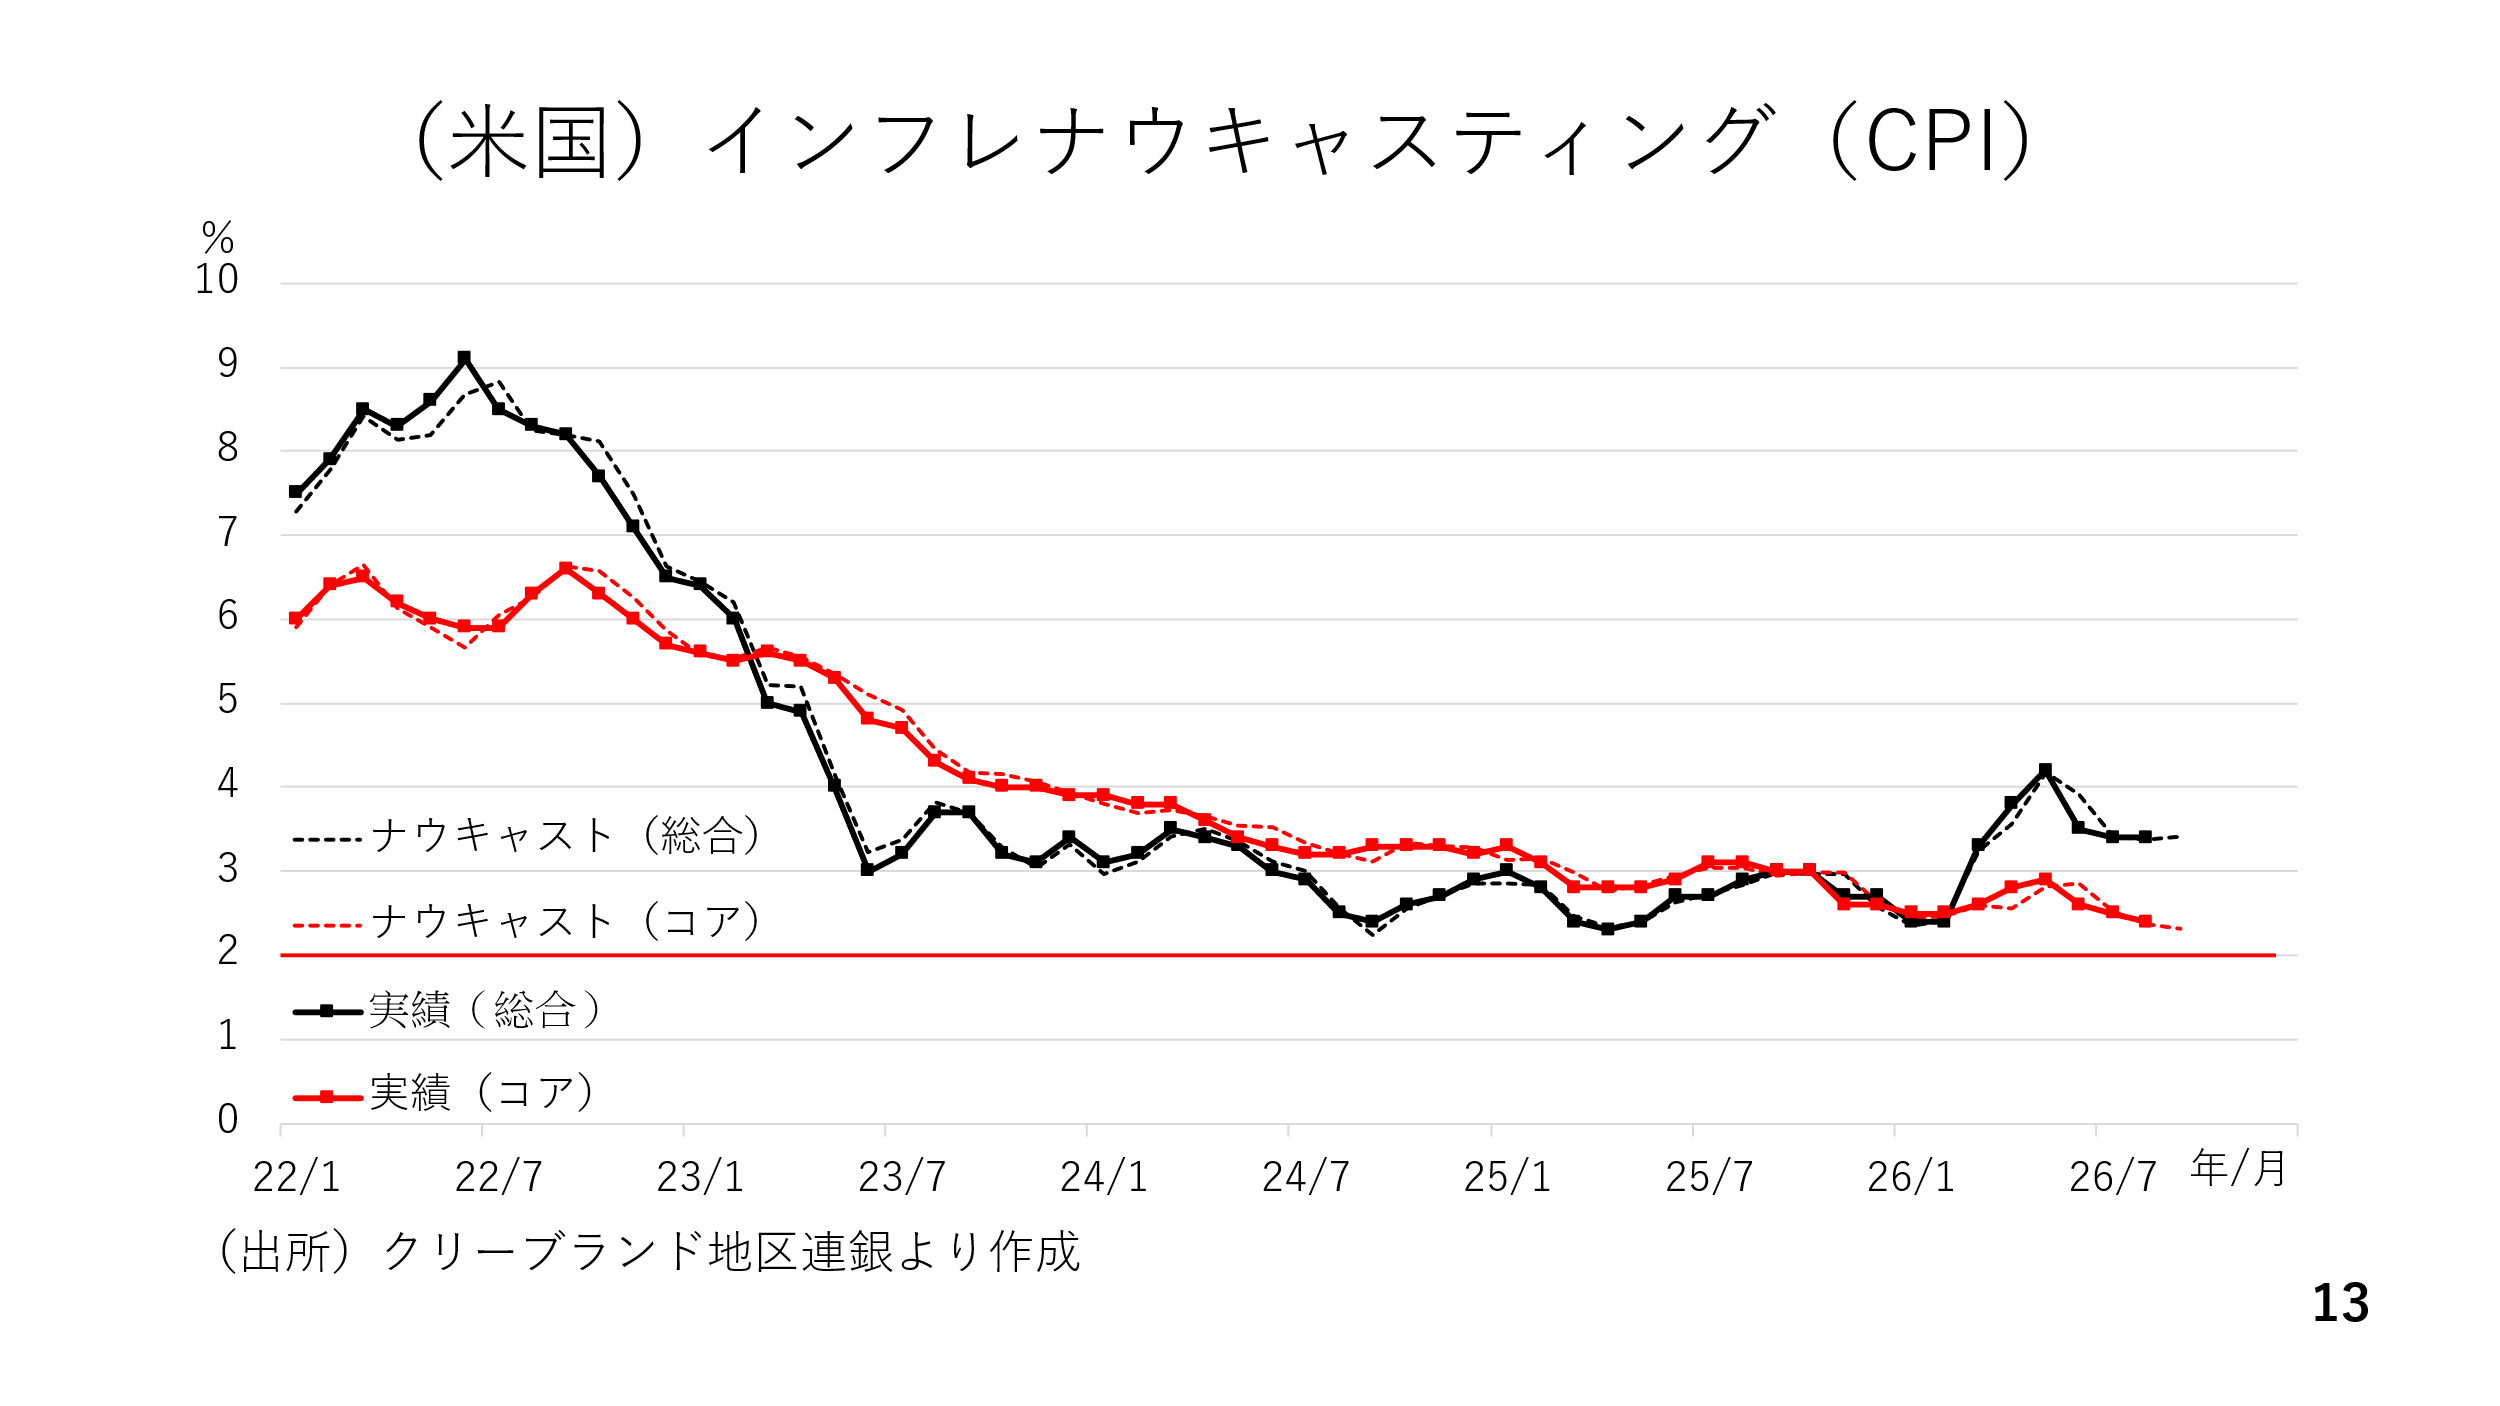
その点、来週の米9月CPIに注目です。現在、原油相場の騰勢は落ち着いているものの、前年比では60%近い上昇となっています。それだけに、インフレ率の高止まりが見込まれます(ページ12)。
実際、クリーブランド地区連銀が公表しているインフレの事前推計値、インフレナウキャスティングによれば、インフレの高止まりが示唆されています。一方、食品とエネルギーを除くコアについては前月から伸びが縮小すると推計されており、この通りとなれば、10月利上げは見送りとなるでしょう。その場合も市場での10月利上げの織り込みが2割を下回っていることから、特にドル安が進む展開とはなりにくいでしょう(ページ13)。
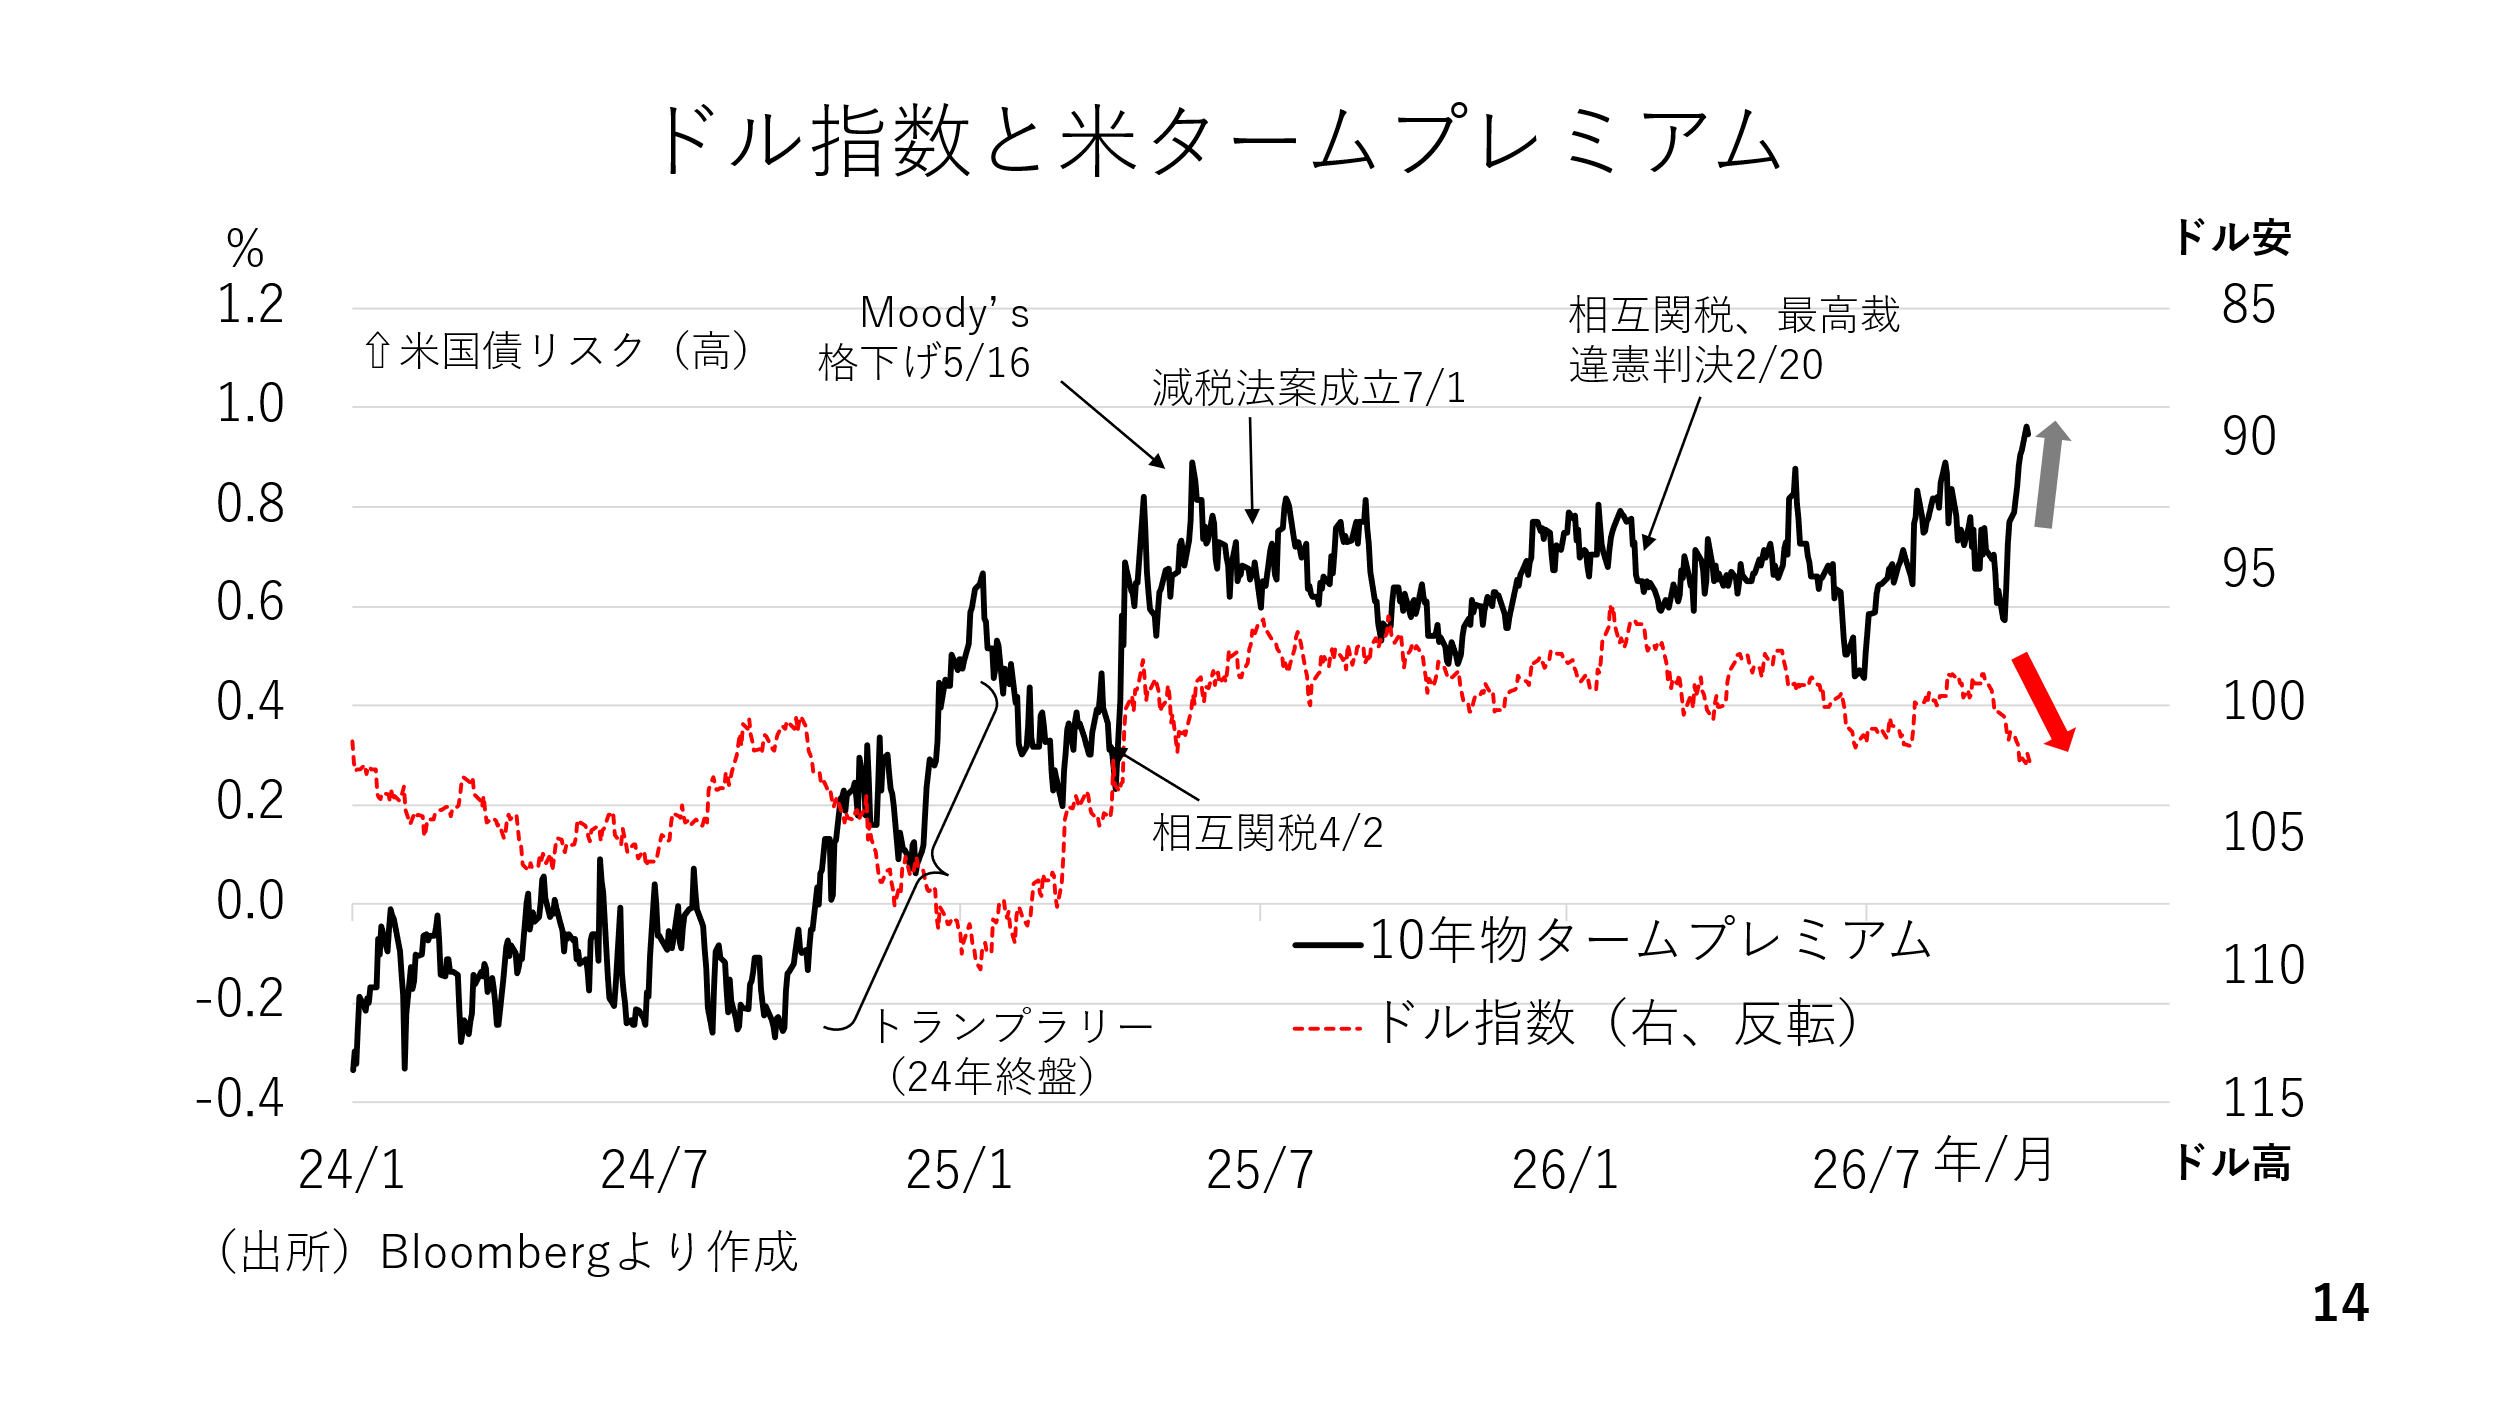
さて、今回のテーマ、「ドル高は本物か?」についてです。先に示した通り、ドル指数は上値の目途となってきた「102」を上抜けしており、ここからドル高に拍車がかかる可能性があります。ただ、現在のドル高はあくまでもユーロ安の裏返しであり、ドル側の要因によって、主体的に上昇しているわけではありません。その上、現在、米国のタームプレミアムも第二次トランプ政権発足後で最も高い水準まで上昇しています。ユーロ安がなければ、ドルにも下落圧力が加わっている可能性があります。このため他力本願とも言えるドル高だけに、今後の持続性について、控え目に見ておく方が無難でしょう(ページ14)。
来週の注目点とドル円見通し
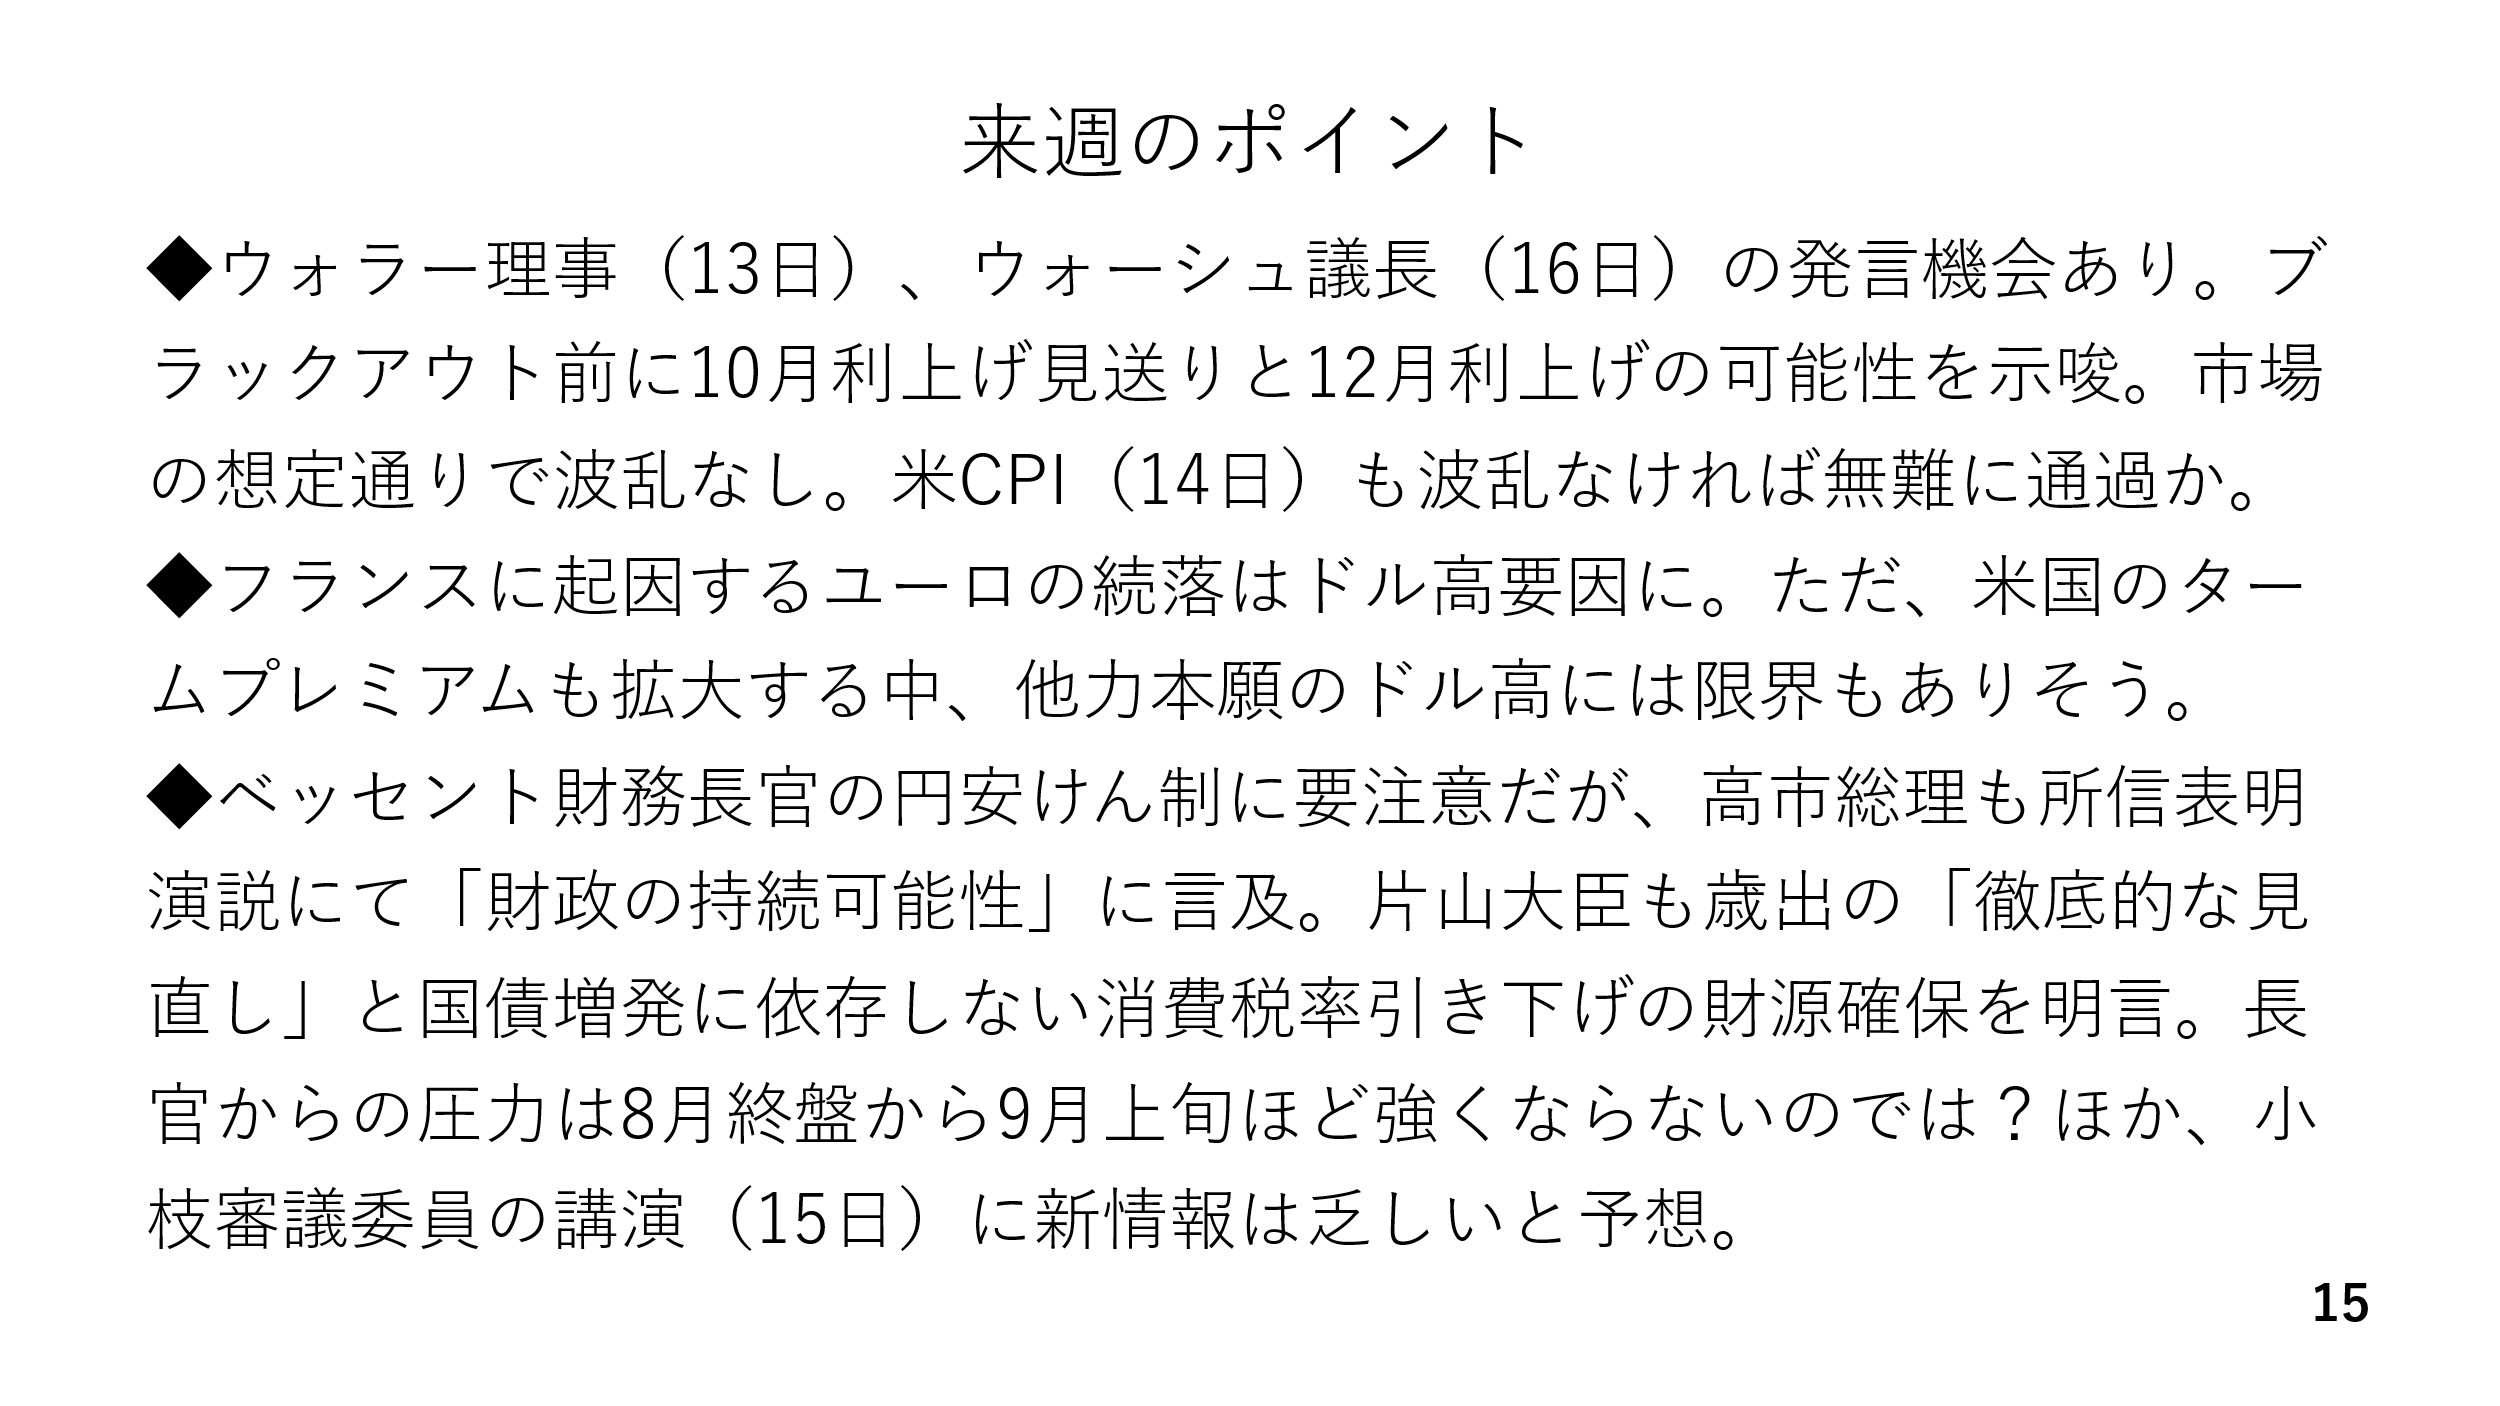
では来週のポイントです。来週はウォラー理事やウォーシュFRB議長の発言機会があります。FOMCを前に高官が金融政策に関する発言を制限されるブラックアウト期間(10月17日~10月29日)に入る前の最後の情報発信です。おそらくインフレへの警戒と追加利上げの必要性が示されるものの、10月のFOMCでは一旦様子を見るとのメッセージが示されるのではないでしょうか。市場の想定通りであり、影響は限定的と考えられます。また、CPIもよほど予想に対して上振れや下振れとならない限り、無難に通過すると考えられます。
フランスに起因するユーロ安には引き続き警戒が必要です。間接的なドル高要因として引き続き作用するとみられますが、先の通り、ドル高の持続性や程度については慎重にみておく必要があります。従って、ドル円も160円までまだ距離があると考えられます。
来週はG7財務大臣・中銀総裁会議を控えています。ベッセント財務長官から、円安牽制発言がきかれる可能性があり、要注意です。ただ、今週の所信表明演説の中で、高市総理は財政の持続可能性に言及しました。片山財務大臣も歳出の徹底的な見直しと国債の増発に頼らない消費税率引き下げの財源確保を明言しています。いわゆるリフレ的な政策に対する気遣いも垣間見られたと言え、8月終盤から9月上旬に見られたトーンほど、財務長官からの対日要請はそれほど強くならないと考えられます。そのほか日本では小枝審議委員の講演も予定されていますが、今後の利上げの継続を示唆する一方、そのペースはデータ次第とするなど、新しい情報は限られそうです。全体としてみるとドル円は引き続き157円から158円台で方向感に乏しい値動きが続くと予想します(ページ15)。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!