令和6年に出された「アセットオーナー・プリンシプル」の対象に大学法人が含まれ、更に令和8年7月に文部科学省と経済産業省による「大学の資産運用の促進・高度化に向けたガイドブック」の策定、そして同時に文部科学省から通知された「学校法人会計における有価証券の時価情報等に関する情報提供の充実について」を受け、大学法人を巡る資産運用に大きな変化の兆しが生まれています。これがある意味政府行政主導の変化であることは否定できないものの、一方でこれほど大胆に行政の舵取りが変わった背景には、大学経営を取り巻く経済金融環境の劇的な変化があることもまた事実だと思われます。
2016年にダボス会議の提唱から始まった「第4次産業革命」と呼ばれる社会のDX化、そしてコロナ禍を挟んで急激に台頭した「AI革命」による社会的イノベーションは、その「革命」という表現が誇張ではないほどの大きな変化を社会に与えています。社会の革命的変化の継続は、各国企業に豊富な成長機会と資金需要とをもたらし、その裏側で各国経済は恒常的なインフレ圧力に晒されることになりました。ディスインフレの低成長環境下においては現状維持と損失の回避こそが最善の選択肢であるのに対し、インフレ下の高成長環境下においての現状維持は沈下と後退を意味します。あらゆる経済的主体が沈まないために成長を目指していく中において、大学法人経営もまた例外ではなくなってきていると考えます。
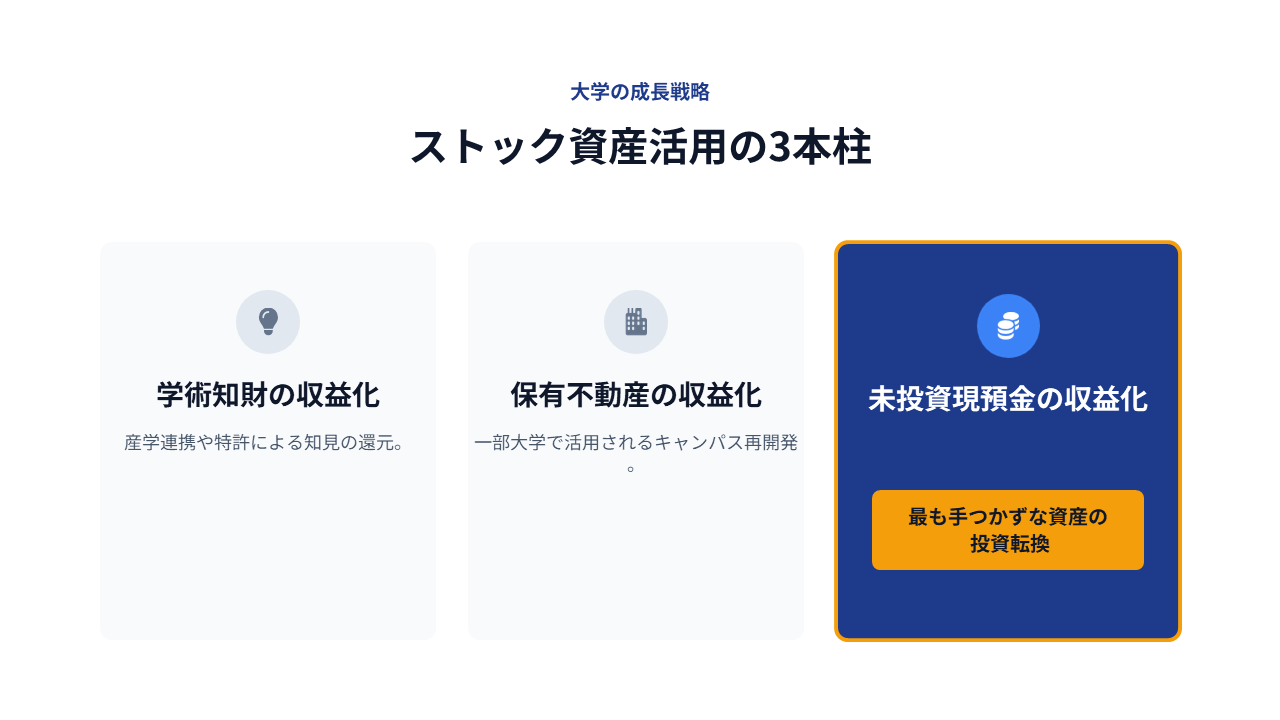
成長には投資が必要です。それは企業でも大学でも変わりありません。そして投資には資金が必要です。大学にとって最もわかりやすい資金導入は志願者数や学生数の増加による学納金の拡大ですが、少子化が進む我が国において志願者数や学生数の増加にはまず大学の価値を上げる、つまり大学としての成長戦略を国内外に示すことが不可避の課題であり学納金の拡大は手段ではなくむしろ結果に過ぎません。であるなら学納金のような「フローの資金導入」に期待するのではなく、「ストック資産の活用」によって資金を生み出す試みこそが大学経営にとって喫緊の課題であるということになります。大学におけるストック資産の活用には、本筋である学術知財の収益化・一部の大学で活用されているような保有不動産の収益化・そして未投資現預金(低リスク債券投資を含む)の収益化という3本の柱が想定されます。この内多くの大学法人で最も手つかずなのが、未投資現預金の収益化だったといえるでしょう。もちろん基金の設立による寄付金の拡大といった新規のフロー導入とストック化も検討すべき課題ではありますが、手許現預金の有効活用をしていない団体が新たに寄付を求めても応じる人は少ないのではないでしょうか。
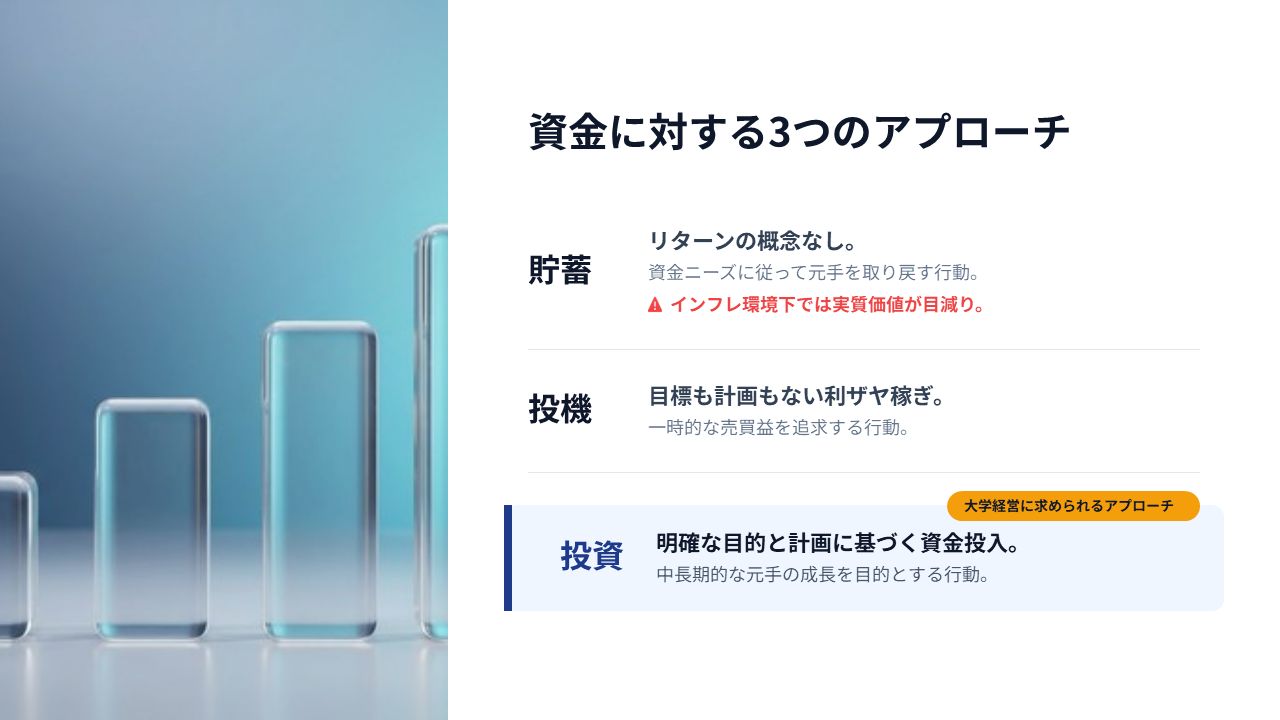
大学の資産運用に求められているのは、現在「貯蓄」されてしまっている資金を「投資」に振り向けることです。貯蓄とは「貯めて蓄える」ことを言います。ここには収益(リターン)という概念はなく資金ニーズに従って元手を取り戻していくものです。一方で「投資」とは「明確な目的と計画」に基づき資金を投入し、獲得された収益によって元手となるストックを中長期的に成長させていくことを目的としています。資産運用というとよく「大切な浄財を投機に回すのか」という声を聞くこともありますが、「投機」とは目標も計画もない「利ザヤ稼ぎ」のことであり、得られる(かもしれない)ものは一時的な売買益です。
金融市場には価格変動がつきものです。どれほど慎重に計画したところで、外部環境や金融市場の変化により投資収益が一時的にマイナスとなることもあります。投資を開始したタイミングによっては投下元本を時価が下回るケースも出てくるでしょう。もしこれが短期の利ザヤ稼ぎの投機であるならその投機は失敗だったということになります。しかしこれが中長期における元本の拡大を目指すことを目標とする「投資」なのであれば、一時的な損失は単なる途中経過にすぎません。もちろんこれが一時的な途中経過なのか、計画の根本的な見直しが必要な事態であるのかを検証することは必須です。また投資計画の段階においてどこまでの、またどのような損失が想定され、どこまでを許容範囲とするのか、というコンセンサスを作っておくことも非常に重要な事前作業となります。さらに投資開始後においても、計画の進捗状況や潜在リスクの拡大、想定外の事象への対応など、投資の実行状況に対するモニタリングと調整をし続けるための組織プロセスを定めておくことも必要です。一見難しそうに感じるかもしれませんが、これは特段金融投資に限ったことではありません。一般企業における投資計画においても、人材投資においても、普通に行われているPlan・Do・Check・Actionを行うだけの話です。
大学法人における資産運用は、インフレを伴う成長経済の中において、大学法人内に蓄えられてきたストックを有効活用する手段の一つです。新たな試み、特にリスクを伴う試みには事前の計画と準備が必要です。本コラムにおいてはこれから本格的な金融投資をスタートする大学法人の皆様が準備段階において押さえていただきたい基本項目についてご説明をしていきたいと思います。
寺本 名保美
トータルアセットデザイン 代表取締役社長