
日銀の政策を占うには詳細な分析が必須
変革後の世界ではいっそう債券の重みが増す
ピムコジャパンリミテッドマネージングディレクター
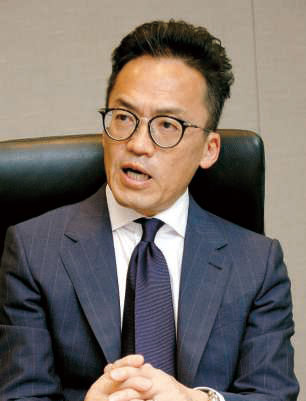
日本における代表者 兼 アジア太平洋共同運用統括責任者 正直 知哉 氏
――まず、昨年の円債市場の振り返りからお願いします。
私たちは昨年初めから日銀の政策変更はしばらくないと見ていましたが、市場ではイールドカーブコントロール(YCC)の早期変更を織り込む局面が何度かありました。短期と長期の金利は政策によって固定されているため、投機筋は超長期債をターゲットにします。そこで当社では、政策変更の思惑によって長期と超長期の金利差が大きくなる「スティープ化」を狙った戦略を実行。これが、運用パフォーマンス的には奏功しました。
ただし、この戦略は、「市場はYCCの変更を織り込むが実際には政策は動かない」限り有効です。昨年後半には、世界的なインフレが日銀の想定を上回って日本にも波及していたため、当社では政策変更の可能性が徐々に高まっていると見ていました。そこで、年末までにはスティープ化戦略を手仕舞い、デュレーションをアンダーウェイトする戦略に切り替えていきました。そして実際、12月のYCC修正で長期金利が上昇しました。
ピックアップ
-
- Web限定
- プライベートアセット
- 企業年金
- 資産運用時事コラム
連載 小倉邦彦の資産運用時事コラム 第42回 プライベートアセットにおけるオープンエンドとセカンダリー投資を徹底解説 後編「企業年金は何故セカンダリー投資を選好するのか?」~ハミルトン・レーン/明治安田アセットマネジメント年金運用セミナーにおけるNFRC古池シニア・コンサルタントとの対談より~
-
- Web限定
- 株式
野村年金ニュース解説 「次期TOPIX」への移行――銘柄入替でインデックスはどう変わるのか
-
- Web限定
- 寄稿
- 市場見通し
- 為替
【為替相場】「粘性」高まる米インフレと日銀のジレンマ ドル円160円突破はあり得るか?
-
- Web限定
- 大学
- 寄稿
DBDC横断コラム 鵜の目鷹の目かもめの目第12回 企業年金の観点から考える大学の資産運用 ~マートン論文からの示唆