
当シリーズでは、高千穂大学の商学部教授で三菱UFJ銀行の外国為替のチーフアナリストを務めた内田稔氏に、為替を中心に金融市場の見通しや注目のニュースをウィークリーで解説してもらう。※この記事は11月13日に配信された「内田稔教授のマーケットトーク 第107回 160円台回復の原動力とFIMAレポの死角」を再編集しています。ご質問はYoutubeチャンネルのコメント欄からお願い致します。
ドル円160円台回復、その原動力は「ドル高」
今回は、「160円台回復の原動力とFIMAレポの死角」について解説します。
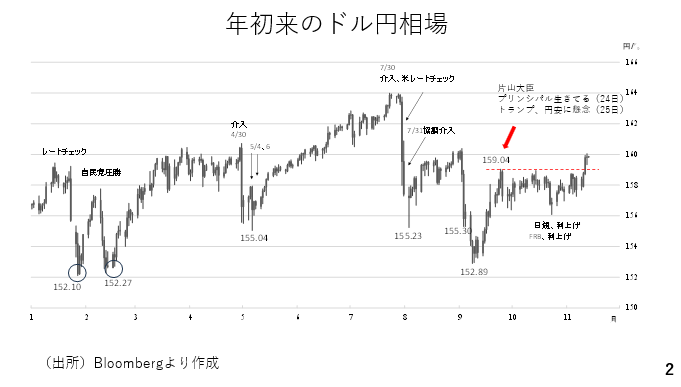
今週のドル円は2カ月ぶりに160円台を回復しました。前回の動画では注目すべき水準として159円04銭を挙げました。これは9月の日銀の利上げ後もドル円が続伸し、160円台到達が見込まれた場面で片山財務大臣が円安をけん制[1]し、反落した水準です。ここを抜けると円安期待が高まる可能性を指摘しました(ページ2)。
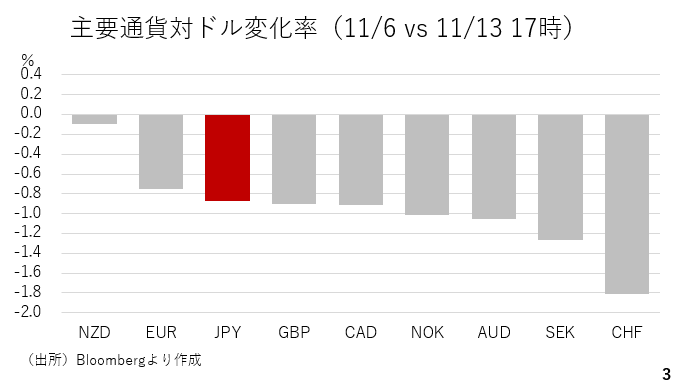
今週1週間の主要通貨の対ドル変化率をみると、ドルが全面高でした。円は相対的にみれば、上位に位置しており、今週の160円台回復はドル高が原動力でした(ページ3)。
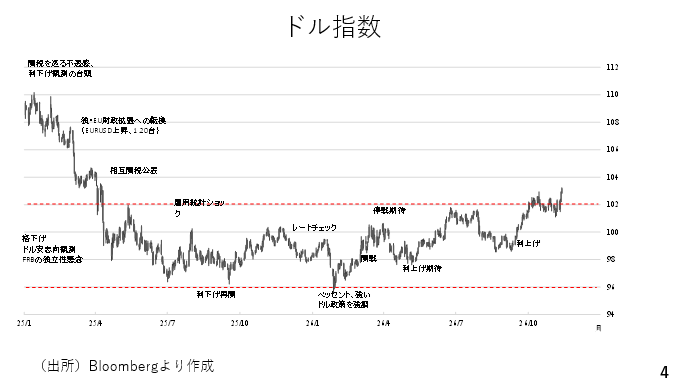
ドル指数は、昨年4月以降の上値目処、102を大幅に上抜けしました。9月から10月の上抜けはフランスの財政審議の混乱を嫌気したユーロ安という「敵失」によるもので、持続性に乏しかったと言えますが、今回はドル高による上抜けであり、しばらく続く可能性が高いと言えます(ページ4)。
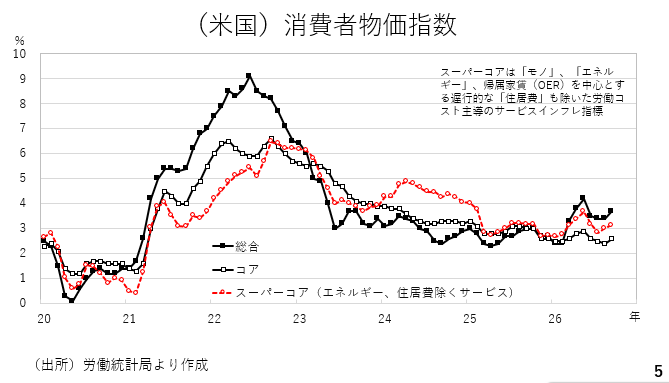
ドル高の契機となったのが、米10月CPIです。政府機関閉鎖の影響で昨年のデータがないため、前年比の数値は公表されていません。次の前年比のグラフは9月までのものですが、スーパーコアの伸びが高まっていることから、先月の動画でインフレへの警戒を指摘しました[2]。また、前月比のデータでみるとCPIの約25%を占める帰属家賃の伸びも上昇トレンドにあり、インフレへの警戒が必要です(ページ5)。
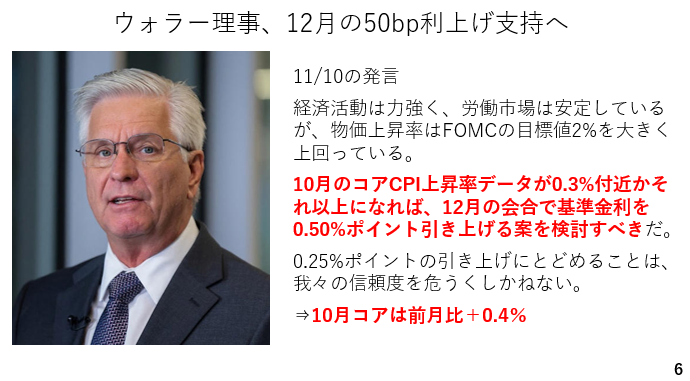
ウォラー理事は10日、コアCPI上昇率が0.3%付近かそれ以上の場合、12月会合で50ベーシスポイントの利上げを検討すべきと発言していましたが、結果は+0.4%でした。通常、50ベーシスの政策金利の変更は緊急を要する場合であり、さすがに次回の利上げ幅は25ベーシスと予想しますが、今後のデータ次第では50ベーシスの可能性も否定できず、また12月の利上げ後、間髪を入れずに1月利上げとなる可能性も十分です(ページ6)。
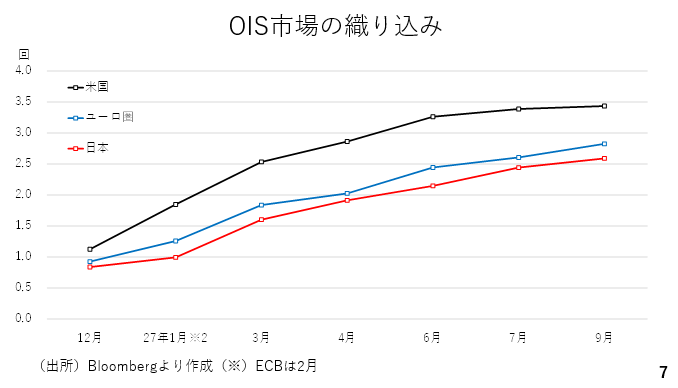
現在、OIS市場は来年6月までにFRBの3回(75bps)以上の利上げを織り込んでいます。12月も50ベーシス利上げをわずかに織り込んでいます。ECBの利上げも濃厚と言え、日銀にとって12月利上げを見送る選択肢はほぼなくなったと言えます(ページ7)。
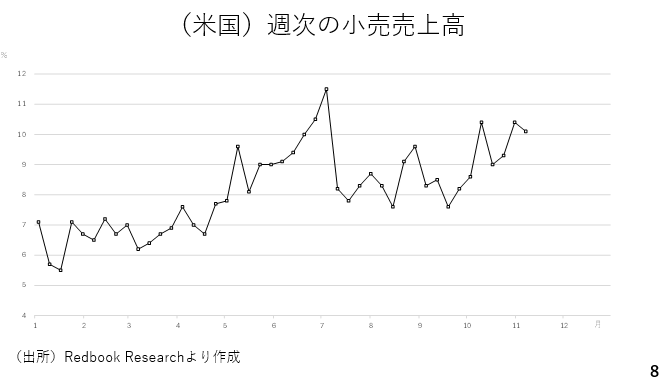
来週、米国では小売売上高が発表されます。民間の週次データをみる限り、底堅い個人消費が確認されると思われ、これも利上げ期待を高めることになりそうです(ページ8)。
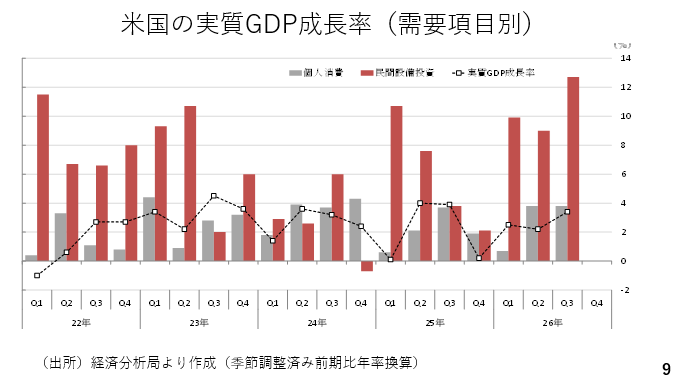
一方、米国経済をめぐっては、民主党のデータセンター建設に関するスタンスに要注意で宇。今回の選挙で大規模なデータセンターの建設を控える複数の州知事が民主党系に変わりました。これまで好調を維持してきた米経済のけん引役の一つは設備投資です。さらに、その結果として情報技術セクターを中心に株式相場が堅調に推移した結果、主に富裕層の資産効果が個人消費を押し上げた面もあります。仮にデータセンターの建設に急ブレーキがかかる展開になれば、米経済の成長率が低下することになりかねず、今後の民主党のスタンスに注目です(ページ9)。
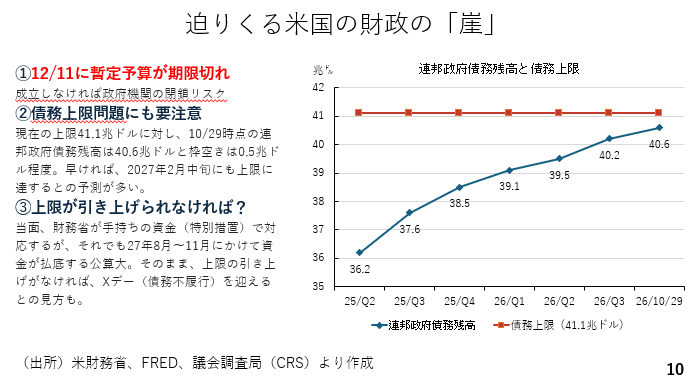
また、ねじれ議会となった結果、今後米国の財政問題がクローズアップする可能性が高いと言えます。短期的には12月11日に暫定予算が期限を迎えます。ここで、さらなる暫定予算か本予算を決めなければ、政府機関の閉鎖に追い込まれます。さらに、連邦政府債務残高が40.6兆と債務上限(約41.1兆)に迫っています。多くの専門家が年明け2月中旬にも上限に達すると予想しており、上限が引き上げられない場合、財務省が手持ちの資金で対応する特別措置を講じなければなりません。ただその場合も来年8月以降、資金が払底するとみられており、米国債が債務不履行に陥るXデーが到来するとの見方もあります。そうした事態となった場合、FRBは利上げどころか、寧ろ利下げに踏み切る可能性も否定できず、議会の動向にも十分に注意が必要です(ページ10)。
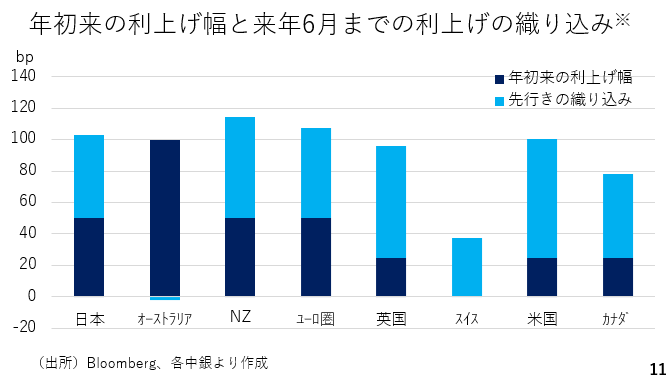
ここから日本円についてみていきましょう。10月30日に日銀は基調物価が物価の安定目標と概ね整合的であるとして、今後は基調物価の上振れリスクを重視し、利上げペースの加速を示唆しました。それでも円安トレンドに大きな変化はみられていません。その要因の一つに政策金利からインフレ率を差し引いた短期の実質金利が依然としてマイナス圏に位置していることが挙げられます。加えて、為替相場は相対比較で決まる面もあります。仮に、日銀が利上げを続けても、海外の中央銀行も利上げを重ねる場合、利上げが円固有の増価要因とはなりません。下のグラフの内、紺色の部分は年初来の利上げ幅です。また、水色部分はOISが見込む来年6月までの利上げ幅です。スイスを除き、概ね横並びであることがわかります(ページ11)。
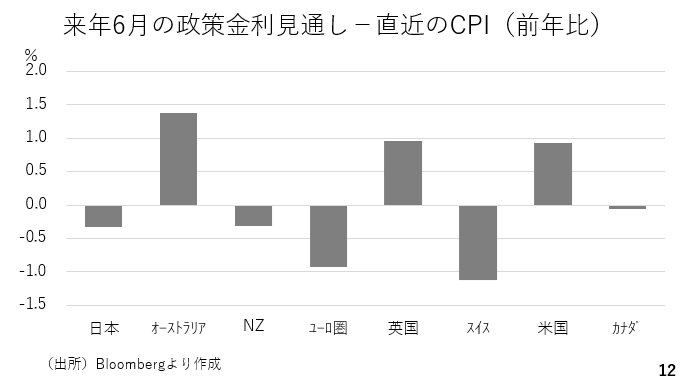
さらに、来年6月時点に見込まれる政策金利から直近のインフレ率を差し引くと、日本の実質政策金利はマイナスになります。他にもニュージーランドやユーロ圏、スイスの実質金利もマイナスとなっており、円独歩安を示唆しているわけではありませんが、それでも日銀の利上げ観測が円高に結びつきにくい状況を表していると言えます(ページ12)。
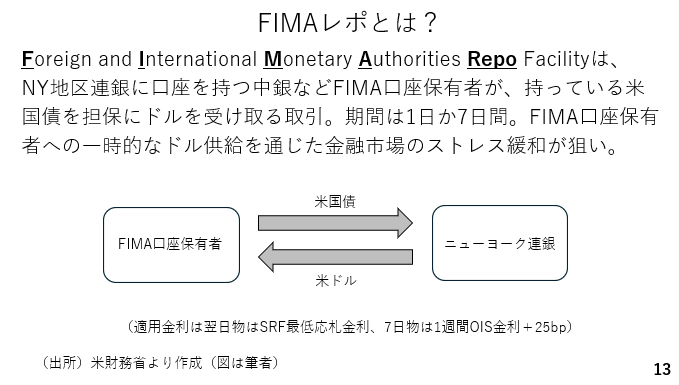
さて、再び160円の大台に達したため、来週以降は為替介入への警戒感が強まりそうです。日本の財務省は今年8月、今後の為替介入にFIMAレポを活用する方針を示しました。FIMAレはは口座保有者が担保として米国債をニューヨーク連銀に差し出す代わりに米ドル資金の供給を受けるものです。FIMAレポを活用すれば、日本がマーケットに米国債を売却することなく、ドル資金を調達することができます(ページ13)。
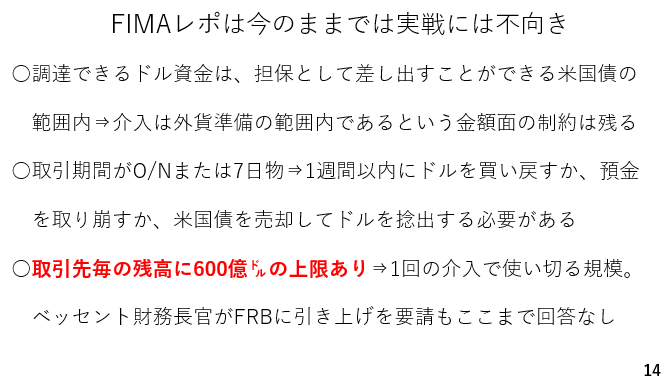
しかし、FIMAレポは現状のままでは実際の介入には不向きと考えられます。まず、供給されるドルは担保の範囲内であり、外貨準備規模の制約は残ります。次に、FIMAレポはオーバーナイトまたは7日物であり、供給を受けたドルを短期間で変換しなくてはなりません。加えて、FIMAレポは取引先ごとの取引残高に600億ドルの上限が設けられています。最近の日本当局の為替介入は10兆円を超えることが多く、600億ドルのままでは日本の介入規模に対応仕切れません[3]。
そこで、ベッセント財務長官は8月、FRBに対して上限の引き上げを要請しましたが、これまでFRBは回答していません。FRBのスポークスマン的な役割を演じることの多いWSJ紙のニックティミラオス記者は、社説の中でFIMAレポは米ドルの流動性低下時における制度であり、介入資金を供給するものではないと主張しています。複数のFRB高官に接触した上での考えとみられ、FRBがこのFIMAレポの上限引き上げに対し、消極的であると推測することができます(ページ14)。
では、来週のポイントです。160円台回復の原動力は円安ではなくドル高です。160円を超えれば、介入警戒感や米国からの牽制も見込まれ、上値も重くなると考えられますが、こうした見方が正しければ、こうもあっさりと160円台を回復することも難しかったはずです。来週の米小売売上高もまずまずと見込まれる中、ドル高主導で161円付近に向かってじり高となる可能性が高そうです。もちろん米財務省のレートチェックや日本の単独介入によって、5円程度急落する場面も想定しておく必要があります。仮に、対イラン攻撃が拡大されれば、株安・原油高が見込まれます。原油高は米国の貿易収支の改善を通じたドル高要因です。市場の混乱は、リスク回避の円買い以上に、利上げ観測の後退による円売りを招くとみられ、ドル円は上昇すると考えられます。そのほかでは、ねじれ議会の誕生を見据えたAI投資の減速、財政面の混乱といったリスクを念頭に、米国での政治的な動きにも注目していく必要があります(ページ15)。
[1] 協調介入以降のプリンシプル(原則)は生きている(9/24)、トランプ大統領が円安に懸念を表明(9/25)
[2] 第103回「粘性帯びる米インフレと注目の指標」
[3] 4/30~5/4は3営業日で合計約11.7兆ドル、7/30~8/3は3営業日で約15.4兆ドルの円買い介入を実施
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!
ピックアップ
-
- Web限定
- 寄稿
- 市場見通し
- 為替
【為替相場】ドル円160円台回復の原動力は「ドル高」?FIMAレポの死角と為替介入の可能性、そしてドル円の展望
-
- 大学
- 寄稿
- 資産運用
持続可能な大学経営のための資金運用講座
第2回 アセットオーナー・プリンシプルが問う資産運用の意思と覚悟 -
- Web限定
野村年金ニュース解説 市場の振り返り(2026年度第2四半期)
-
- Web限定
- 企業年金
- 資産運用時事コラム
連載 小倉邦彦の資産運用時事コラム 第43回 「年金プロダクトサーベイ2026を読み解く~企業年金の投資動向と今後の運用の注目ポイントは」 後編~プロダクト毎の動向(オルタナ投資)、給付改善の検討状況と金利のある時代のポートフォリオ