
連載 小倉邦彦の資産運用時事コラム 第43回 「年金プロダクトサーベイ2026を読み解く~企業年金の投資動向と今後の運用の注目ポイントは」 後編~プロダクト毎の動向(オルタナ投資)、給付改善の検討状況と金利のある時代のポートフォリオ
はじめに
「オルイン」では2年ぶりとなる年金プロダクトサーベイを本年8月に実施、企業年金の運用状況やプロダクトの採用状況、今後の取り組み方針(方向性)について調査し155の確定給付企業年金(DB)から回答を得た。
調査結果は「オルイン」9月号で編集部による解説を付して紹介されているが、本コラムではこれをさらに深堀すべく、運用コンサルタントとしての豊富な経験を有する、マーシュ・インベストメント・ソリューションズ・ジャパン(株)(旧称:マーサー・インベストメンツ)資産運用コンサルティング部 青木大介プリンシパルに、プロダクトサーベイの結果や関連するトピックスについてのコメントを伺った。前編ではプロダクトサーベイ2026における予定利率や目標利率の推移、対策が必要と考えられる課題等から企業年金の動向を整理するとともに、伝統4資産に関するプロダクト毎の動向(今後の方向性)を議論した。
後編ではオルタナ投資に関するプロダクト毎の動向(今後の方向性)を探ると共に、給付改善の検討状況に関するアンケート結果を分析し、さらには金利のある時代のポートフォリオについて議論していきたい。
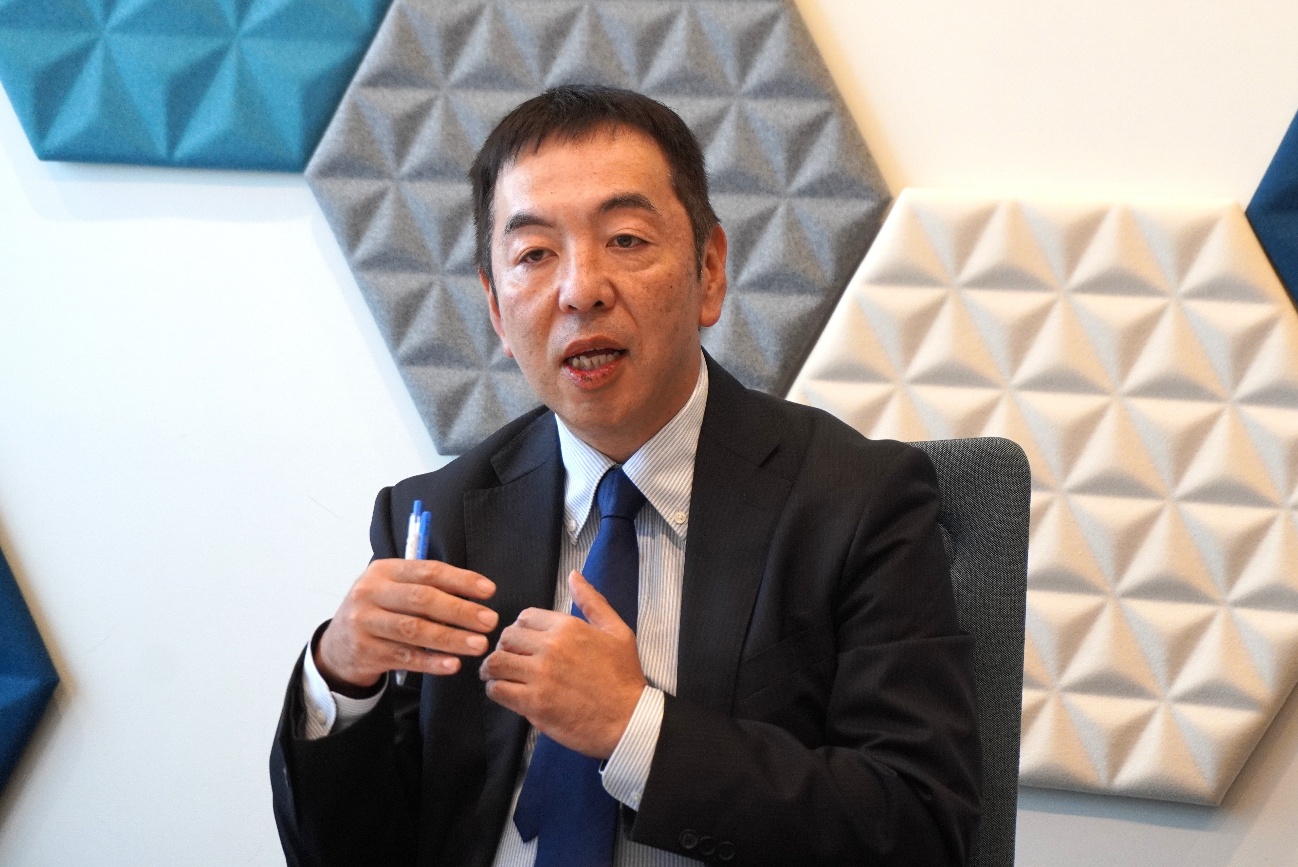
マーシュ・インベストメント・ソリューションズ・ジャパン 青木大介プリンシパル
3.プロダクト毎の動向 オルタナティブ投資について
リキッドなオルタナ投資―HFやマルチアセット+生保一般勘定
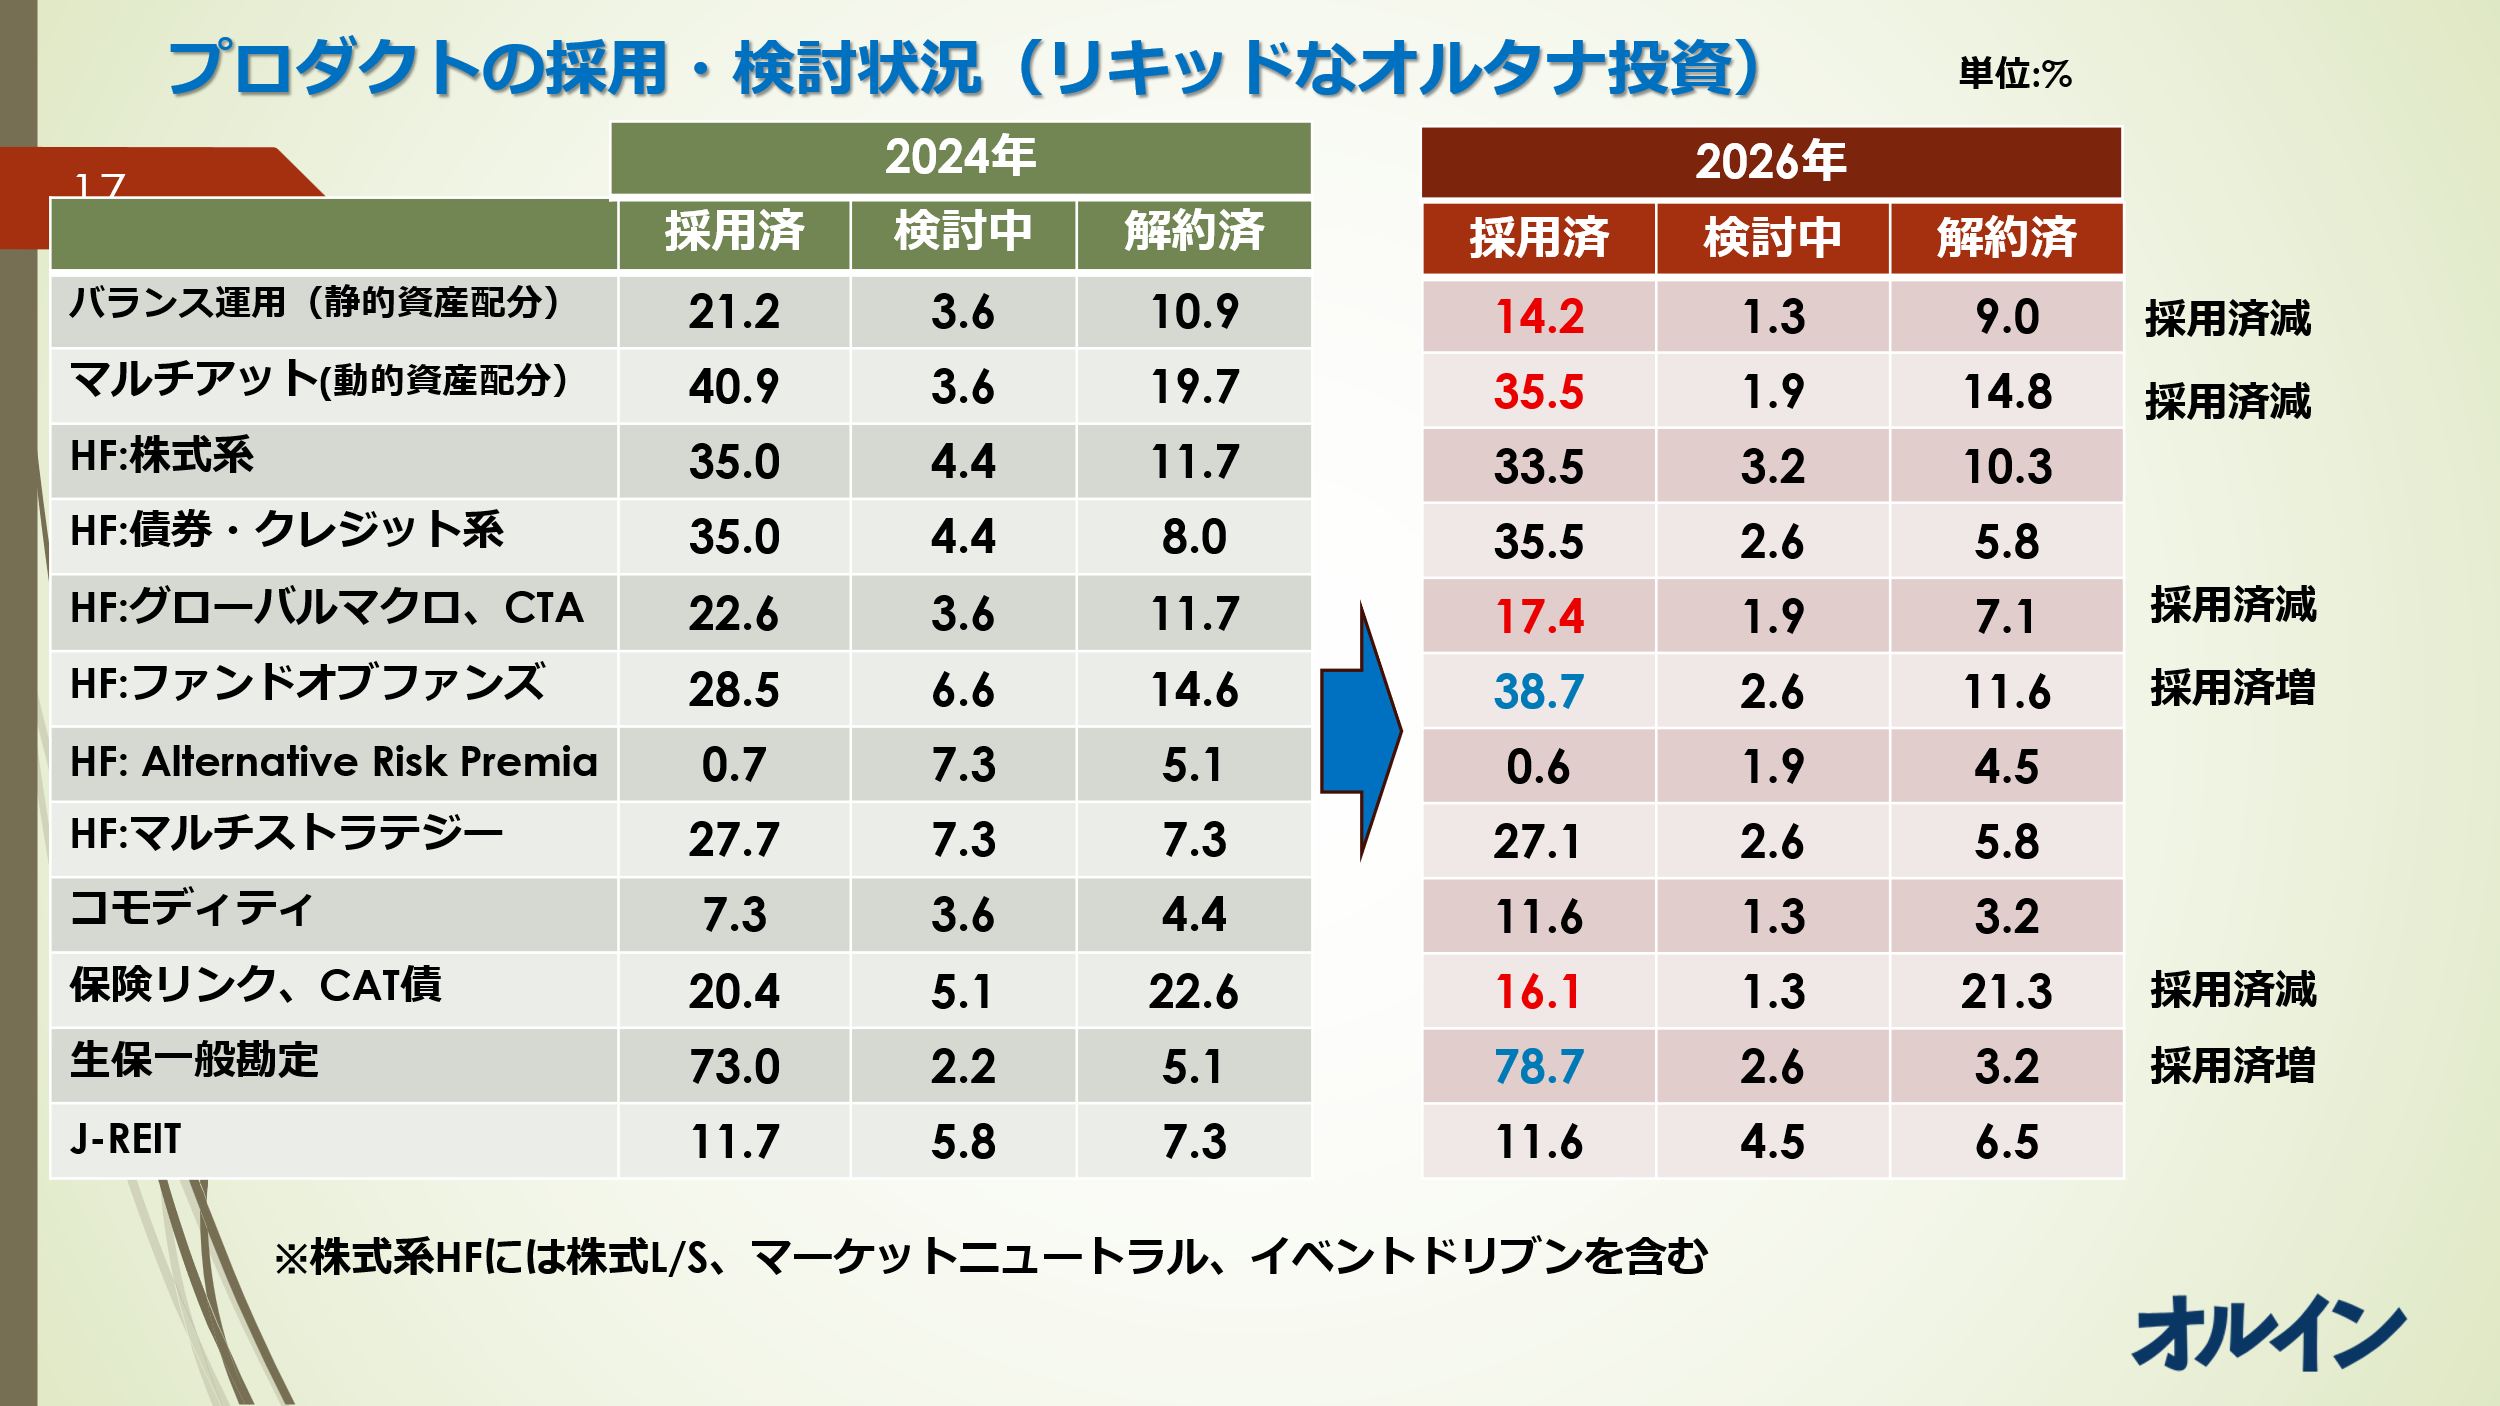
小倉:図表14は流動性のあるオルタナ投資と便宜上ここに含まれている生保一般勘定の採用・検討状況です。マルチアセットの採用済比率が減少し、ヘッジファンドではグローバル・マクロの採用済が減少、一方で、ファンドオブヘッジファンズの採用済が増加しました。生保一般勘定は保証利率の改善や5年物の有期型一般勘定(GIC)の登場もあり、採用済が増えています。
図表14 プロダクトの採用・検討状況(リキッドなオルタナ投資)
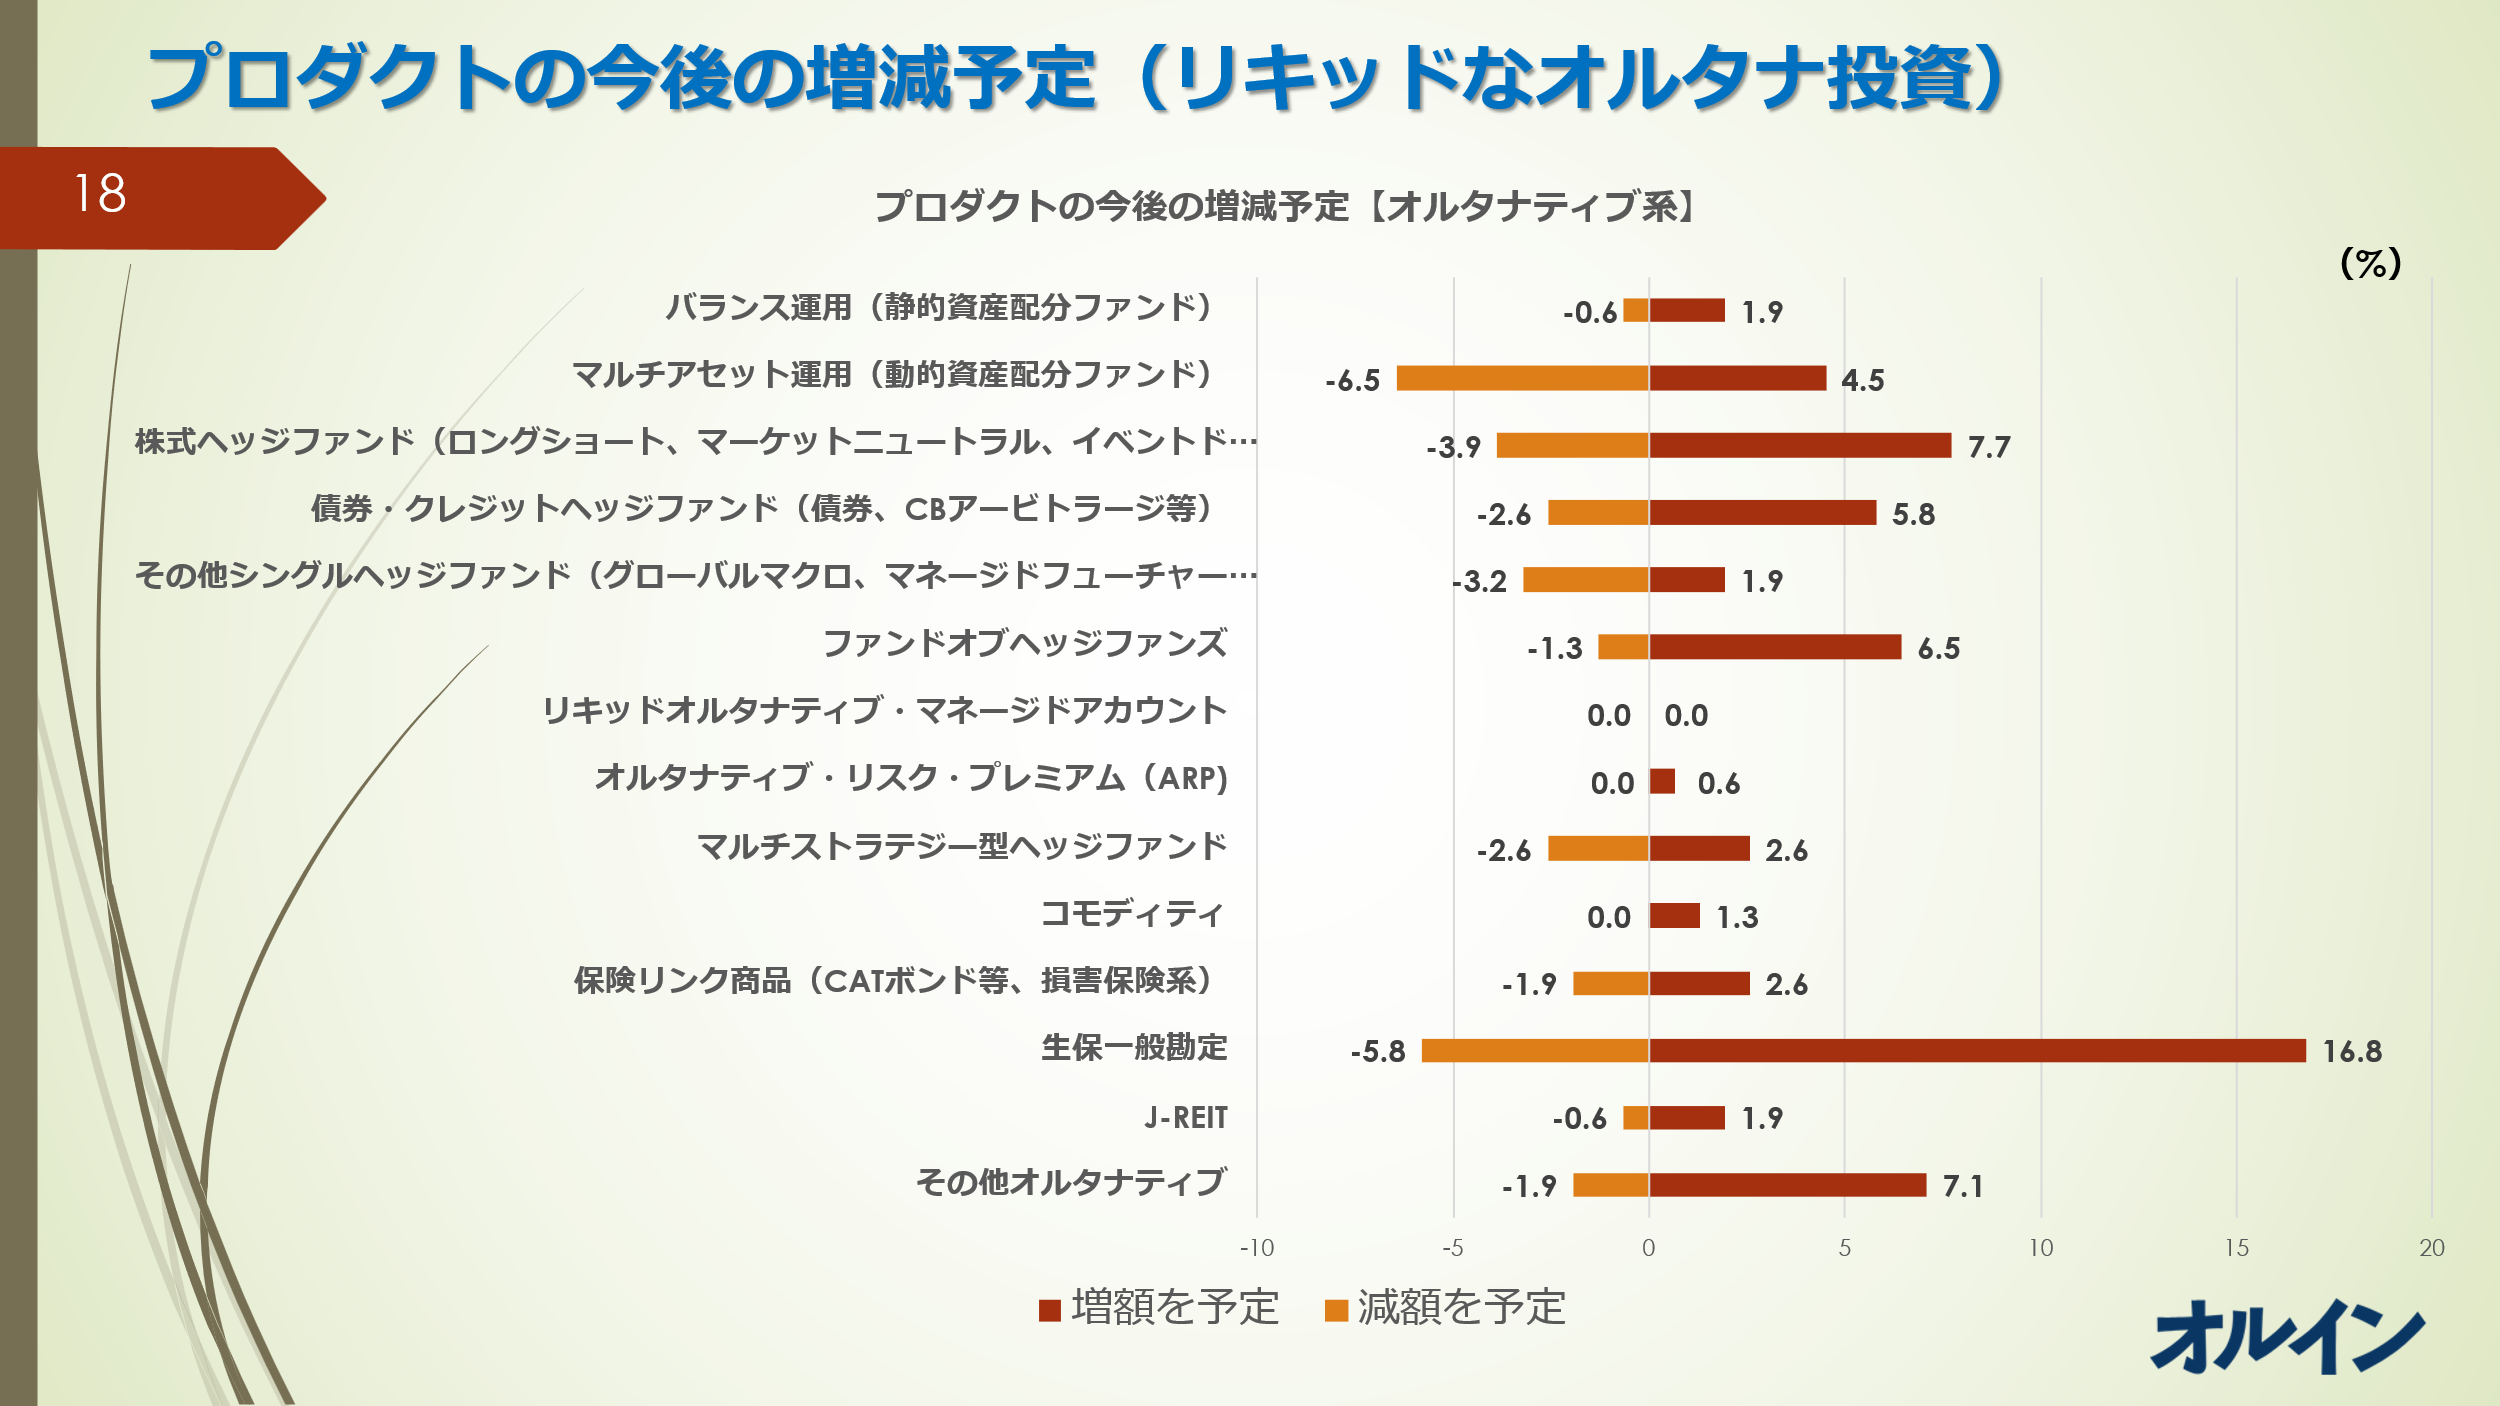
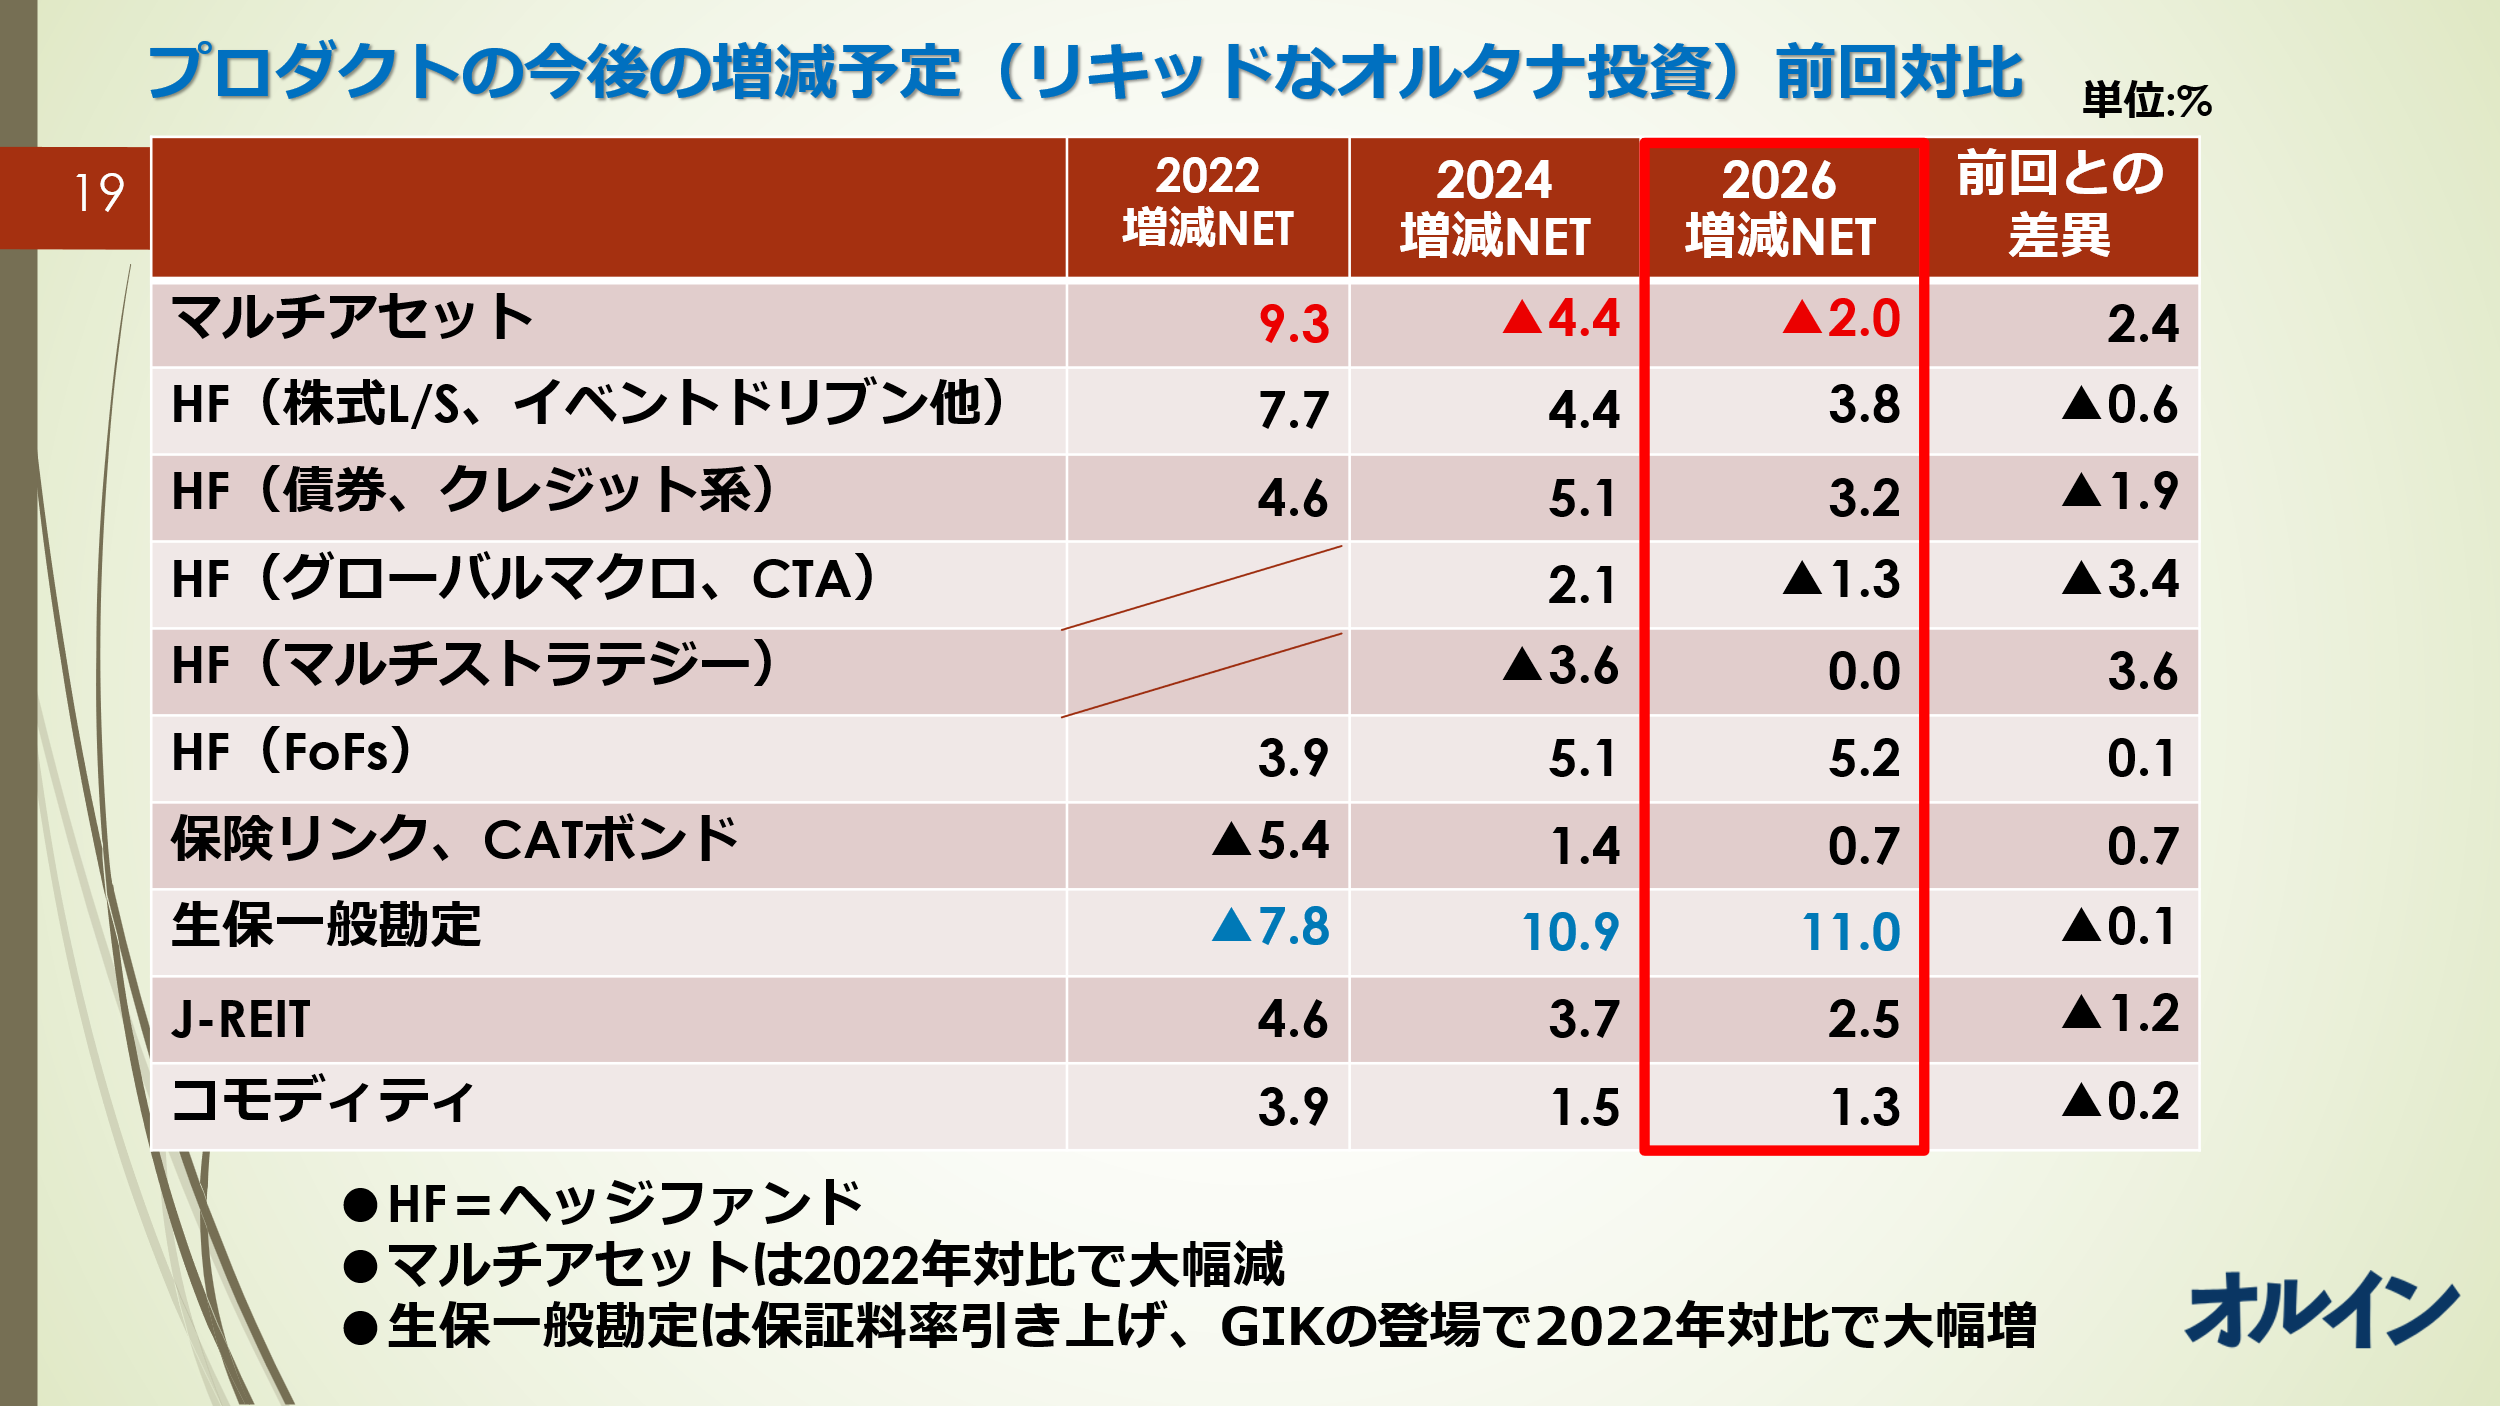
図表15はプロダクトの今後の増減予定を示しており、図表16は増額予定と減額予定をネットした数値を記載し、2022年、2024年からの推移を示しています。
図表15 プロダクトの今後の増減予定(リキッドなオルタナ投資)
図表16 プロダクトの今後の増減予定(リキッドなオルタナ投資) 前回比較
マルチアセット
図表16の通り、マルチアセットは2022年サーベイ時点では増額予定が減額予定を上回り、DBにも債券代替の絶対収益型戦略としてそれなりの人気があったと言えます。しかし、2022年にFRBの急速な利上げで株式と債券の同時安が発生し、株式と債券の相関関係が逆転すると、マルチアセットが得意とする機動的な資産配分によるリスクコントロールが機能しなくなりました。絶対収益の追求を目的としながら、株式等リスク資産の下落をストレートに受けて大きなドローダウンを発生させたことは、マルチアセットのドローダウン抑制機能に疑問符をつける結果になってしまい、以降は縮小傾向が続いています。足元ではマルチアセットもリターン水準は持ち直してきたとも聞いておりますが、青木様はマルチアセットをどのように見ておられますか。引き続きDBにとって有効な投資戦略でしょうか。
青木:ここは少し意外感がありました。私どものお客様でマルチアセットを採用しているDBは減っていますが、それはもっと早い時期からのことで、2022年以降で大きく減っているという認識はあまりありませんでした。リーマン・ショック後は株式の代替として入れられていましたが、株式市場の上昇で代替としての意義が問われ、解約が進みました。もしかすると、生保が特別勘定の商品で入れていたリスクコントロール型が苦戦して減った、ということかもしれません。
小倉:他社の調査ですが、ヘッジファンドはポートフォリオ全体の6~7%程度を占めており、これは2020年頃から足元に至るまで大きく変わっていないと思います。一方で、マルチアセットはピーク時の2022年3月末には4%を少し超えるくらいになっていましたが、その後急激に減少し、足元では2%を少し超えるくらいになっています。この背景としては2022年以降の米国の急速な利上げで、株と債券の相関が逆転して正の相関になったことが挙げられると思います。マルチアセットは株と債券が投資対象の主体で、平均すると株のベータを0.3程度取っています。それまでの逆相関が正の相関になって、株と債券がともに下落して逃げ場がなくなったことで、先ほどもお話ししました、機動的な資産配分の修正によるリスクコントロールが機能しなくなり、解約が進んだと見ています。
青木:われわれは商品にレーティングを付けてお客様に推奨していますが、日本で提供されているマルチアセットでレーティングが付いているものがあまりなく、推奨することが少ないのです。問題は位置づけでしょう。昔は株式の代替として入れたため、株と性質が違って期待に沿わなかった面があります。ヘッジファンドの一つとして、株や債券の代替ではなく絶対リターンを目指す商品と考えるなら、入る余地はあるはずです。
小倉:マルチアセットの多くは絶対収益型ではないでしょうか。昔のマルチアセットはロングオンリーが主体でしたが、7~8年前くらいからはショートポジションも入れたロング・ショートのファンドも数多く登場し、ある意味ヘッジファンドと重なる部分が出てきています。マネジャーはヘッジファンドと称しているのに、信託銀行ではマルチアセットと称して販売されているファンドもあります。
青木:ヘッジファンドと重なる部分は出てきていますね。
小倉:そうですね。ただ、マルチアセットはヘッジファンドよりも流動性が高く、日次、週次の流動性が提供されているのが一般的だと思います。
ヘッジファンド
小倉:リキッドなオルタナではやはりヘッジファンドが主体になりますが、図表16では大きな変化はなく、株式系の株式L/Sやイベントドリブン、さらには債券レラティブバリューやクレジット系のヘッジファンドが2022年、2024年に続き人気があるようです。大手のマルチマネージャー系のヘッジファンドはDBに人気がありますが、投資できる機会があまりないので増額予定にそれが現れていないのかもしれません。青木様もヘッジファンドについてのDBの関心は高いとお感じでしょうか。また、ヘッジファンドは多様な戦略がありますが、足元でDBのニーズが高い戦略はどの辺りにあるとお考えでしょうか。
青木:ニーズはあります。市場環境にかかわらず安定して高い収益を上げられるので関心は高いのですが、なかなか供給されません。われわれのレーティングで上位の戦略があっても、日本で提供されるものは多くなく、やはりキャパシティの問題があります。関心は高いけれども、投資できるものが少ないということです。
少し前は、アービトラージ系の債券系オルタナのニーズが高かったです。マイナスやドローダウンが少なく、安定してプラスを取れるからでした。ただ、最近はそのあたりの調子が停滞気味なので、他に安定したものはないかと探しているお客様が多い印象です。
小倉:大手のマルチマネージャー系のファンドは、ミレニアムやシタデル、ポイント72など人気がありますが、投資枠を確保するのは容易ではないようですね。
青木:有力なファンドであれば海外で直ぐお金が集まるので、わざわざ日本で募集する必要はないでしょう。
小倉:円金利の上昇に伴い、年金のリターン目線が上がってきています。以前はヘッジファンドであれば、ヘッジ後で3%のリターンがあれば十分という評価でしたが、最近、DBの方に伺うと、円金利の上昇で、「ヘッジ後3%では物足りない、その程度なら円債で取れる」という声も聞かれました。リターン目線が上がる中で、従来のリスク・リターンがマイルドなものから、リスクも期待リターンも高い、少し尖った戦略を選ぶ傾向は出てきていますか。
青木:今お話しされたことは十分想像できますが、現実にそうした変化はまだ現れておらず、これからでしょう。このような環境変化を受けてプロダクトの紹介の仕方が変わってきているかというと、そこまでは至っていません。
生保一般勘定、円建て債券バイ・アンド・ホールド
小倉:次に生保一般勘定についてです。一般勘定がオルタナに分類されているのも少し違和感がありますが、それはさておき、長期金利の上昇に伴い保証利率の改善が図られたことや、昨年から有期型一般勘定(GIC)が登場したことで、人気が復活しています。円債回帰の流れの中で、長期金利の天井感が出ていない中では、まだデュレーションをロングできないというDBは、過渡的な手段として、利回りの確定している5年物のGICや5年の円債バイ・アンド・ホールドに投資をしているという状況もあるようです。また、GICは一般勘定なので時価ブレがないのもDBにとっては魅力になっています。また、第一生命は10月設定分から3年物のGICを導入してきました。保証利率は11月設定分で2.40%、さらに使い勝手がよくなっています。青木様からは先ほど一般勘定やバイ・アンド・ホールドについてコメントを頂いておりますので、ここでは1点だけ。GICと円債バイ・アンド・ホールドは夫々一長一短あるかと思いますが、期間や確定利回りという点で、互いに競合する戦略になっているようです。利回り水準は劣後債主体のバイ・アンド・ホールドの方が少し高いようですが、DBではどちらの方が採用数は多いでしょうか、またその理由などあれば教えてください。
青木:もちろん、絶対数としては一般勘定のほうが多いでしょうが、今の局面でGICとバイ・アンド・ホールドを比べて検討するなら、事業債のバイ・アンド・ホールドのほうが多いかもしれません。生保のGICは金額に制限のある生保もありますし、すべての生保でGICを取り扱っているわけではなく、取引関係がなければ、そのために新たに取引を始めるかという判断も必要になります。信託であれば、ほぼどこでも取り扱いがあります。アベイラビリティの点でバイ・アンド・ホールドが有利なので、数としてはそちらが多いでしょう。
ただ、私どもの立場からすると、一般勘定は生保の信用リスクだけを見ればよいのに対し、バイ・アンド・ホールドは組み入れファンドのクレジットが判断しにくく、劣後債が入っていて満期もばらばらなので、流動性の面でも取り扱いが難しい印象です。GICは満期が一点になって使い勝手が良く、価格変動もないので、商品性としては今の局面ではそちらが有利だと思います。
小倉:劣後債のバイ・アンド・ホールドに投資するDBでは、ファーストコールがスキップされるリスクは、理屈の上での可能性に過ぎないかもしれませんが、ある程度念頭に置かれているのでしょうか。
青木:あまり考えていないと思います。運用会社の説明が不十分というわけではありませんが、スキップされるという認識は一切なく、5年債として見ているはずです。
小倉:理論的には可能性はあるが、日本ではそうした発行体は殆どなかったのが背景でしょうか。
青木:可能性はゼロではありません。
小倉:ファーストコールを一度スキップすると次回以降の社債発行に支障が出るため、発行体としてはなかなか選択できるものではありませんが、自社の格付けが大きく下がって新規発行にも支障を来すような状況になれば、やむを得ずということはあるかもしれません。
青木:劣後債は報道をきっかけに価格が想定以上に動くこともあり、価格変動リスクは決して低くないと思います。
プライベートアセットI:PE、PD等
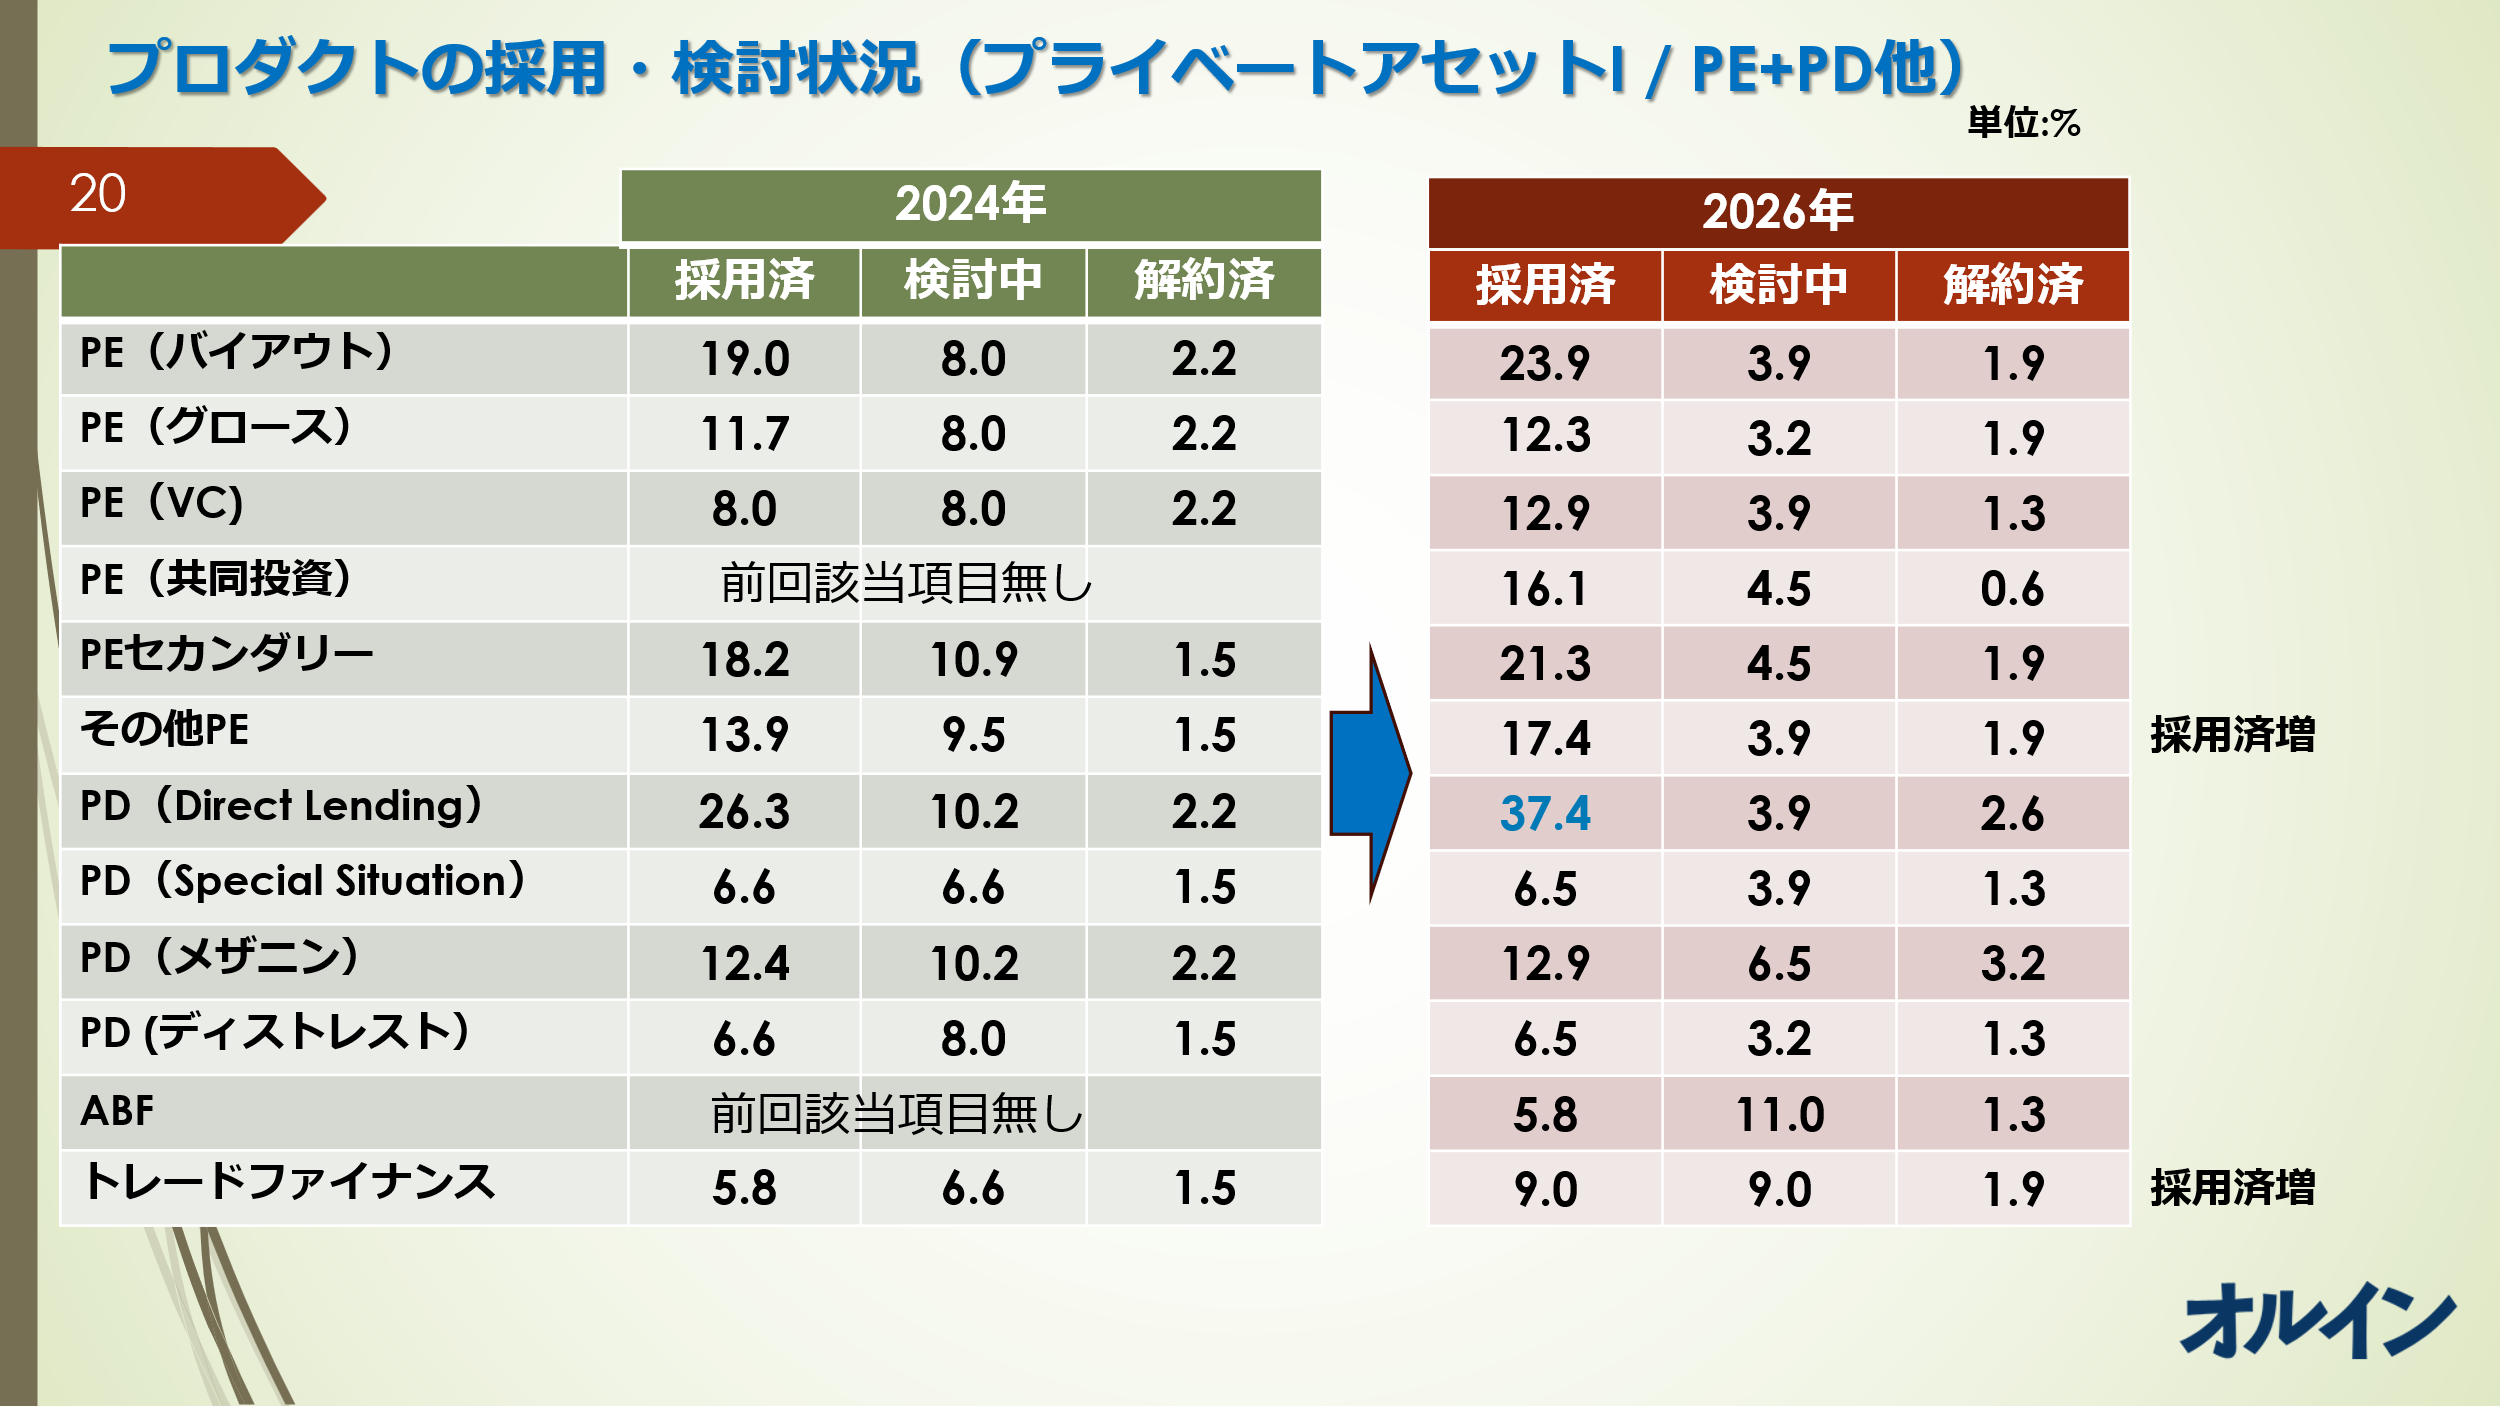
小倉:図表17はプライベートアセット系の各プロダクトの採用・検討状況です。2026年の採用済を2024年と比較すると、ダイレクトレンディングの採用済比率が大きく増加しています。これまでは比較的デフォルトも少なくリターンが安定していることや、変動金利なのでドル金利上昇時にもヘッジコストの上昇を吸収できる点等が、DBに評価されて採用実績が増えてきたようです。PE関連はプライマリーのバイアウトやグロース、セカンダリー共に、大幅とまではいかないまでも順調に採用実績を増やしています。
トレードファイナンスは、昨年「ゴキブリ騒動」の余波を受けたファンドもありましたが、安定したインカムリターンを背景に採用実績を伸ばしています。今回初めて個別にヒアリングしたABF(航空機リース等も含む)は、採用実績はこれからですが、検討中の比率は一番高く、今後の伸びが期待できる資産クラスと考えられます。確かに、足元では航空機リースを始めABF関連のセミナーが多数開催されているようです。
図表17 プロダクトの採用・検討状況(プライベートアセットI/PE+PD他)
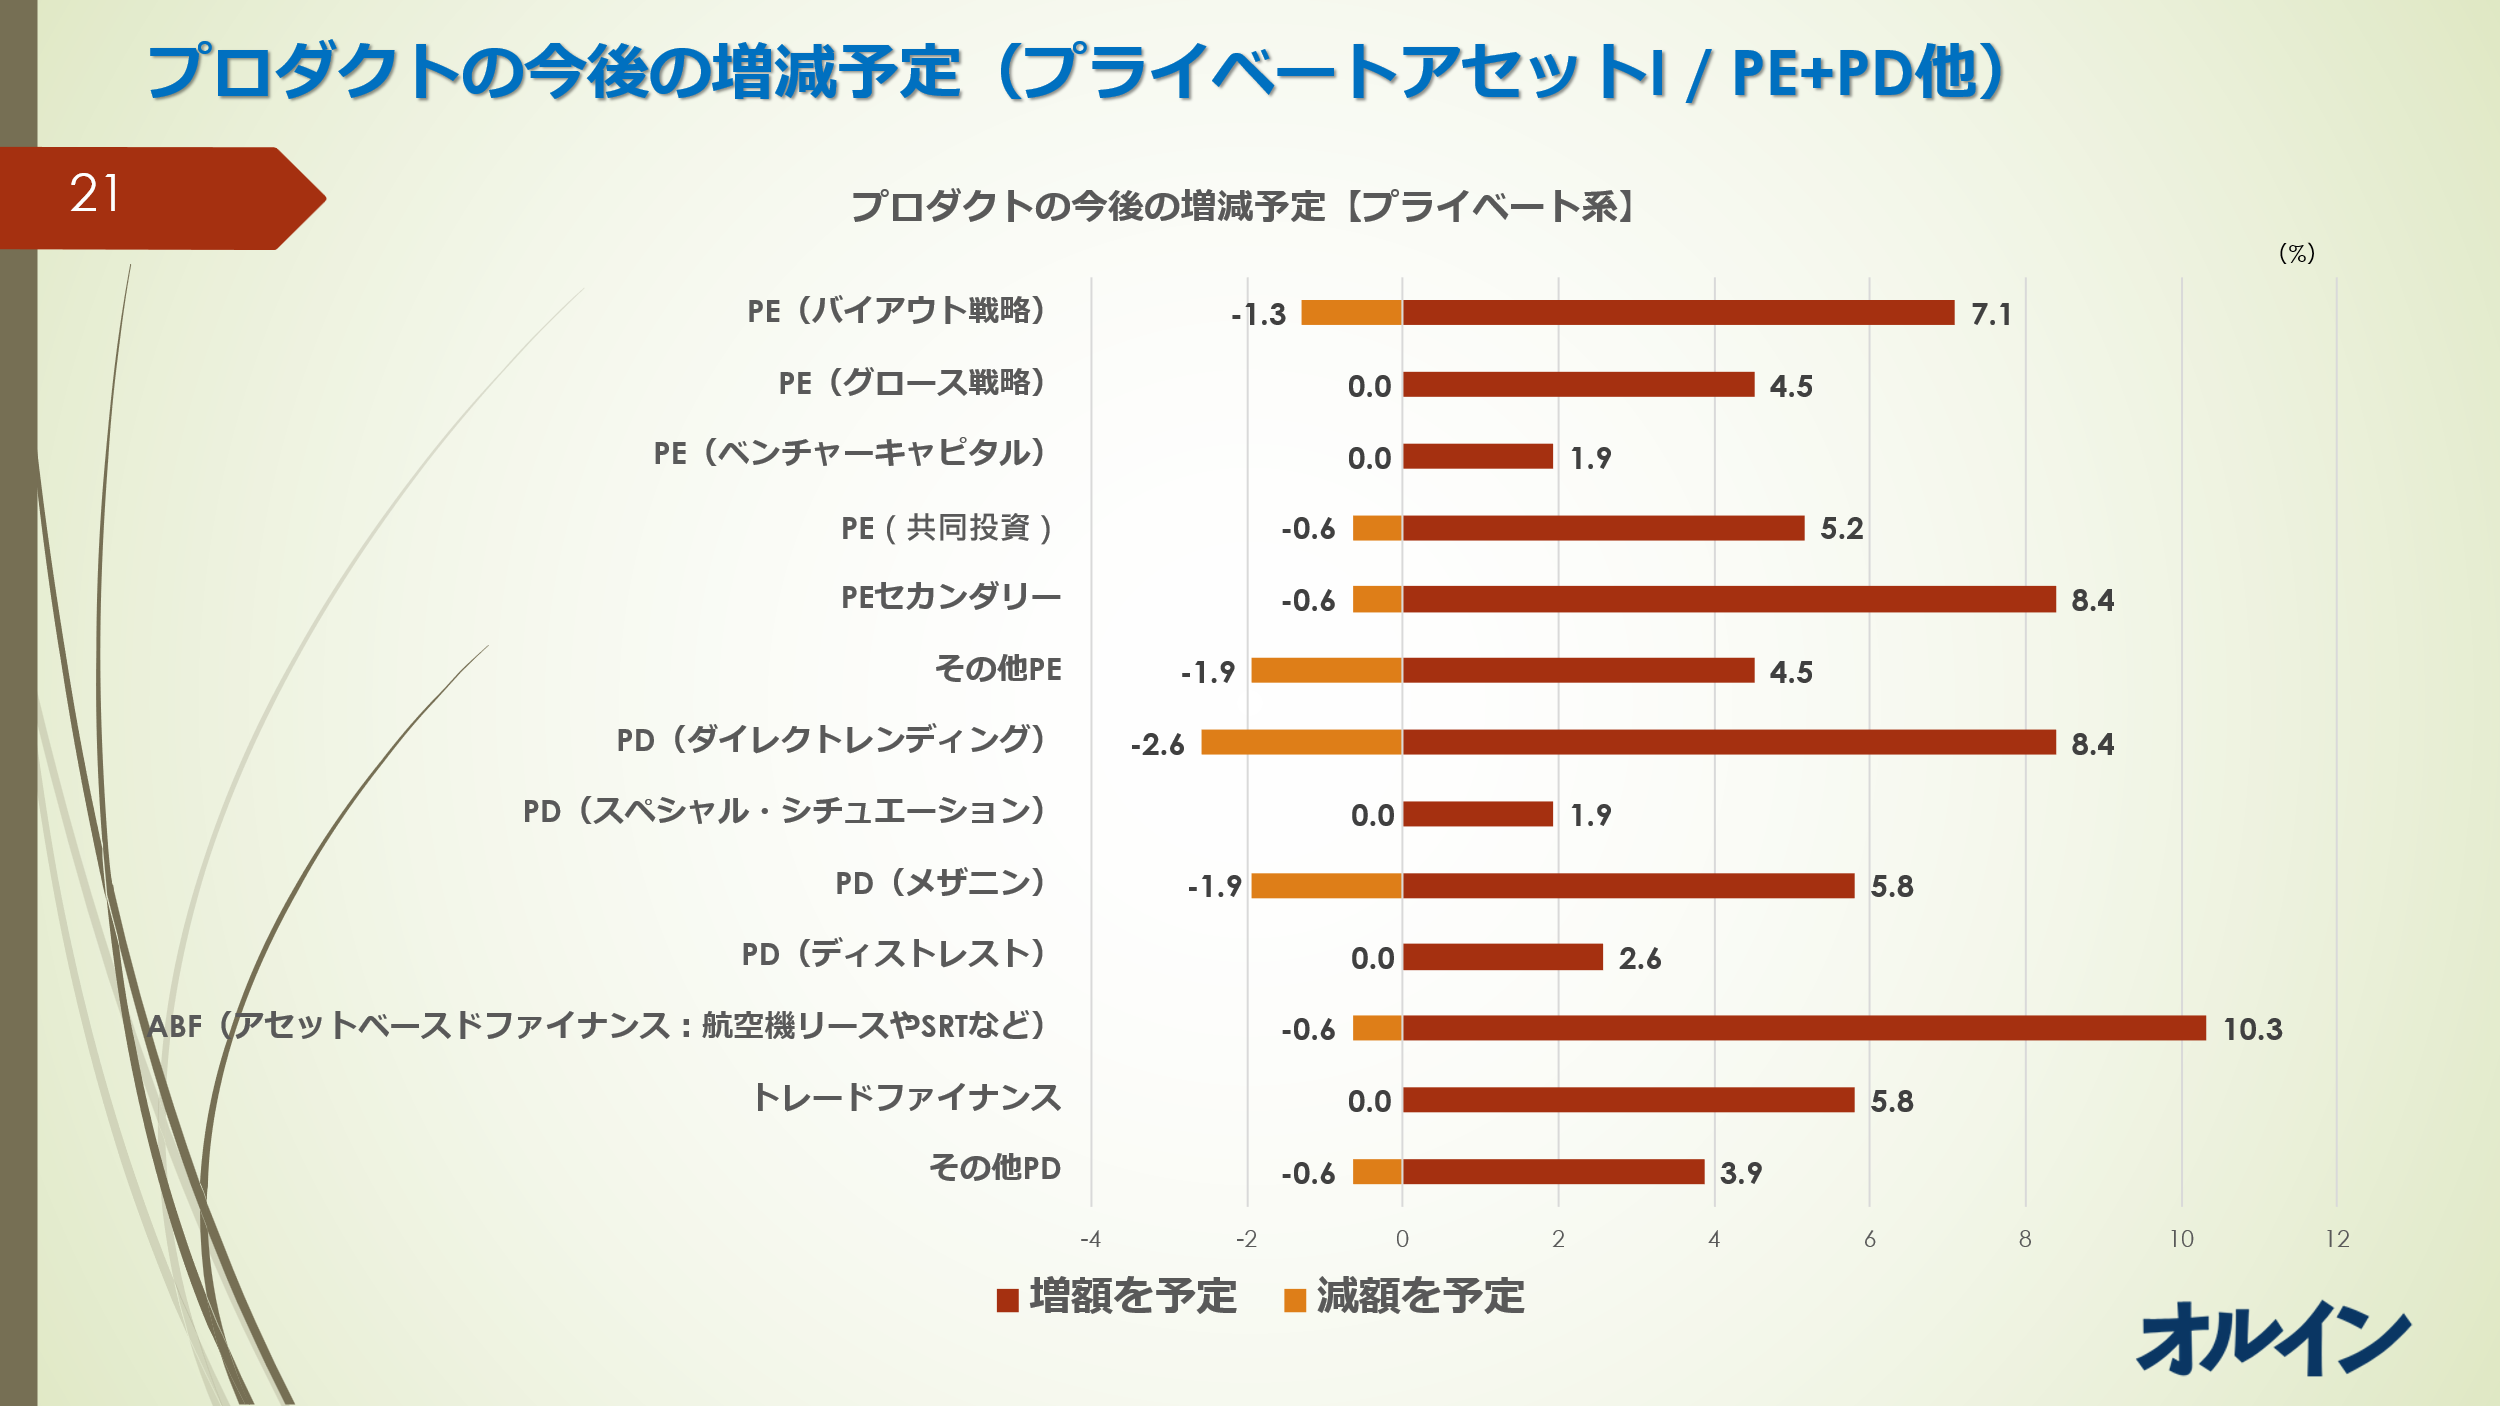
図表18はプロダクトの今後の増減予定を示しており、図表19は増額予定と減額予定をネットした数値を記載し、2022年、2024年からの推移を示しています。
図表18 プロダクトの今後の増減予定(プライベートアセットI/PE+PD他)
図表19 プロダクトの今後の増減予定(プライベートアセットI/PE+PD他) 前回比較
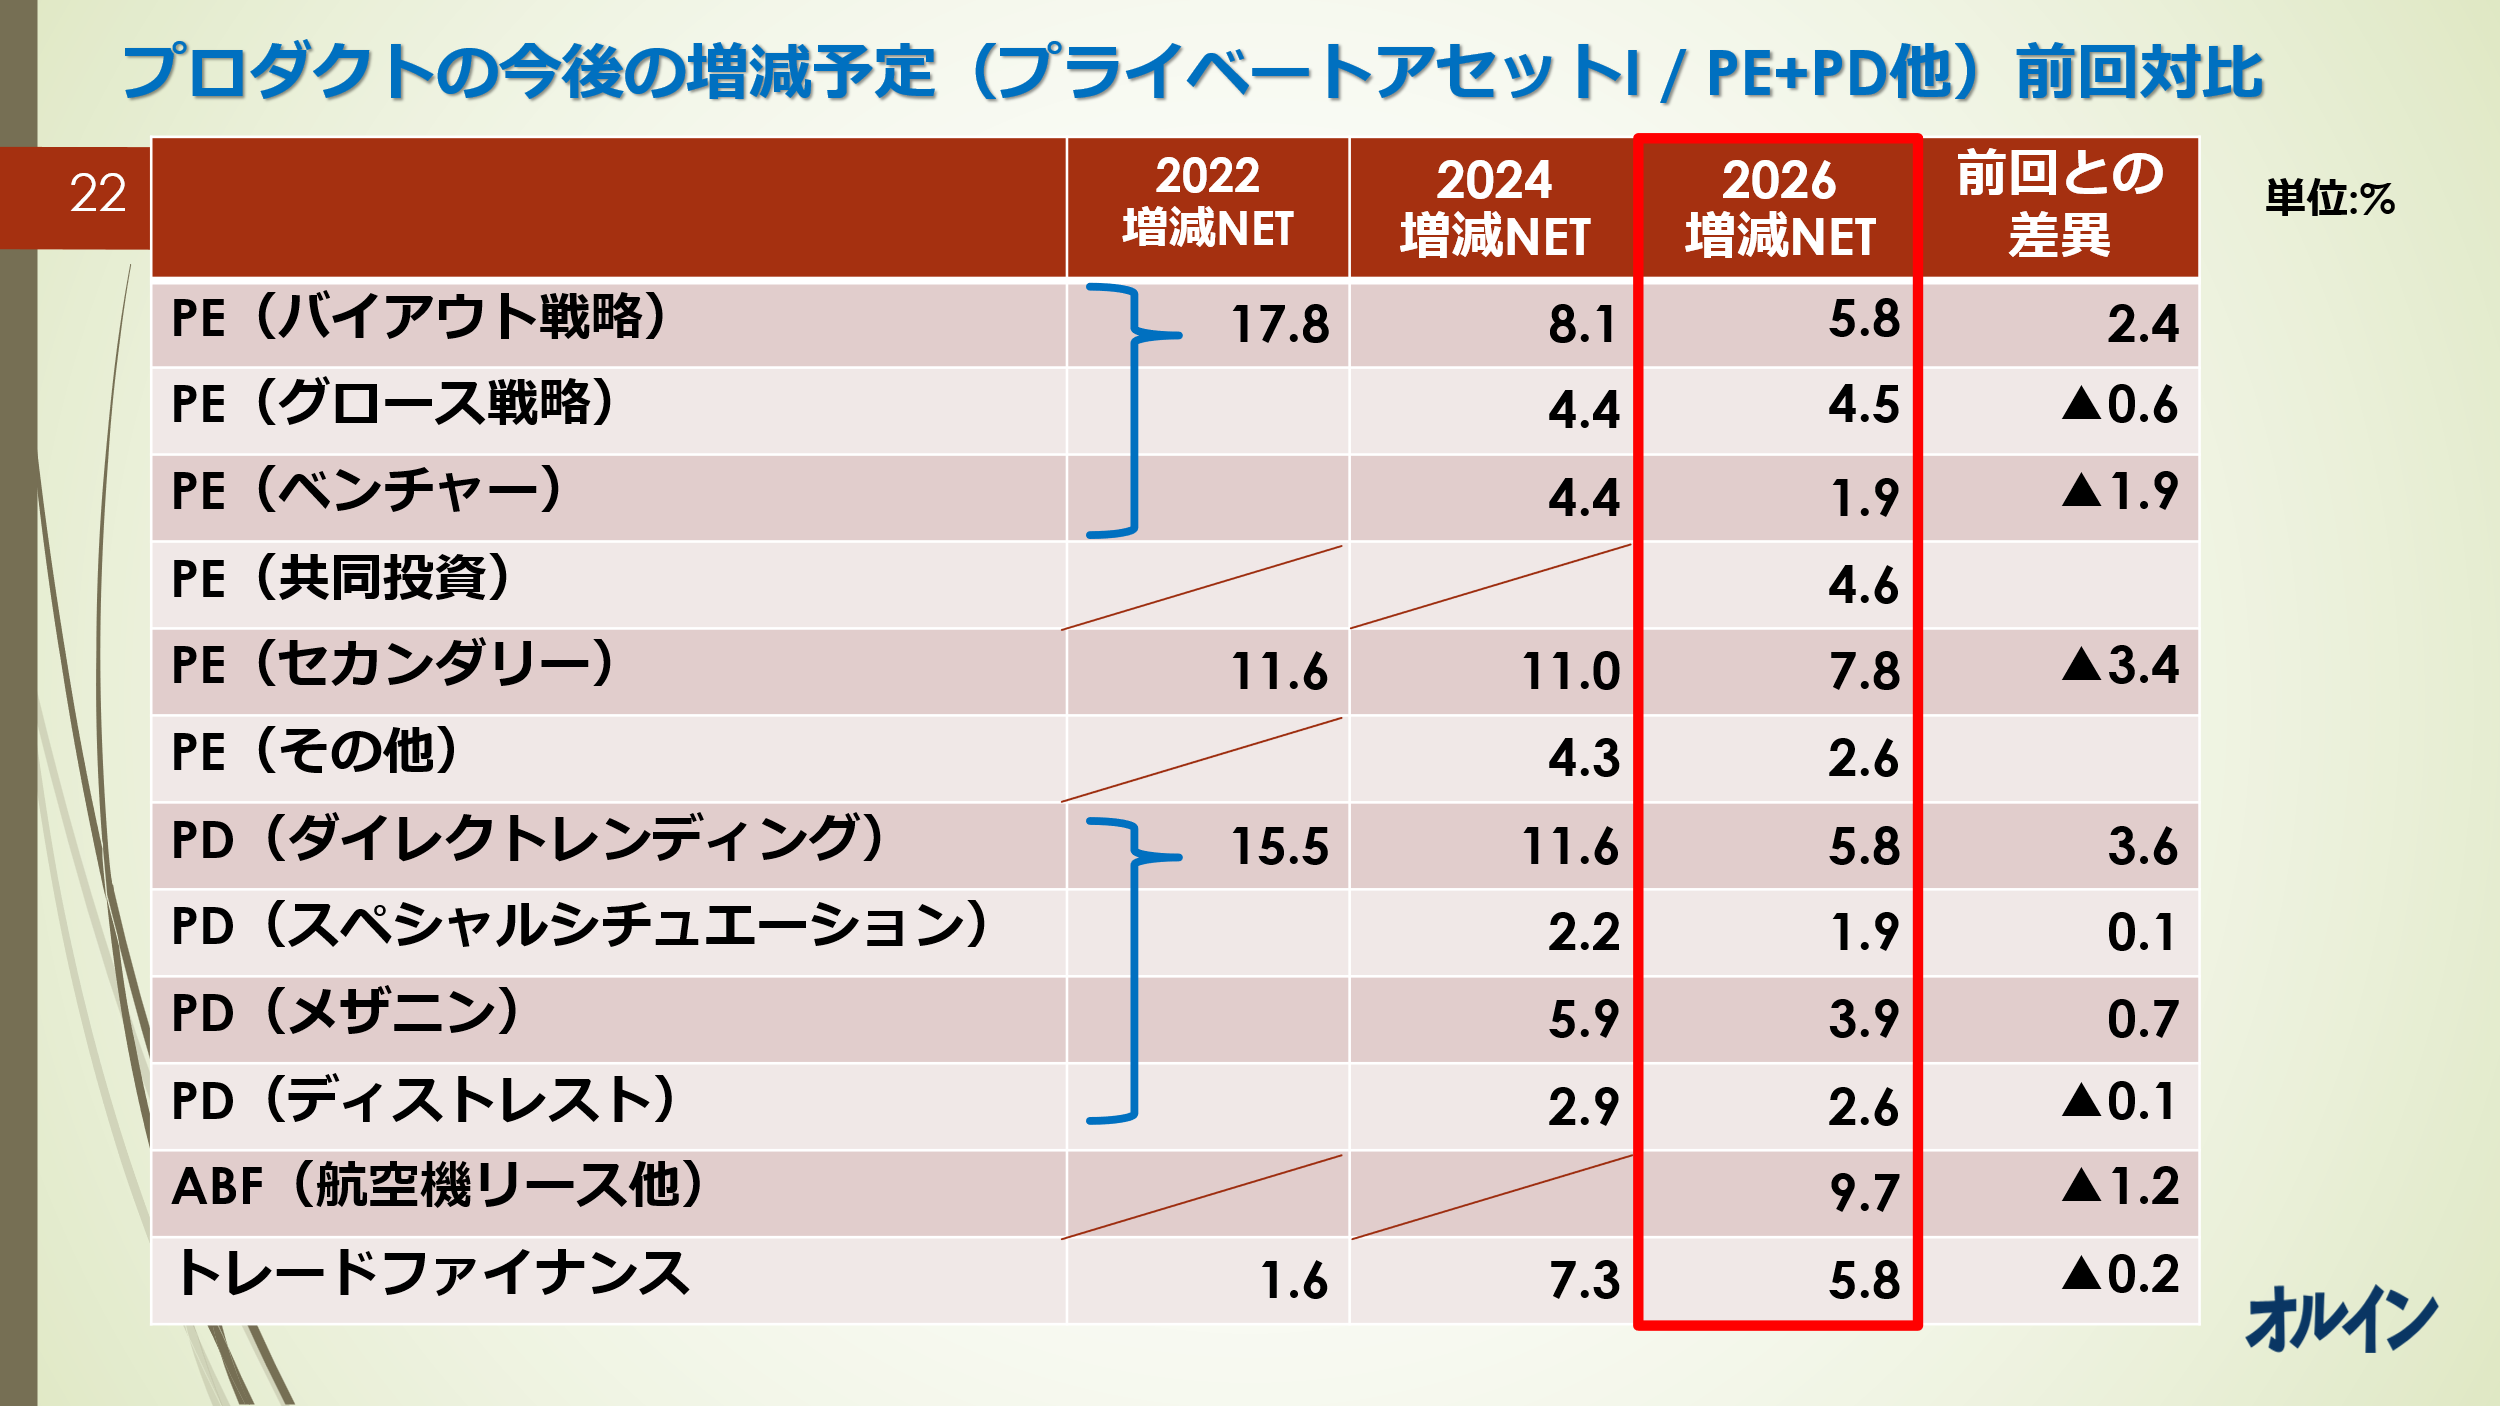
図表19において、PEにおける各戦略の増減NETは2022年、2024年、2026年と徐々に低下しています。2022年頃の高いリターンからは少し落ち着いてきたことや、流動性(分配金)の低下が理由でしょうか。また、この数年でPE投資の普及が進んできたことも背景にあると思いますが、増額予定>減額予定なので、引き続き巡航速度で増加傾向にあると言えます。ダイレクトレンディング(DL)は図表17にあるように採用比率は大きく増加してきましたが、ここにきて増額予定は減少しています。まだまだNETでは増加方向ですが、BDC関連のヘッドラインニュースが年初辺りに飛び交ったことや、貸し出しスプレッドが数年前のピークからはやや低下していることもあり、新規採用については慎重姿勢になってきているようです。ABFは今回初めて調査項目になりましたが、増減NETの比率はこのセクターで一番高い数値になっており、ABFに対する関心の高さをあらためて認識する形になりました。
青木様の図表19を見ての感想を教えてください。やはりDBではDLに関しては新規投資に少し慎重になっているのでしょうか。ABFの増減NETの増加は、プライベートデットの中でのDLの分散もあるのでしょうか。
青木:DLは二つの意味で慎重なお客様が増えています。一つは話のあったヘッドラインリスクで、リテール中心ですが解約を制限したという話が出たタイミングに当たりました。もう一つは、為替オープンで持っている基金も多く、オルタナのエクスポージャーが大きく膨らんだため、これ以上は増やせないというお客様が少なくないことです。
ですから、DLから他に分散しようという話が私どものお客様でも多く、候補の一つがABFです。担保や裏付けがあり利回りも高いからです。もう一つは供給サイドで、ABFを手がける運用会社が積極的にマーケティングしていることもあります。
小倉:オープンエンドの、米国の不動産リフォーム会社向けブリッジファイナンスもありましたが、そちらにシフトする人はいますか。
青木:それほどではありません。われわれのお客様だけなので分かりませんが、ブリッジファイナンス系はレーティングがあまり付いておらず、われわれから推奨することがほとんどありません。運用会社は紹介に来ているので、世の中的には関心を示すお客様が増えているのかもしれません。
小倉:トレードファイナンスはどうですか。去年いろいろ問題もありましたが、まだ増やしたい方はいるようです。
青木:多くのお客様のところで話はさせて頂いており、非常に安定していることから、外債の代替として検討する基金が増えている印象です。
プライベートアセットII 実物資産系
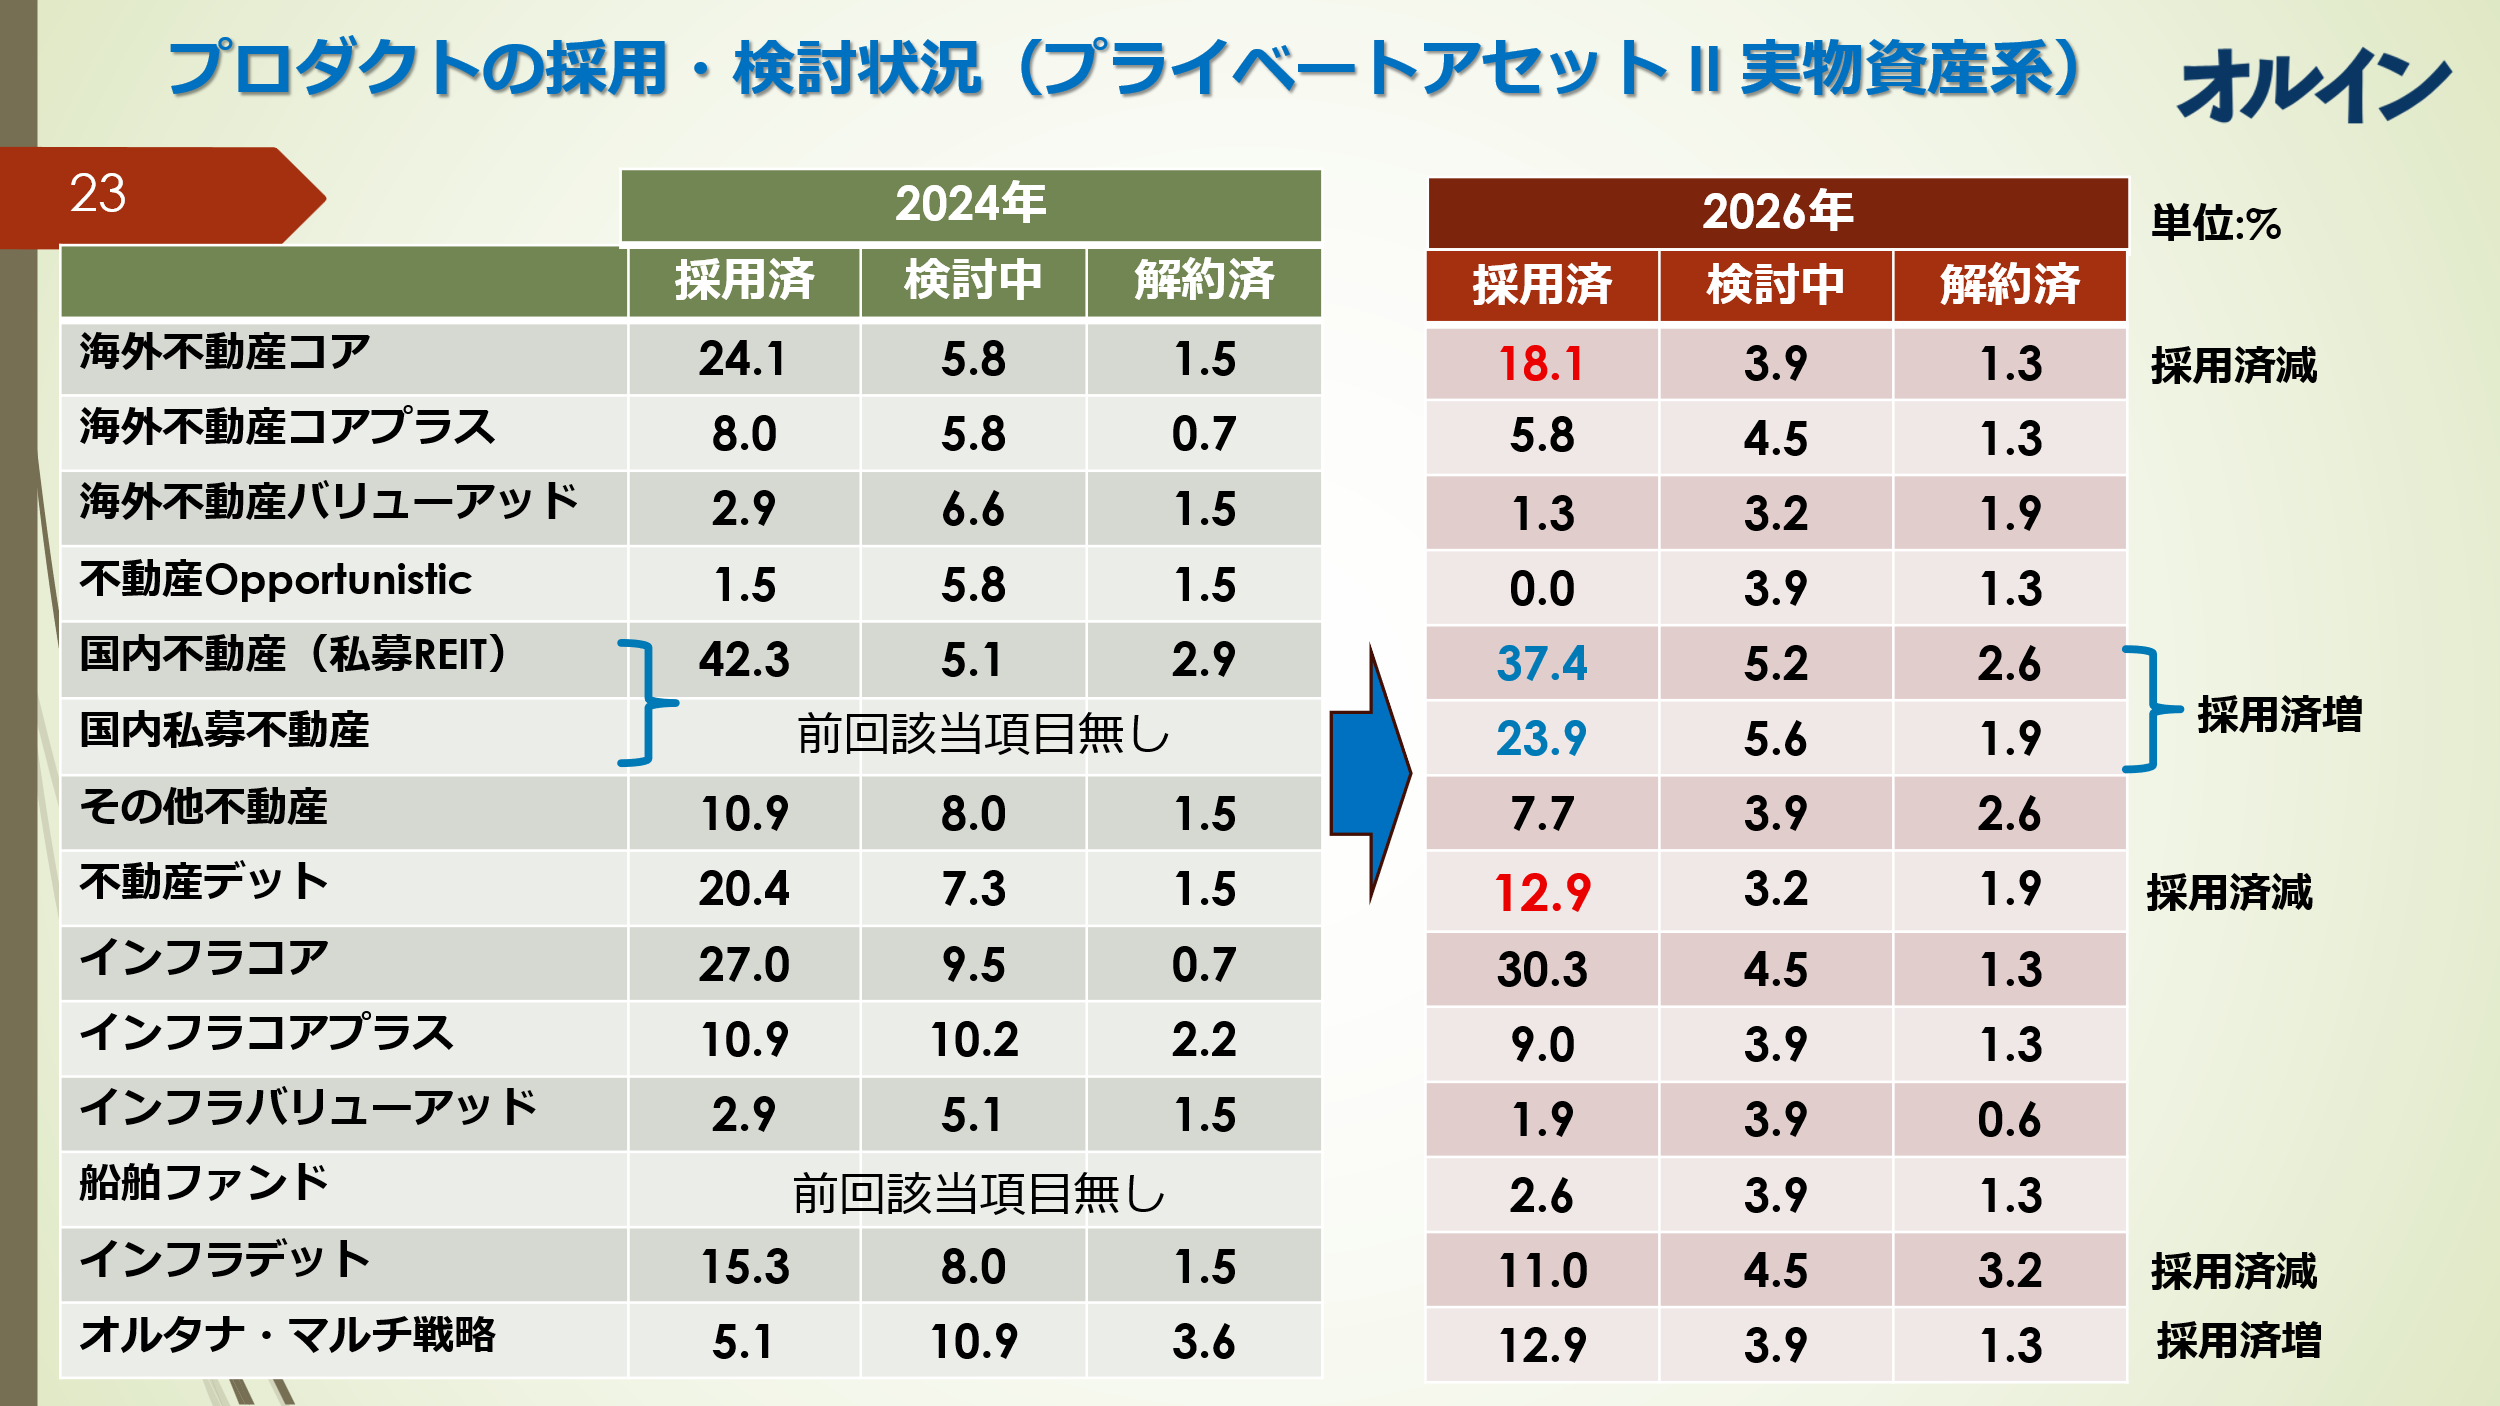
小倉:図表20はプライベートアセットの中でもインフラや不動産といった実物資産系のプロダクトの採用・検討状況の動向です。採用済比率を見ると、国内不動産の採用比率が圧倒的に多く、次いでコアのインフラ戦略が続いています。2024年サーベイとの対比では、海外不動産や不動産デット、インフラデットの減少が目立ちます。一方で、「プライベートパッケージ」とも称されるオルタナ・マルチ戦略の採用が2024年から2026年にかけて増えてきたことが分かります。オルタナ・マルチ戦略は投資対象にPEやPDも含まれますので、実物資産系ということではないですが、便宜上このセクターに含めています。
図表20 プロダクトの採用・検討状況(プライベートアセットII 実物資産系)
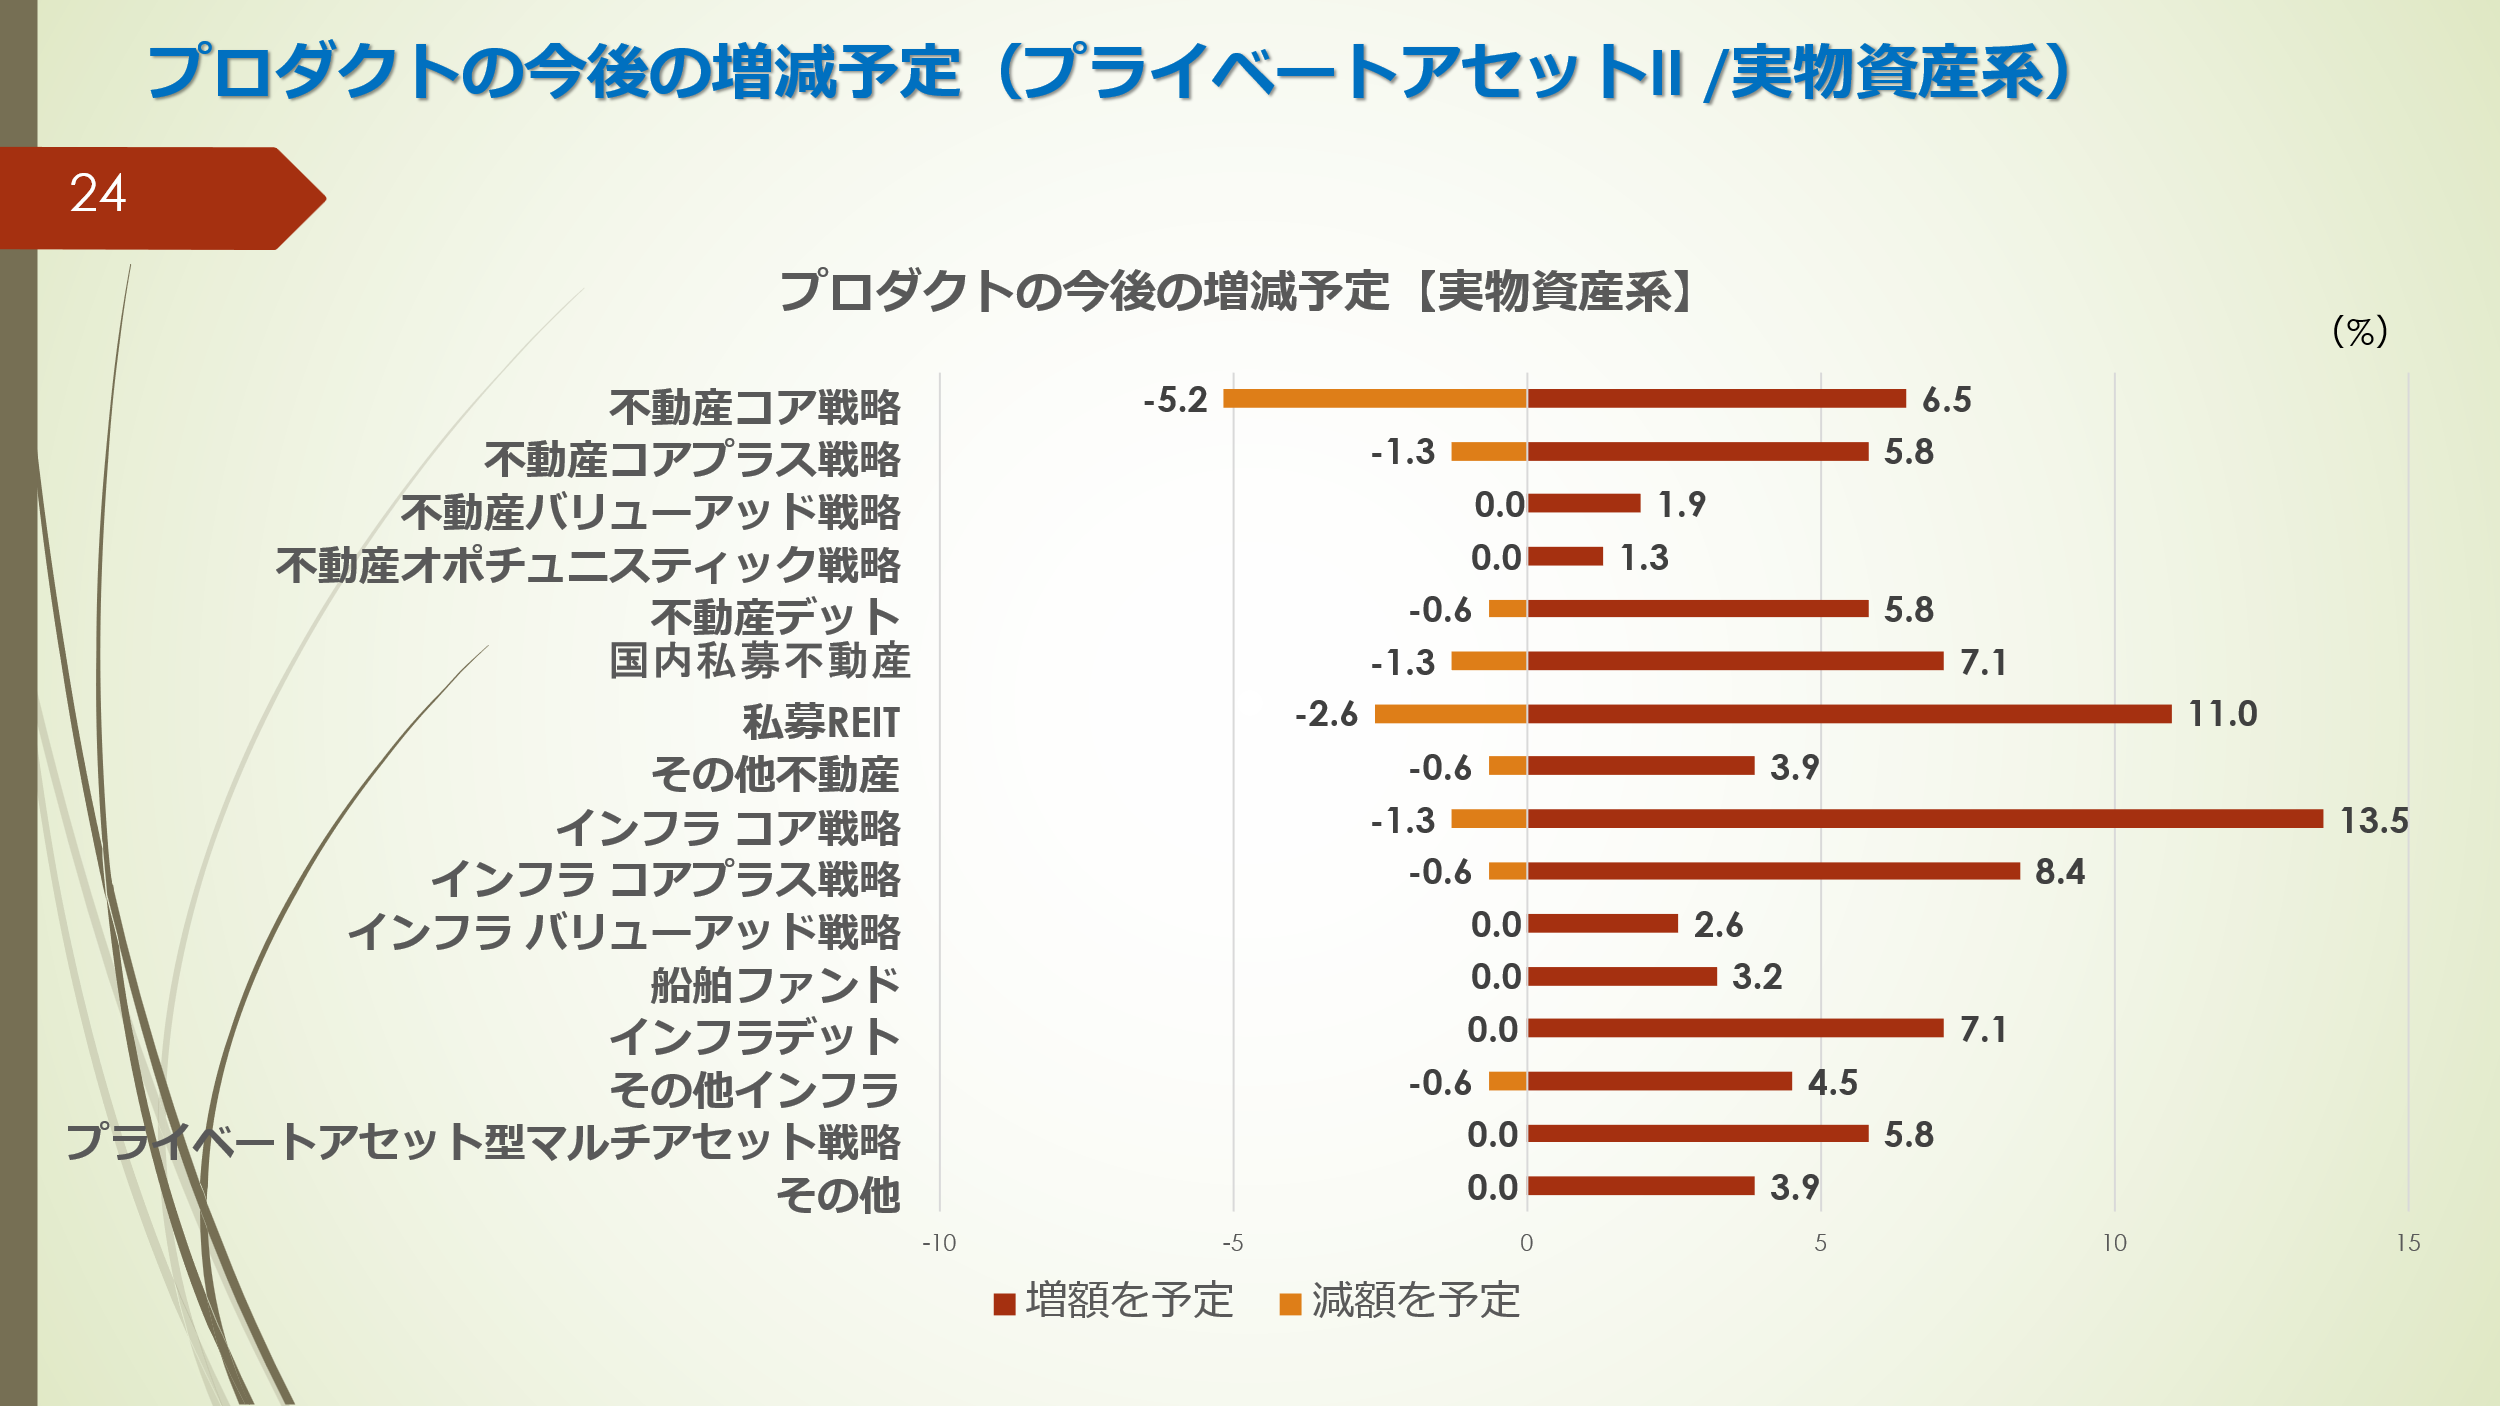
図表21はプロダクトの今後の増減予定を示しており、図表22は増額予定と減額予定をネットした数値を記載し、2022年、2024年からの推移を示しています。
図表21 プロダクトの今後の増減予定(プライベートアセットII/実物資産系)
図表22 プロダクトの今後の増減予定(プライベートアセットII/実物資産系)前回比較
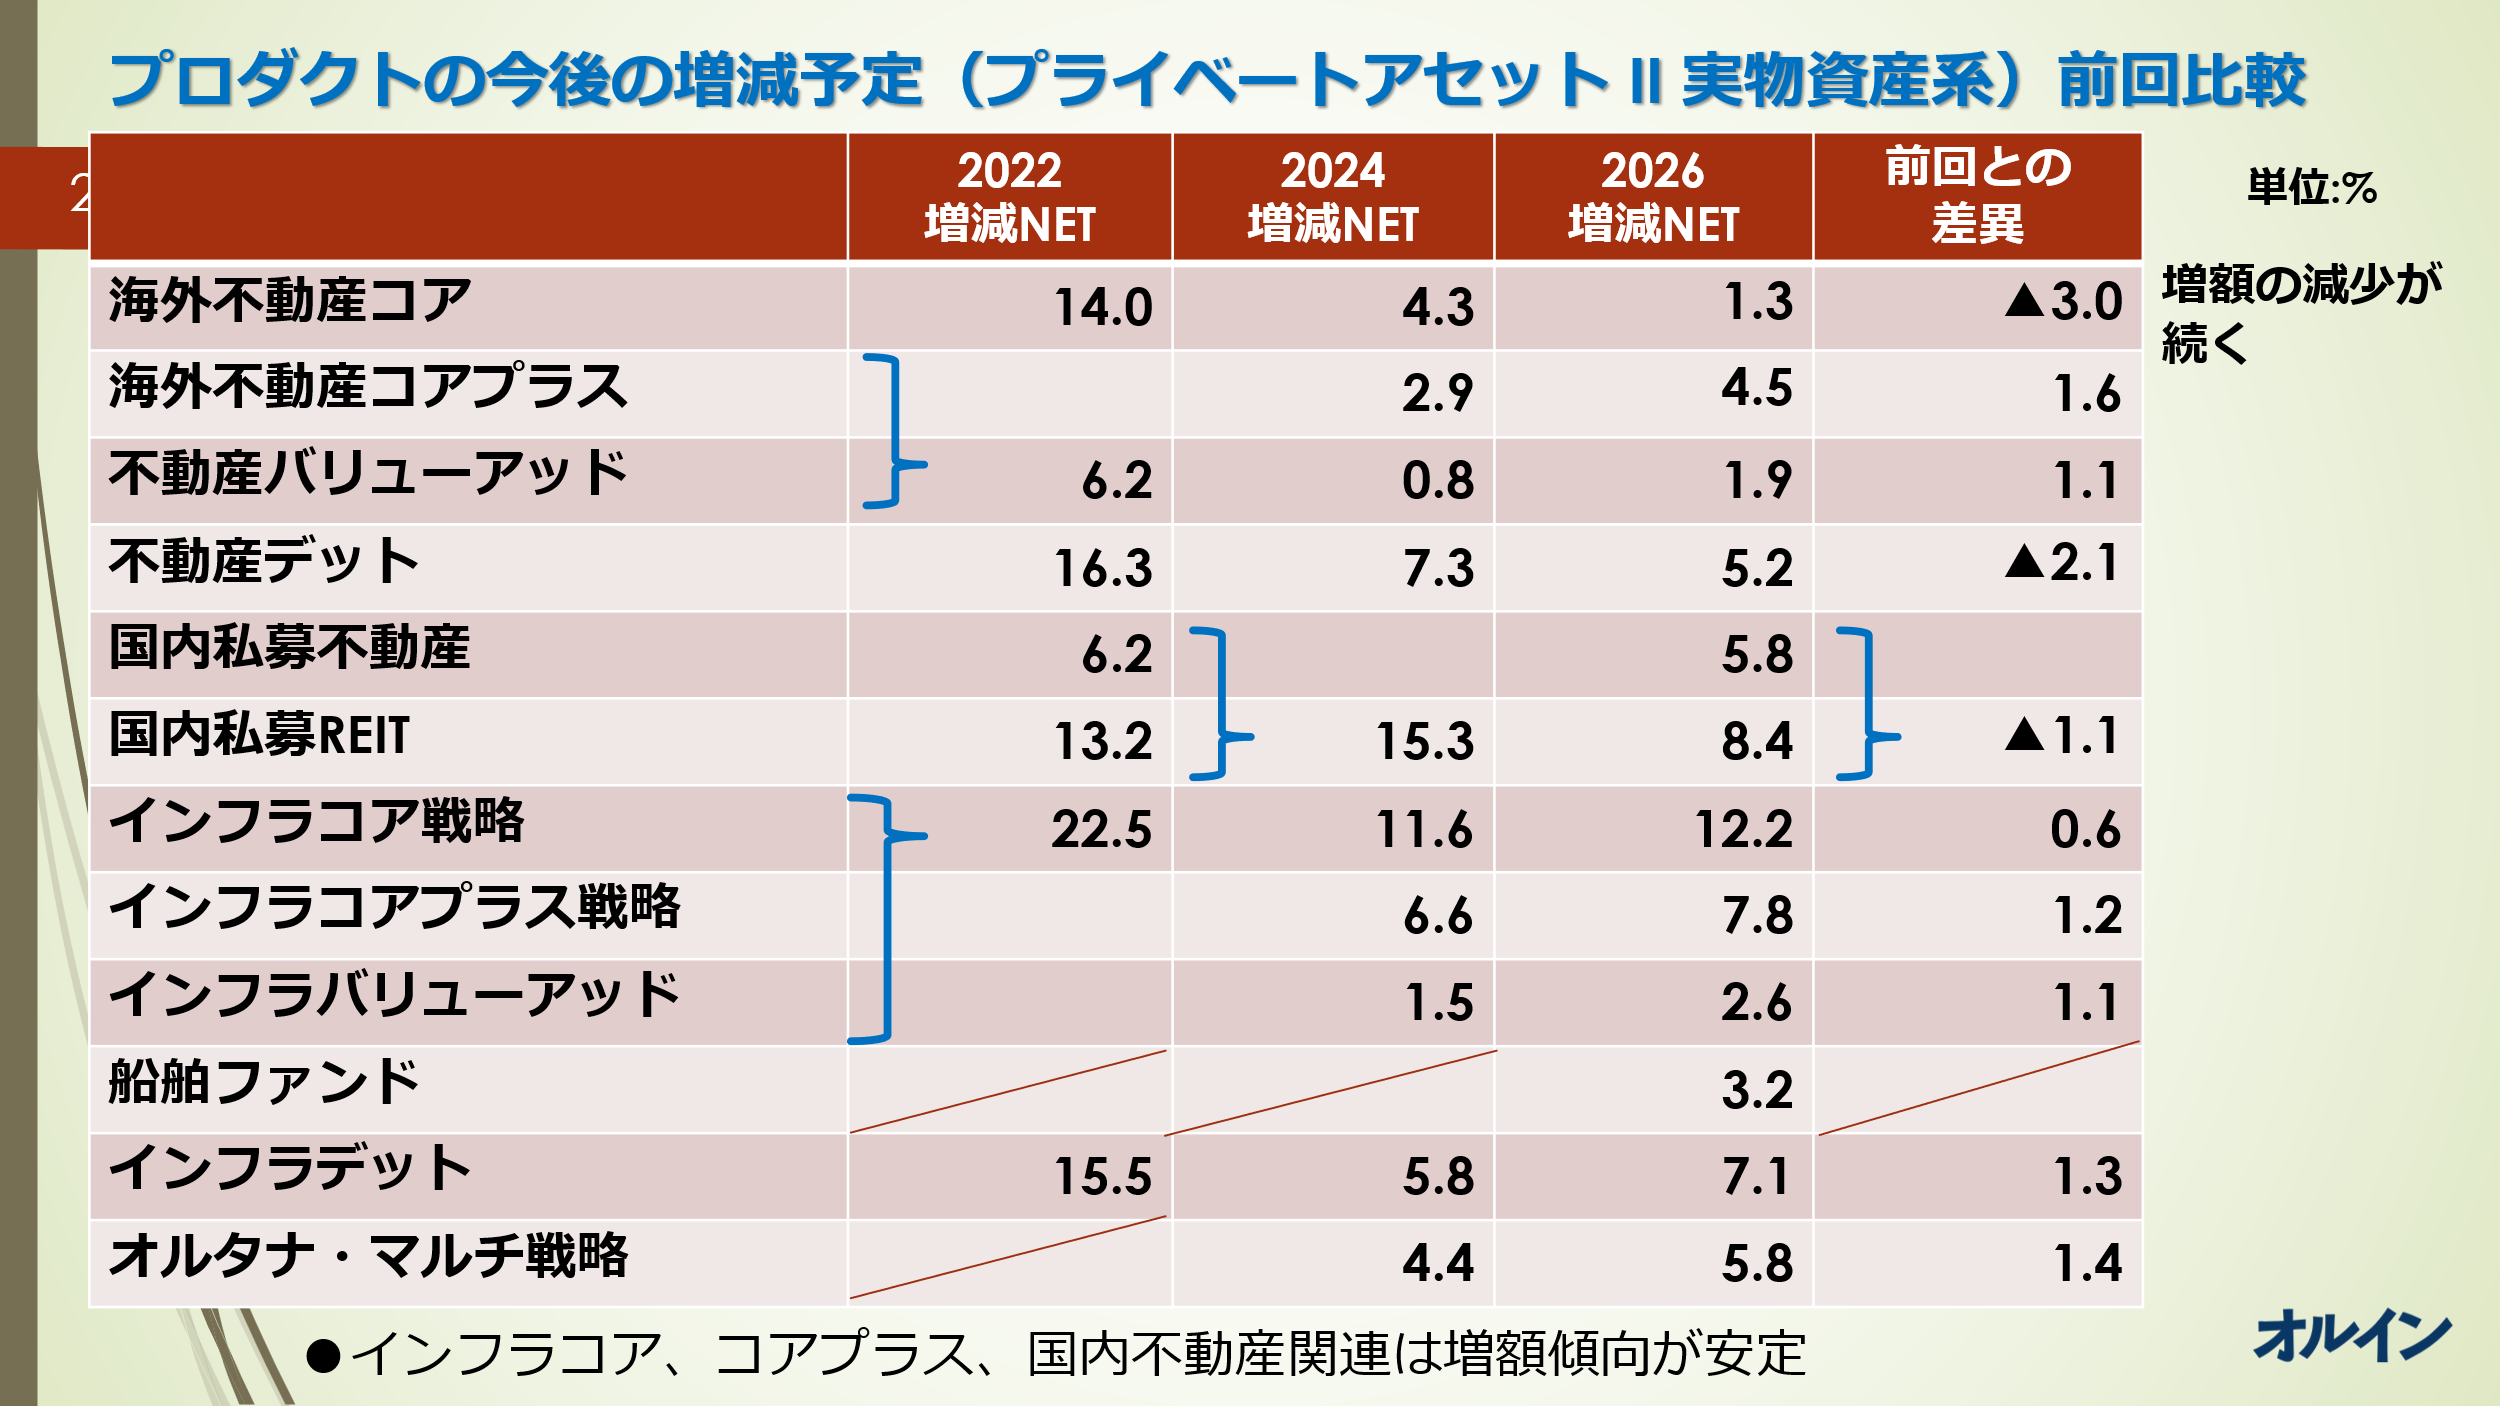
図表22からは海外不動産や不動産デットの増減NETの継続的な縮小傾向が明らかになっています。これに対して国内私募REITや私募ファンドは、増減NETが増加基調ということではないですが、安定して高いニーズがあるのが見て取れます。これはインフラコア、コアプラス等のエクイティ戦略についても同様です。今回からややニッチな戦略ですが船舶ファンドについても個別に動向をヒアリングしました。図表22の通り、増額予定としたDBが3.2%ありましたので、ファンド数が極めて限定的なことを考えると健闘しているのではないでしょうか。図表20~22を見ての青木様の印象あるいはコメントを伺いたいと思います。やはり海外不動産は様子見のDBが多いのでしょうか。またインフラコア、コアプラスはオープンエンド型が主体になるかと思いますが、ニーズの高い背景はどの辺りにあるとお考えでしょうか。
青木:私も想定どおりです。海外不動産は2022年に大きく下落してから回復が鈍く、増やすのに慎重なお客様が多いです。一方、国内不動産は相変わらず堅調で、大きなマイナスがなく足元も好調です。不動産価格も上がってキャピタルゲインが出ているので、根強い人気があります。
インフラは不動産と性質がそう違わないはずですが、マイナスの局面を経験しておらず、パフォーマンスも非常に堅調なので、引き続き強いニーズがあるのでしょう。なぜ不動産が下がってインフラは下がらないのか、評価に疑問はありますが、安定しているという皆さんの見方を反映した結果といえます。
小倉:海外不動産は、米国でコアのベンチマークでもあるODCEだと、リターンは出ても4%程度で、ヘッジをかけるとほとんど残りません。一番大きい理由は、オフィスが回復していないことです。インフラはコアでもドルベースで8〜9%のリターンが出て、ヘッジをかけても5%残ります。日本の年金にとっては、5%が安定して得られるなら十分魅力的ということではないでしょうか。
小倉:インフラは長期契約でキャッシュフローがある程度固まっているものが多く、バリュエーションでも長期間の想定キャッシュフローをベースに、割引率を使って現在価値を算出しますが、その割引率自体はあまり変えていないと聞いています。逆に、長期金利が低下しても使用する割引率は大きく下がらないので、不動産のようにキャピタルゲインが出るということはないと思います。不動産は直接還元法で年間NOI(Net Operating Income)をキャップレートで割り引いて時価を算出するのが一般的ですが、キャップレートはその時点のリスクフリーレート(国債の利回り)+リスクプレミアム(個々の物件による)なので、長期金利が上昇すれば直ぐにキャップレートも上昇し、それがバリュエーションに反映されるようです。
いずれにしても、国内不動産はDBの人気が高く、私募REITもトータルリターンは以前より下がりましたが、4%程度は安定して出ているようで、有力銘柄の私募REITは中々買えないというのがネックになっています。
青木:国内では長期金利上昇を受けて上場REITも下がっています。海外では上場REITが下がれば私募REITも価格が下がりますが、日本はその逆でやや違和感があります。
あとは、ここには出ていませんが、国内のプライベートデットが最近紹介されているようです。海外だと為替ヘッジをどうするか、オープンなら為替リスクがありますが、円で堅調なリターンが取れるなら投資意義があるのでは、と考えるお客様が増えているという話もあるようです。ただ、まだ数が少ないので、実態は分かりません。
小倉:最近よく話題に出てくる国内LBOローンファンドですか?
青木:LBOローンファンドもその一つです。
小倉:LBOローンだと、スプレッドが300bp弱あるので、その水準なら検討の余地がありますが、通常のシニアのコーポレートローンでスプレッドが100~200bpくらいだと、DBの目線には合わないのではないでしょうか。
青木:目線が合わないとなかなか投資に向かわないでしょうが、お客様に提案する運用会社が出てきて、検討するDBも出てきているようです。
小倉:いずれにしても、国内のプライベート資産への関心が高まってきているということですね。国内インフラも、三井住友信託銀行の国内インフラファンドの販売が好調なようです。
インフラといっても国内には発電所や港湾・道路といった、ファンドが投資できる伝統的なインフラ資産は少ないので、蓄電施設のほかに冷凍倉庫のような不動産も含まれているようです。いわば国内実物資産投資ファンドですね。
青木:ただ、絶対リターンの目線は昔とは明らかに変わっています。国債が2%、3%ある中で、以前と同じようにはいかないでしょう。
小倉:それはご指摘の通りだと思います。国内インフラファンドもIRRが1ケタ台後半になっているのではないでしょうか。
主要プライベートアセット資産に関するヒートマップ
小倉:図表23は主要なプライベートアセット資産に関するヒートマップです。これまでご説明してきた増額予定や減額予定は個々のDBの政策AMや既存の投資割合に、その数値が多少影響されますが、こちらは単純に夫々の資産毎に見通しを強気(Positive)、弱気(Negative)のどちらかでヒアリングしていますので、DBの各資産クラスに対する今後の見方がよく分かるものになっています。
図表23 主要プライベートアセット:ヒートマップ
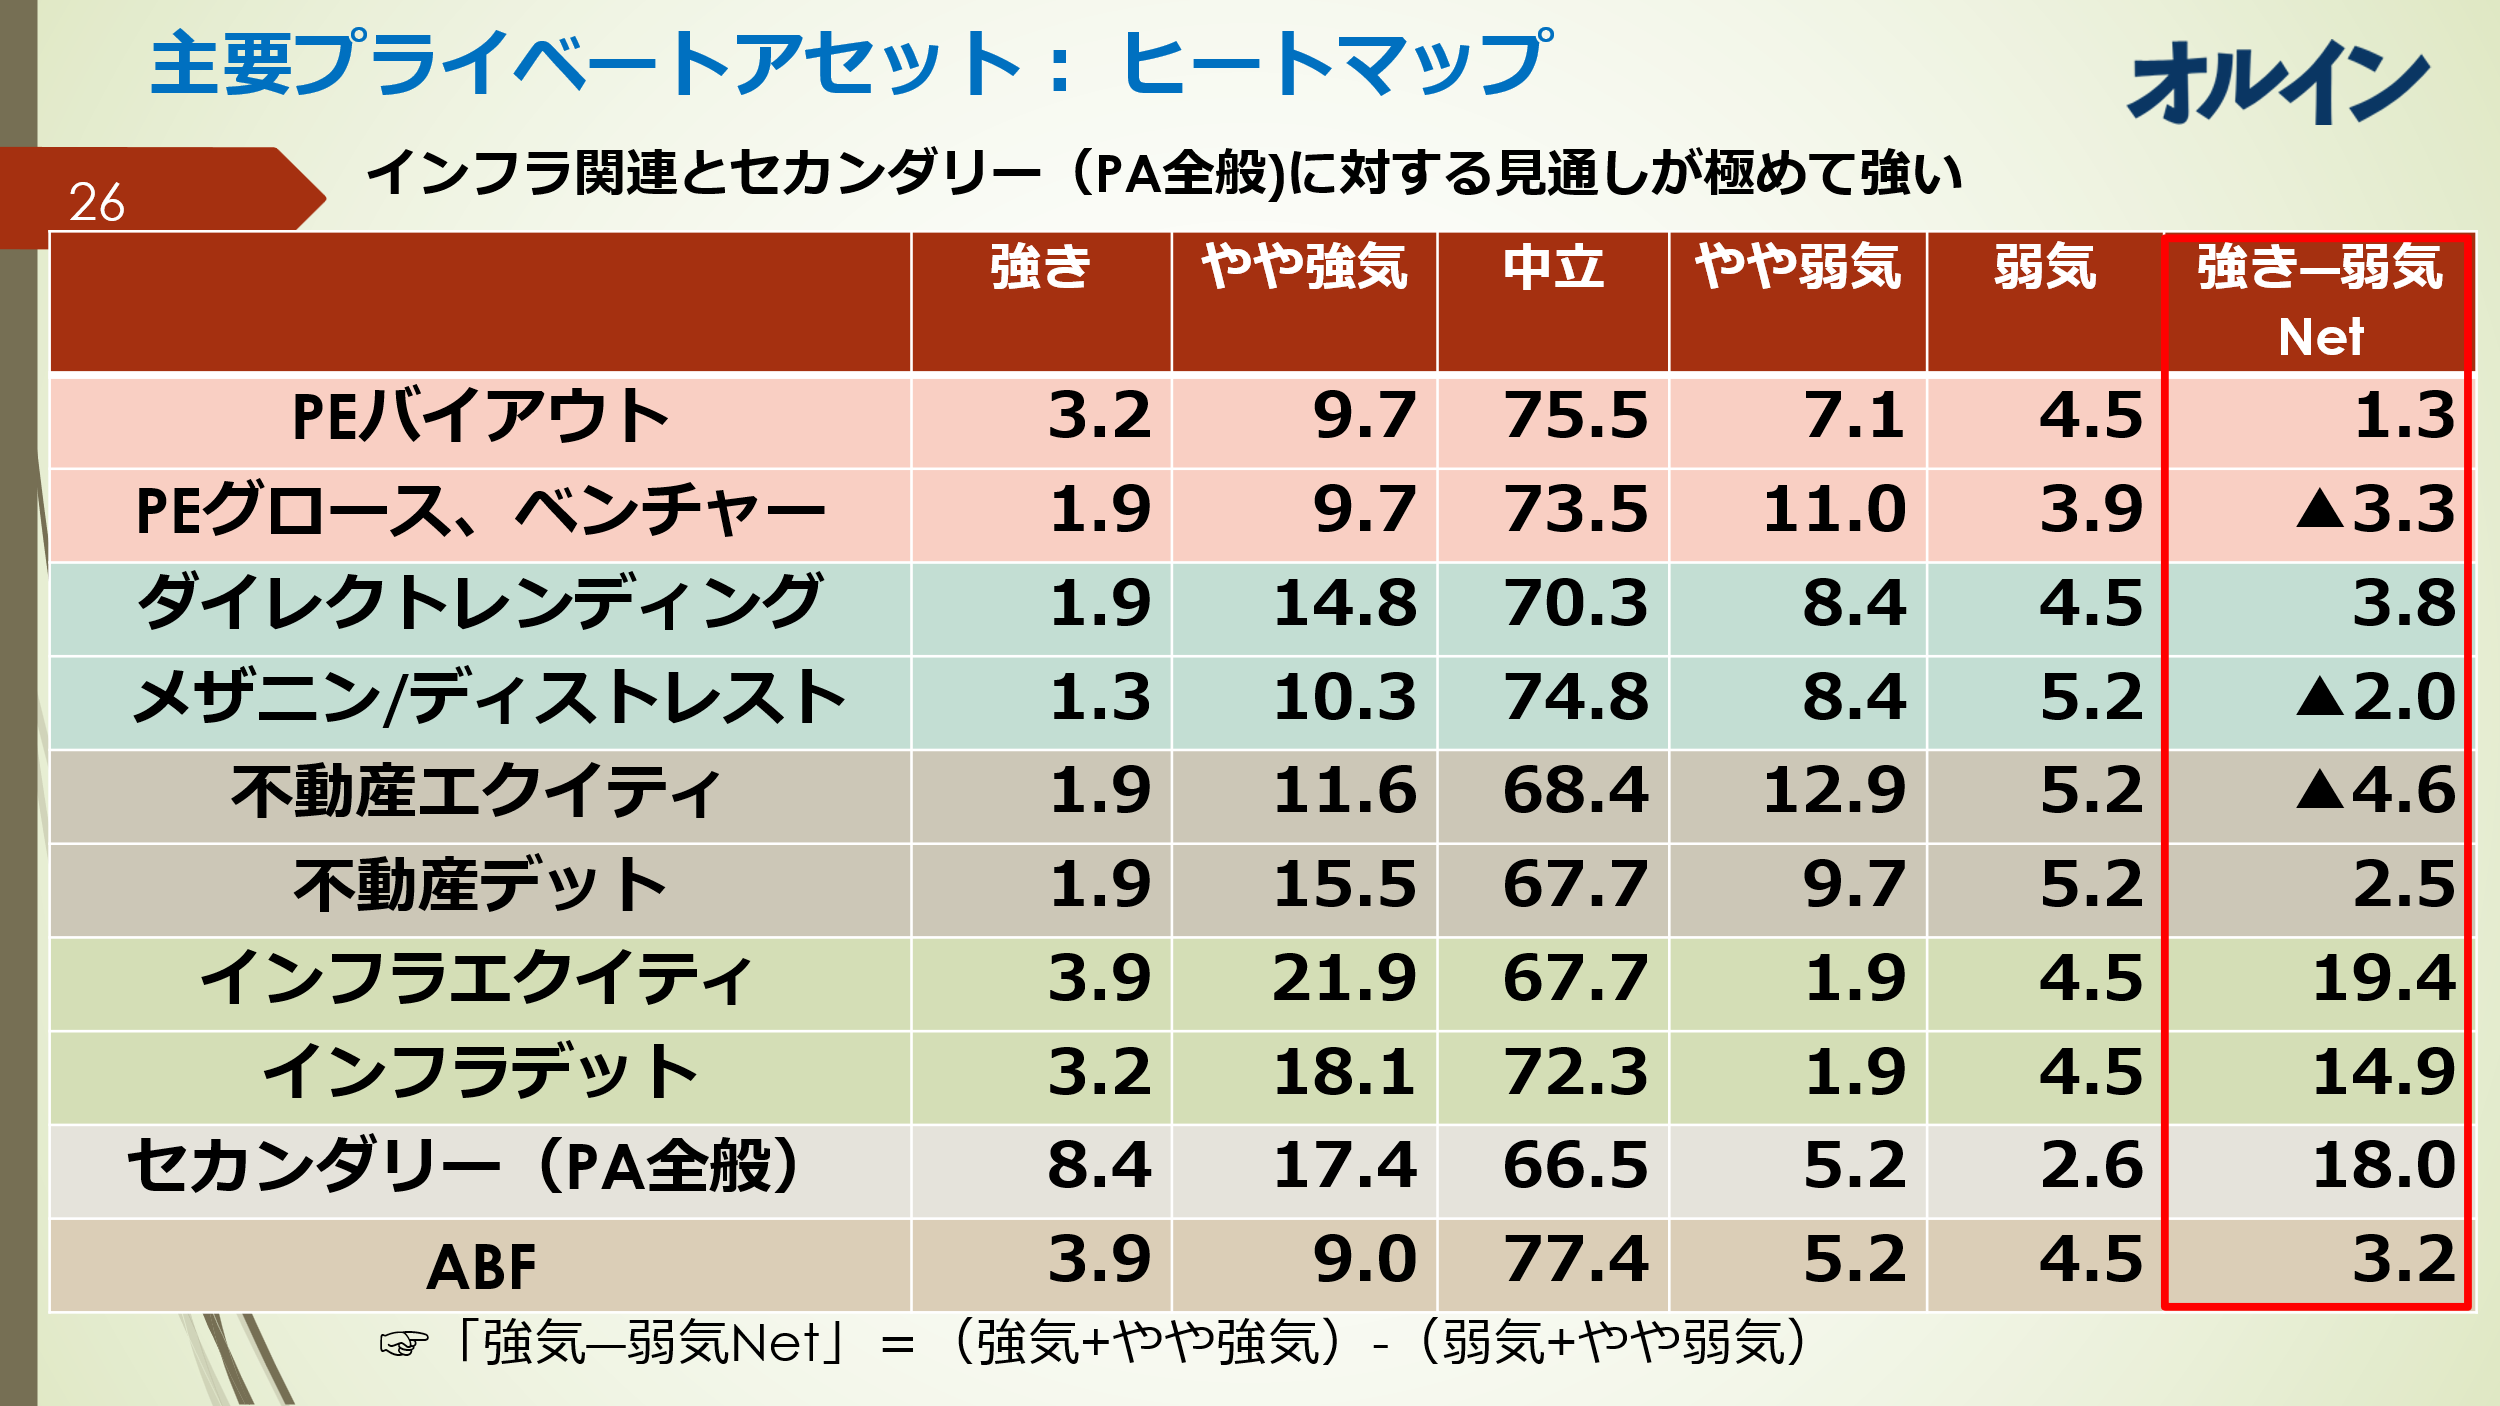
ヒートマップではインフラエクイティ、セカンダリー(PA全般)、インフラデットに対する見方が強かったです。インフラエクイティとセカンダリーについてはその通りと思いますが、インフラデットに強気な方が多いのは、正直言って理由がよく分かりません。
また、金利が上昇傾向にあることもあり不動産エクイティに関しては弱気となっています。またPEもバイアウトが1.3とニュートラルに近い見方になっています。インフラに関しては先程お話しを伺いましたので、セカンダリーについて伺っていきたいと思います。
これまでセカンダリーと言えばPEが主体でしたし、PEの中ではプライマリーよりもセカンダリーの方がDBの人気は高いようです。またインフラや不動産といった実物資産でも日本で募集されるセカンダリーファンドが、PEほどではないですが徐々に出ています。
青木様がご覧になっていてもセカンダリーファンドの採用はPEに限らず増えてきていますでしょうか。またセカンダリーがDBで拡大する背景はどこにあるとお考えでしょうか。
青木:PEは、採用しているDBとそうでないDBでスタンスが違います。採用したDBでは継続して投資しており、セカンダリーのプロダクトの供給も出てきているので、PEの中での分散の観点から投資する形で増えているのでしょう。いきなりセカンダリーではなく、以前からプライマリーに投資しているお客様が、その中で違ったものとして取り組むケースが多いようです。
小倉:私が年金にいたころは、PEには入門編と呼ぶべきものがありました。大手GK各社が毎年ファンドレイズする年次プログラムで、プライマリーもセカンダリーも共同投資も分散されて入っていました。これらに毎年あるいは1年おきくらいに継続して投資をしてPEのポートフォリオを作り、慣れたら別のものに、というのがよくあるパターンでした。最近は、初めてPEに取り組むDBでも最初からセカンダリーファンドに投資をするケースもあるようです。
青木:そういう印象はありませんが、セカンダリーはJカーブも小さく、取り組みやすいのかもしれません。プロダクトの供給は確実に増えていますが、いきなりセカンダリーではなく、話のあったような入門編から入るのが一般的という印象です。
小倉:セカンダリーは、インフラや不動産でも増えていますか。
青木:それほど目立った動きにはなっていないようです。
4.給付改善に関するアンケートと金利のある時代のポートフォリオ
給付改善について
小倉:インフレの恒常化に伴いインフレ抵抗力の確保=DBにおいては給付改善が、あちこちで提言され期待されるようになってきました。インフレに併せて長期金利の水準も上昇してきていますので、DBにおいても給付改善は検討課題としてクローズアップされてきています。そこでオルインプロダクトサーベイ2026では、給付改善に関してもヒアリングを実施しました。
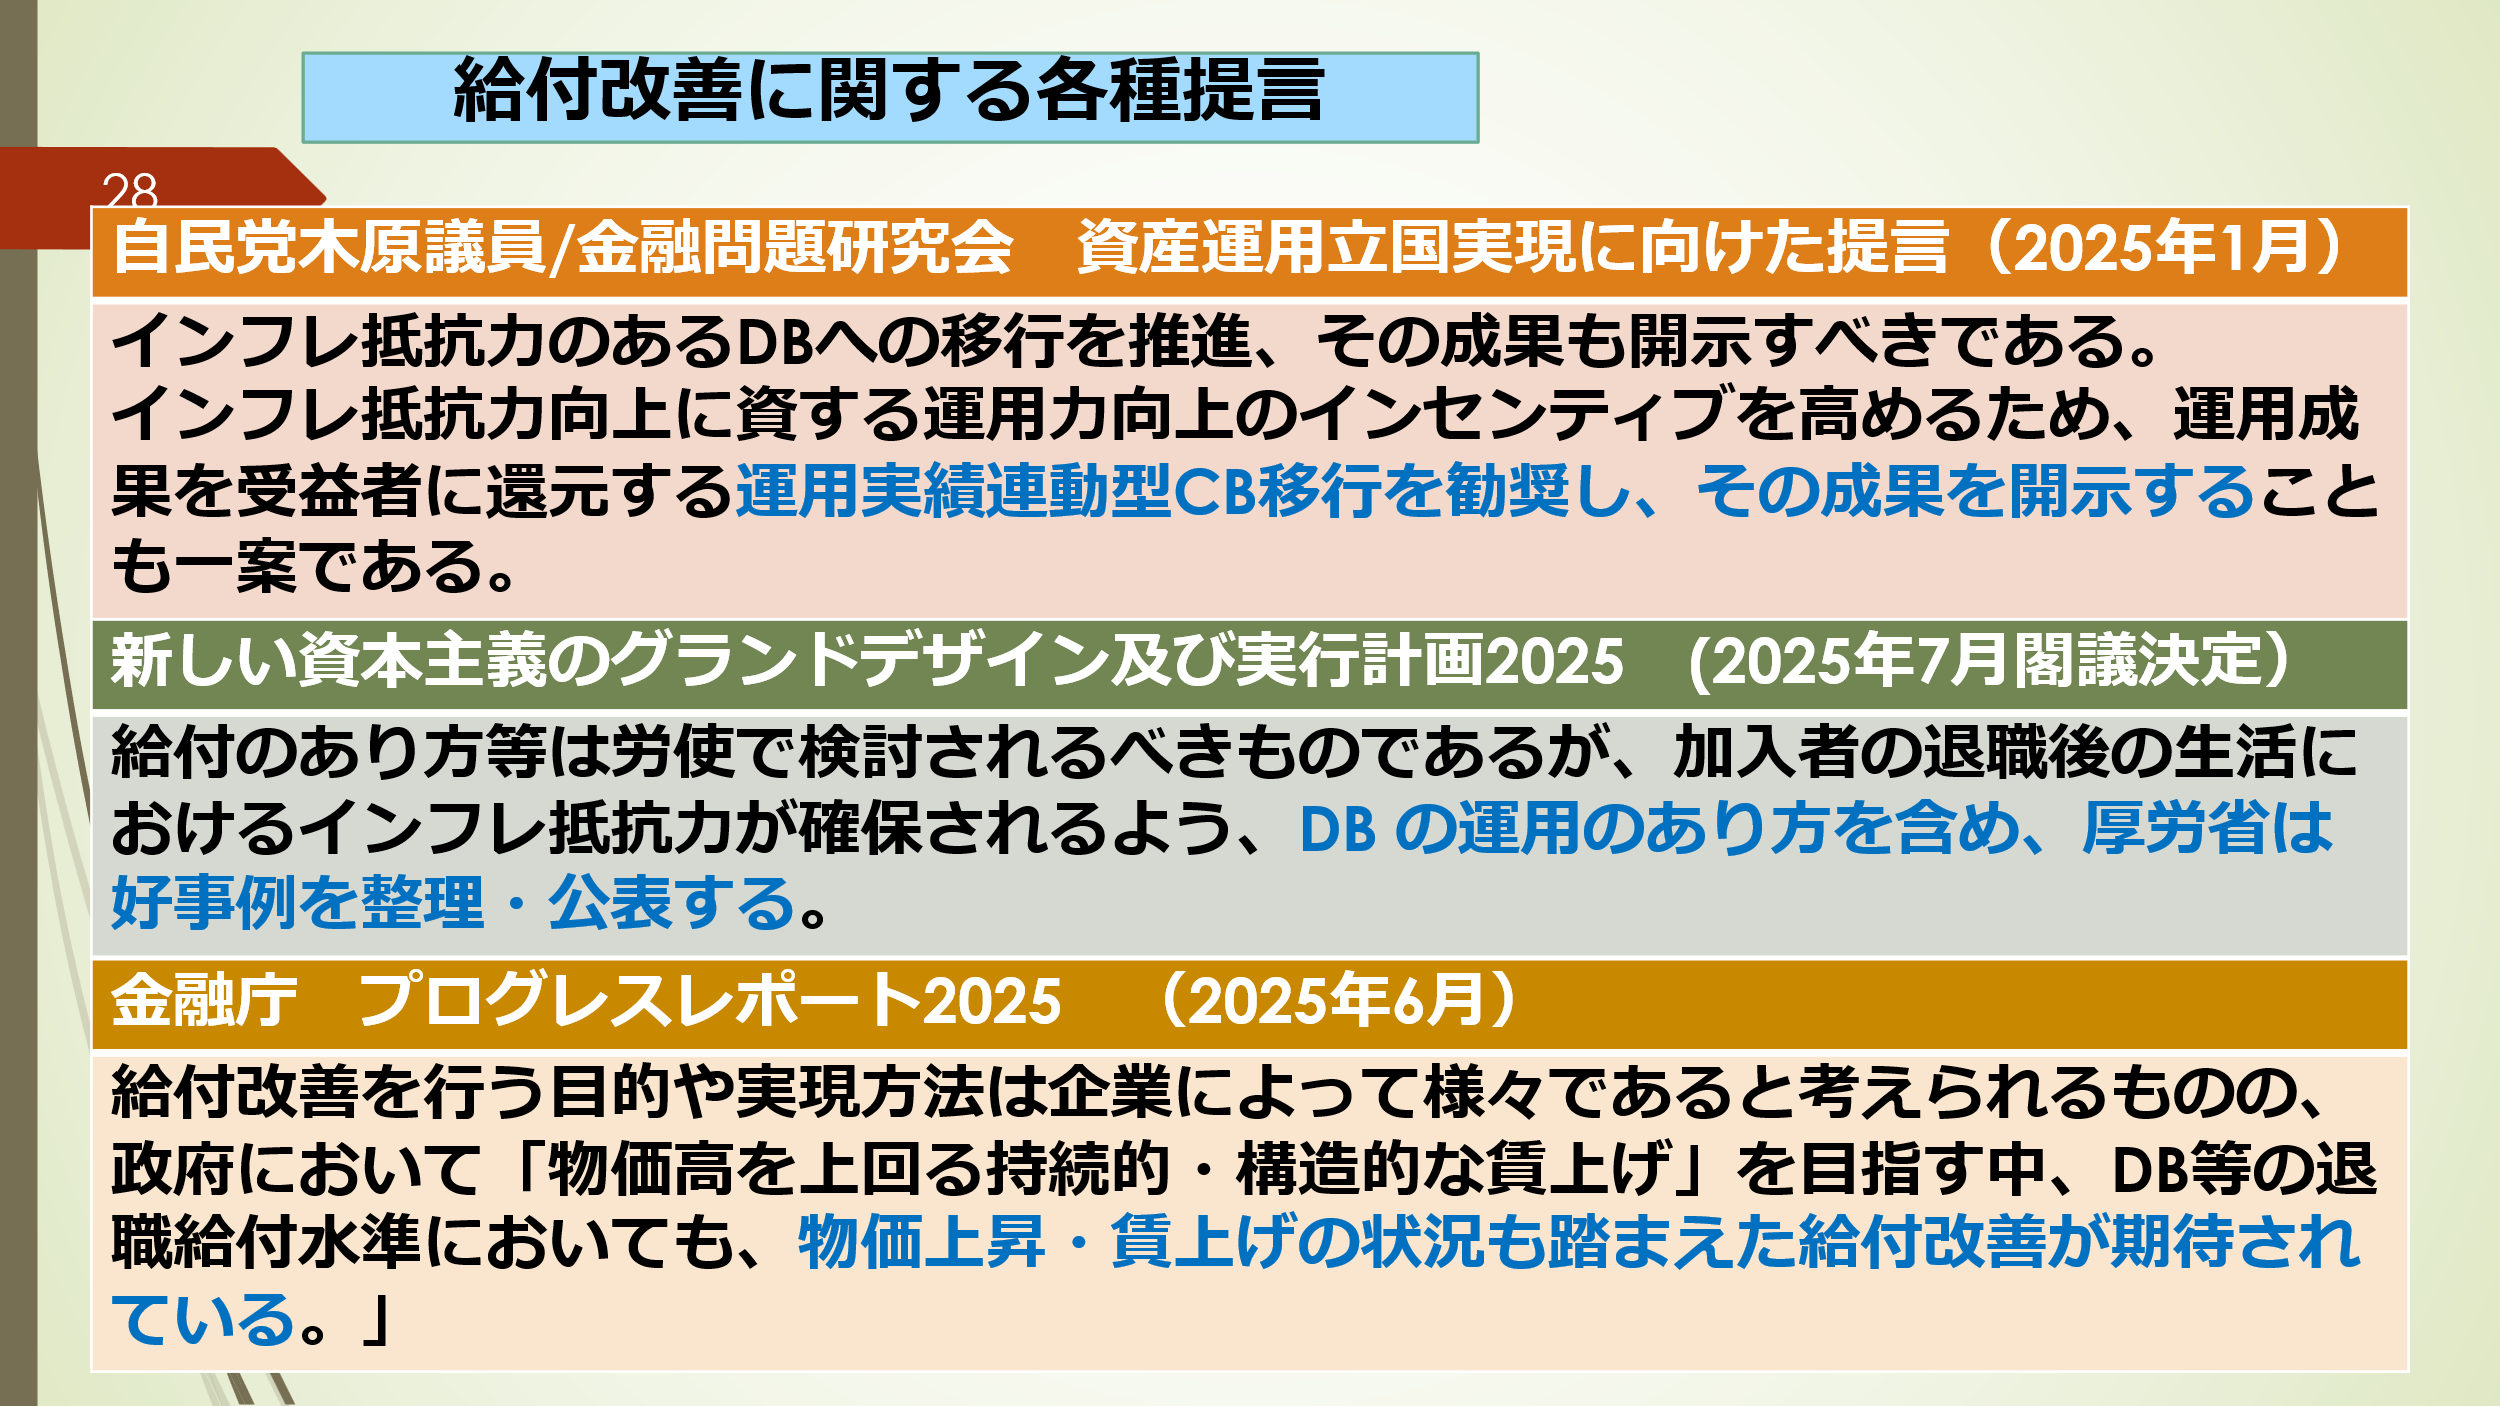
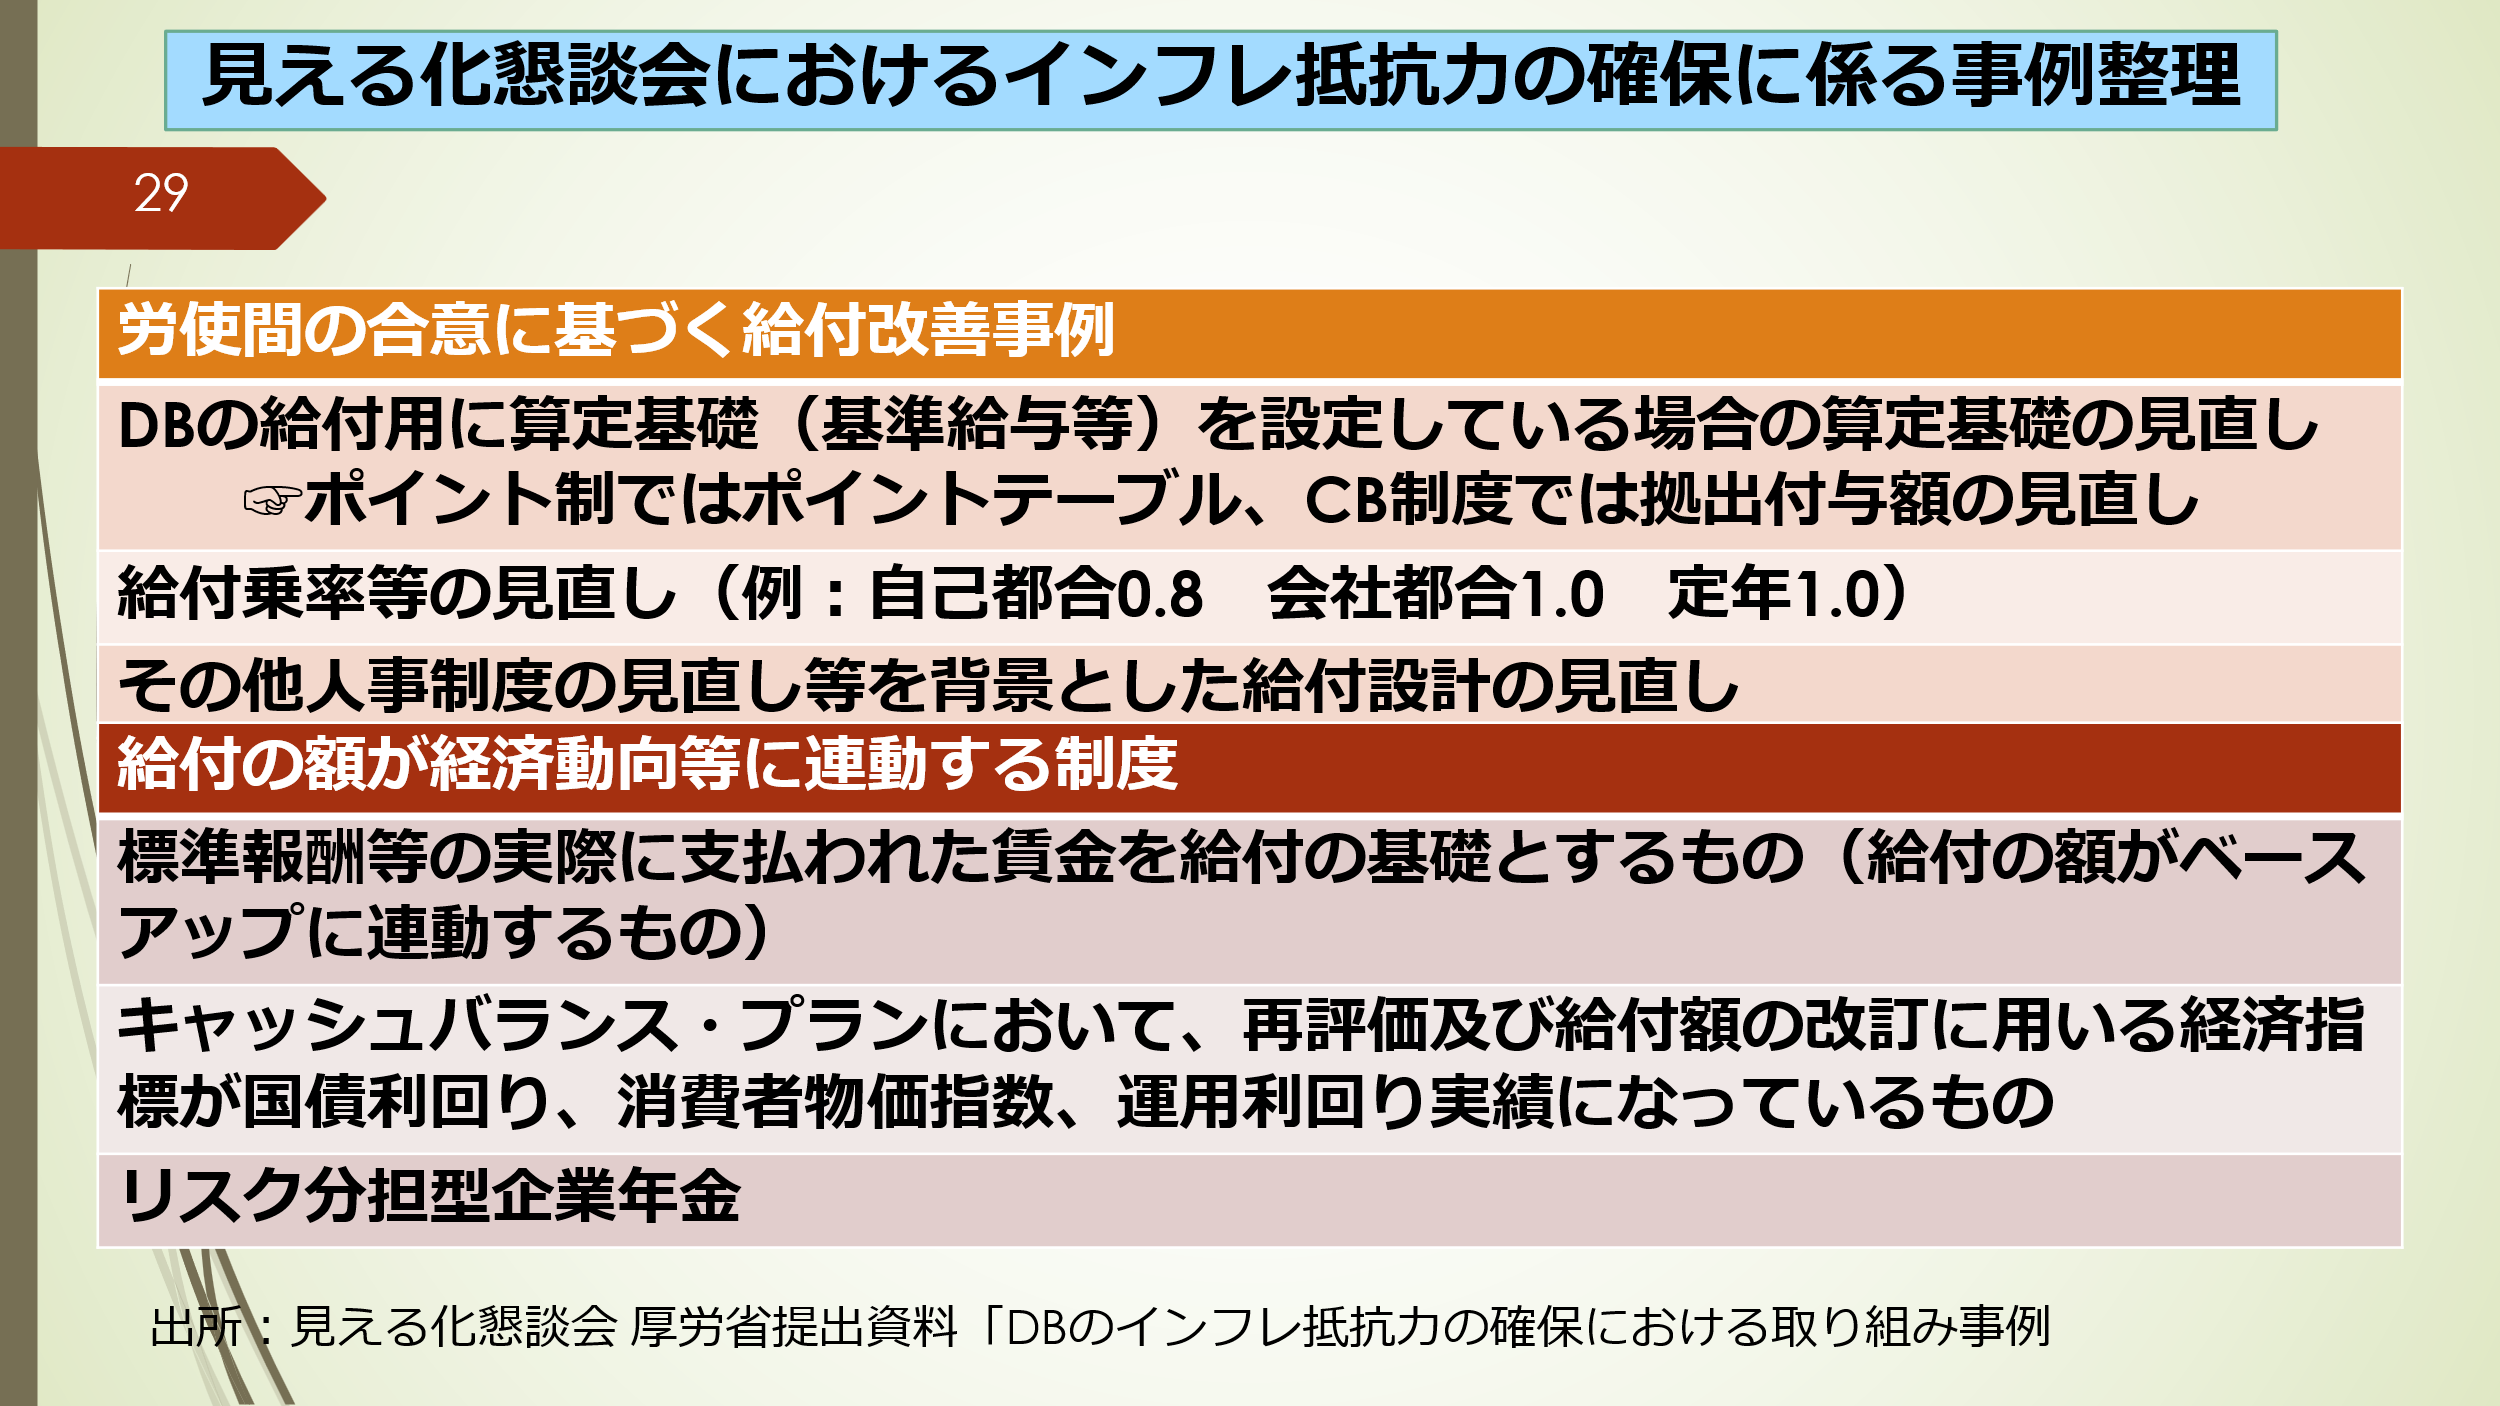
サーベイの結果を説明する前に給付改善に関してどこでどのような提言がなされているかですが、代表例を図表24に示しています。昨年の金融庁プログレスレポートでもDBに対しては「物価上昇・賃上げ状況も踏まえた給付改善が期待されている。」と記載されています。また、新しい資本主義のグランドデザイン及び実行計画2025で厚労省が指示されたDBにおけるインフレ抵抗力の確保に係る事例整理は、昨年の「見える化懇談会」で厚労省により公表されましたが、その一部を図表25に纏めています。これは各給付算定方式における給付改善の方法を簡単に纏めたものになっています。
図表24 給付改善に関する各種提言
図表25 見える化懇談会におけるインフレ抵抗力の確保に係る事例整理
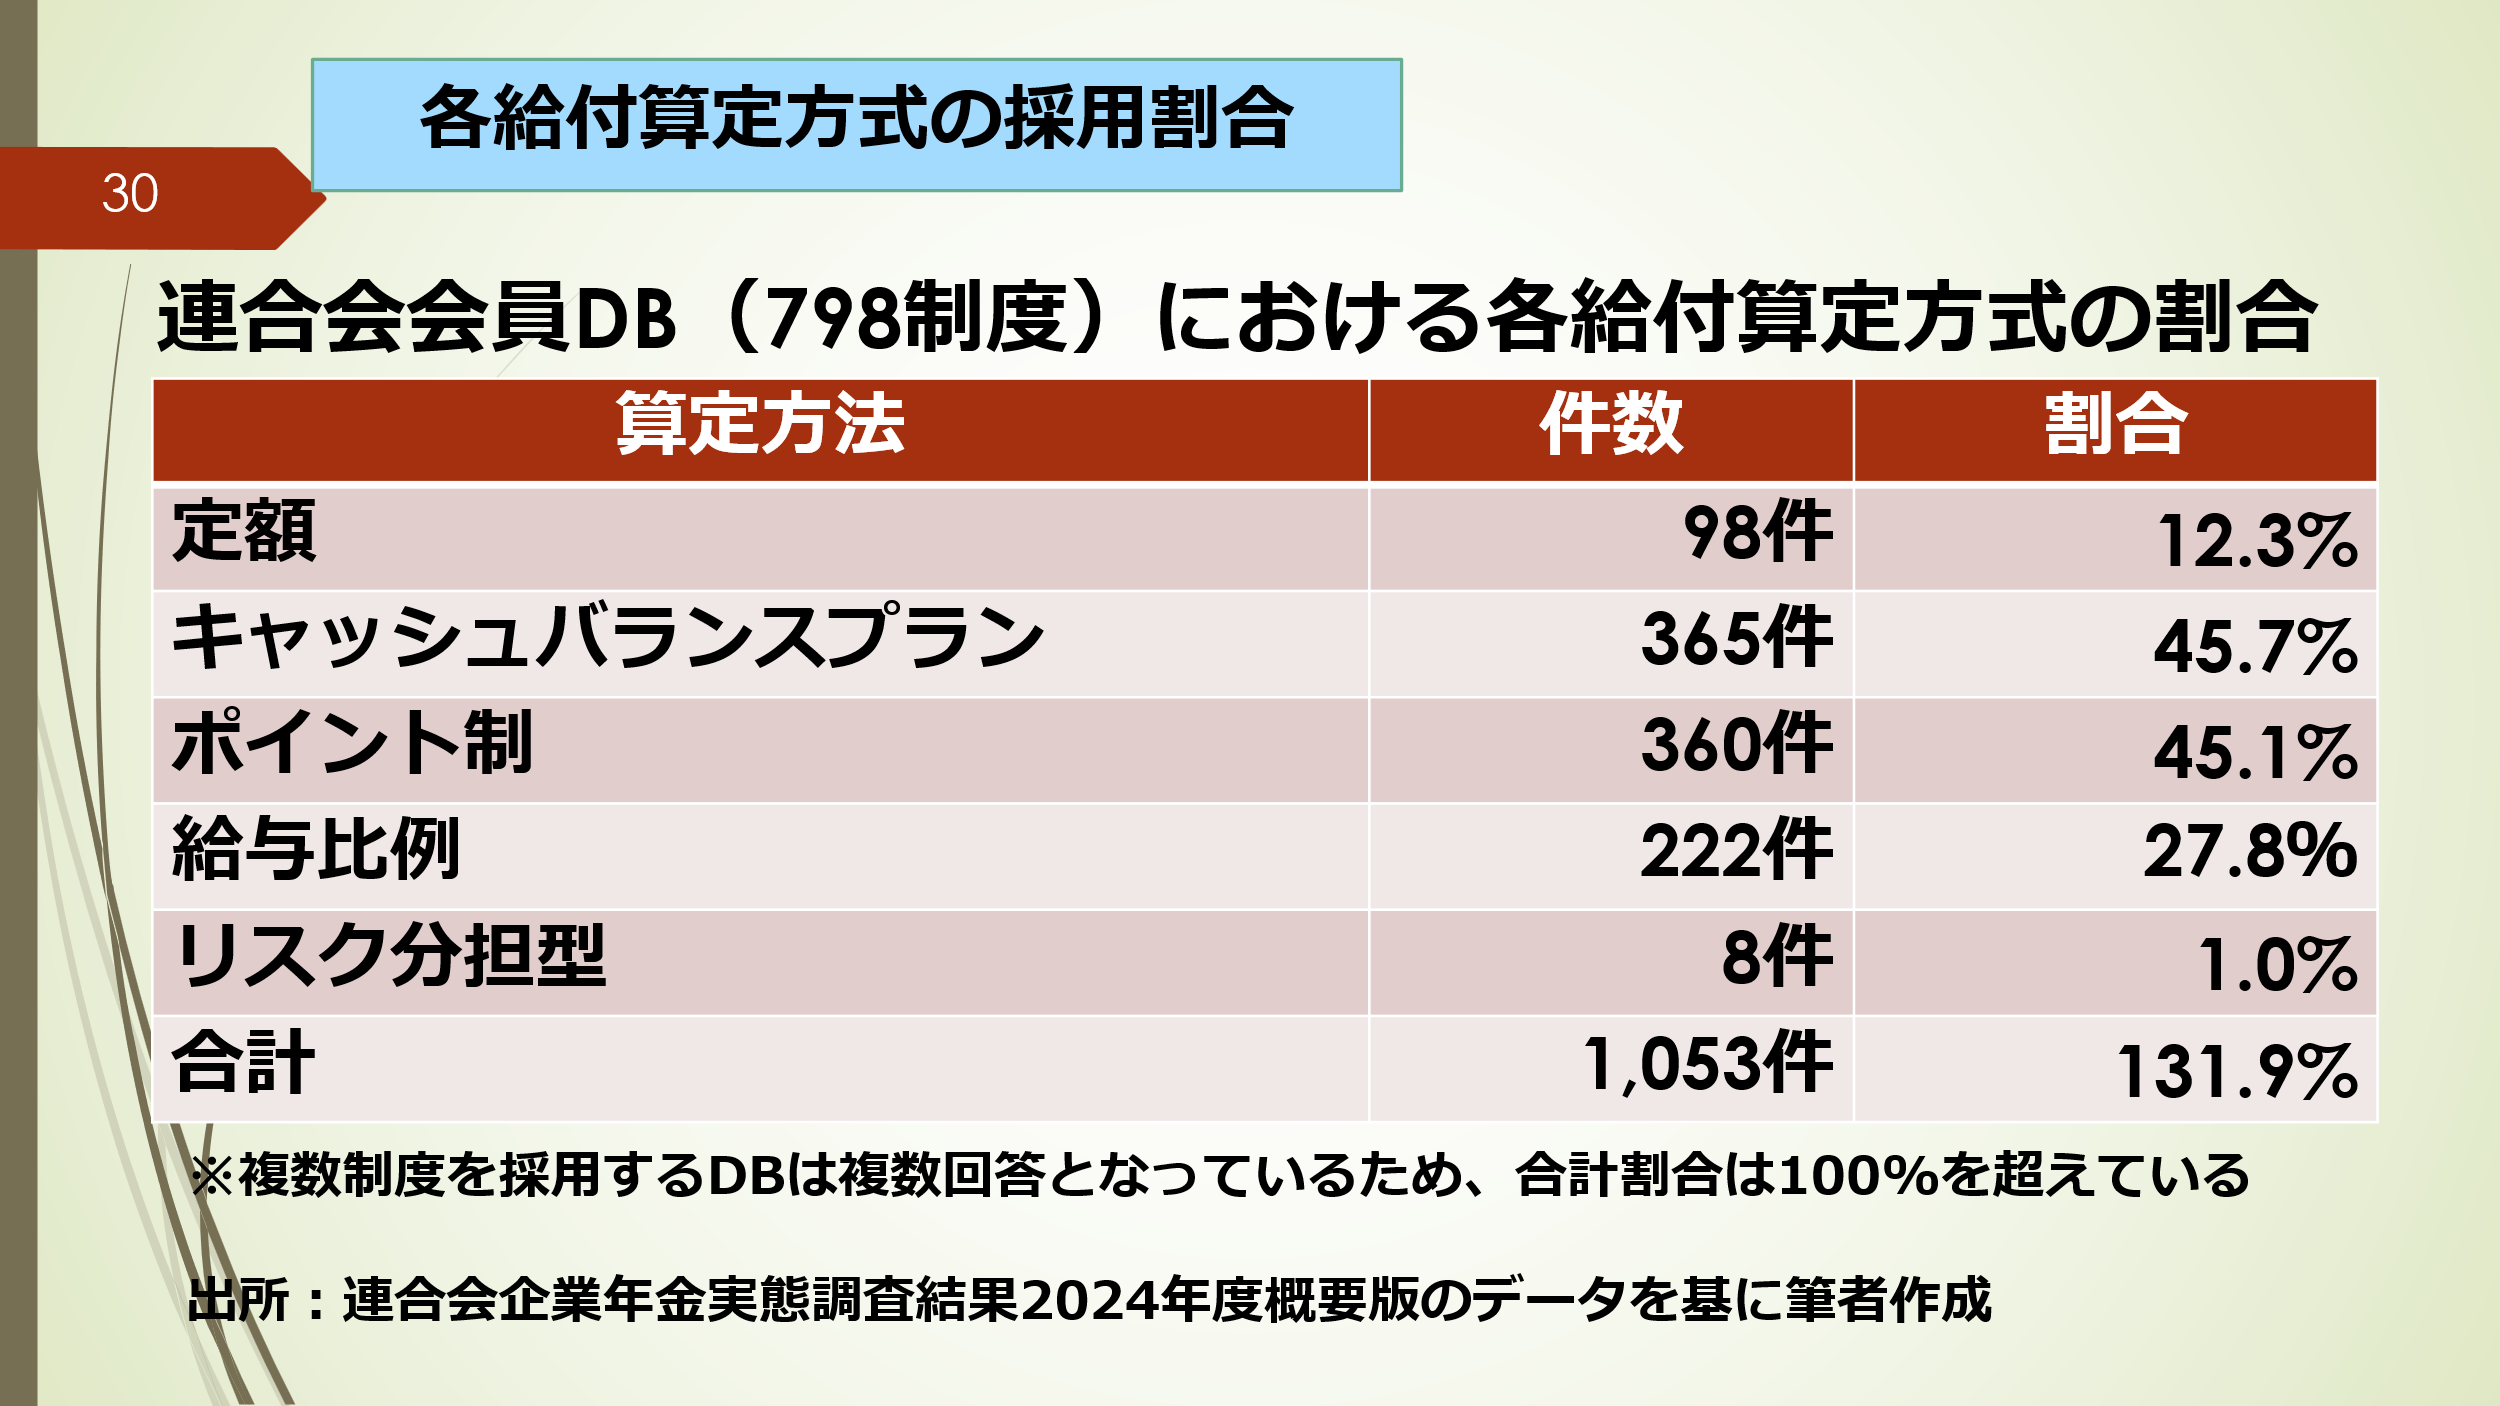
給付改善の具体的な手法は各DBが採用する給付算定方式によって大きく異なりますので、本題に入る前にDBにおける各給付算定方式の採用比率を参考までに図表26に記載しました。数値は企業年金連合会の年金実態調査結果2024年のデータを基にしています。
DBによっては複数の算定方式を並行して採用しているため合計は100%にはなっていませんが、連合会の会員DBではキャッシュバランスプラン(CB制度)とポイント制が主流で、次に多いのが給与比例でした。
図表26 各給付算定方式の採用割合
サーベイにおける給付改善の検討状況
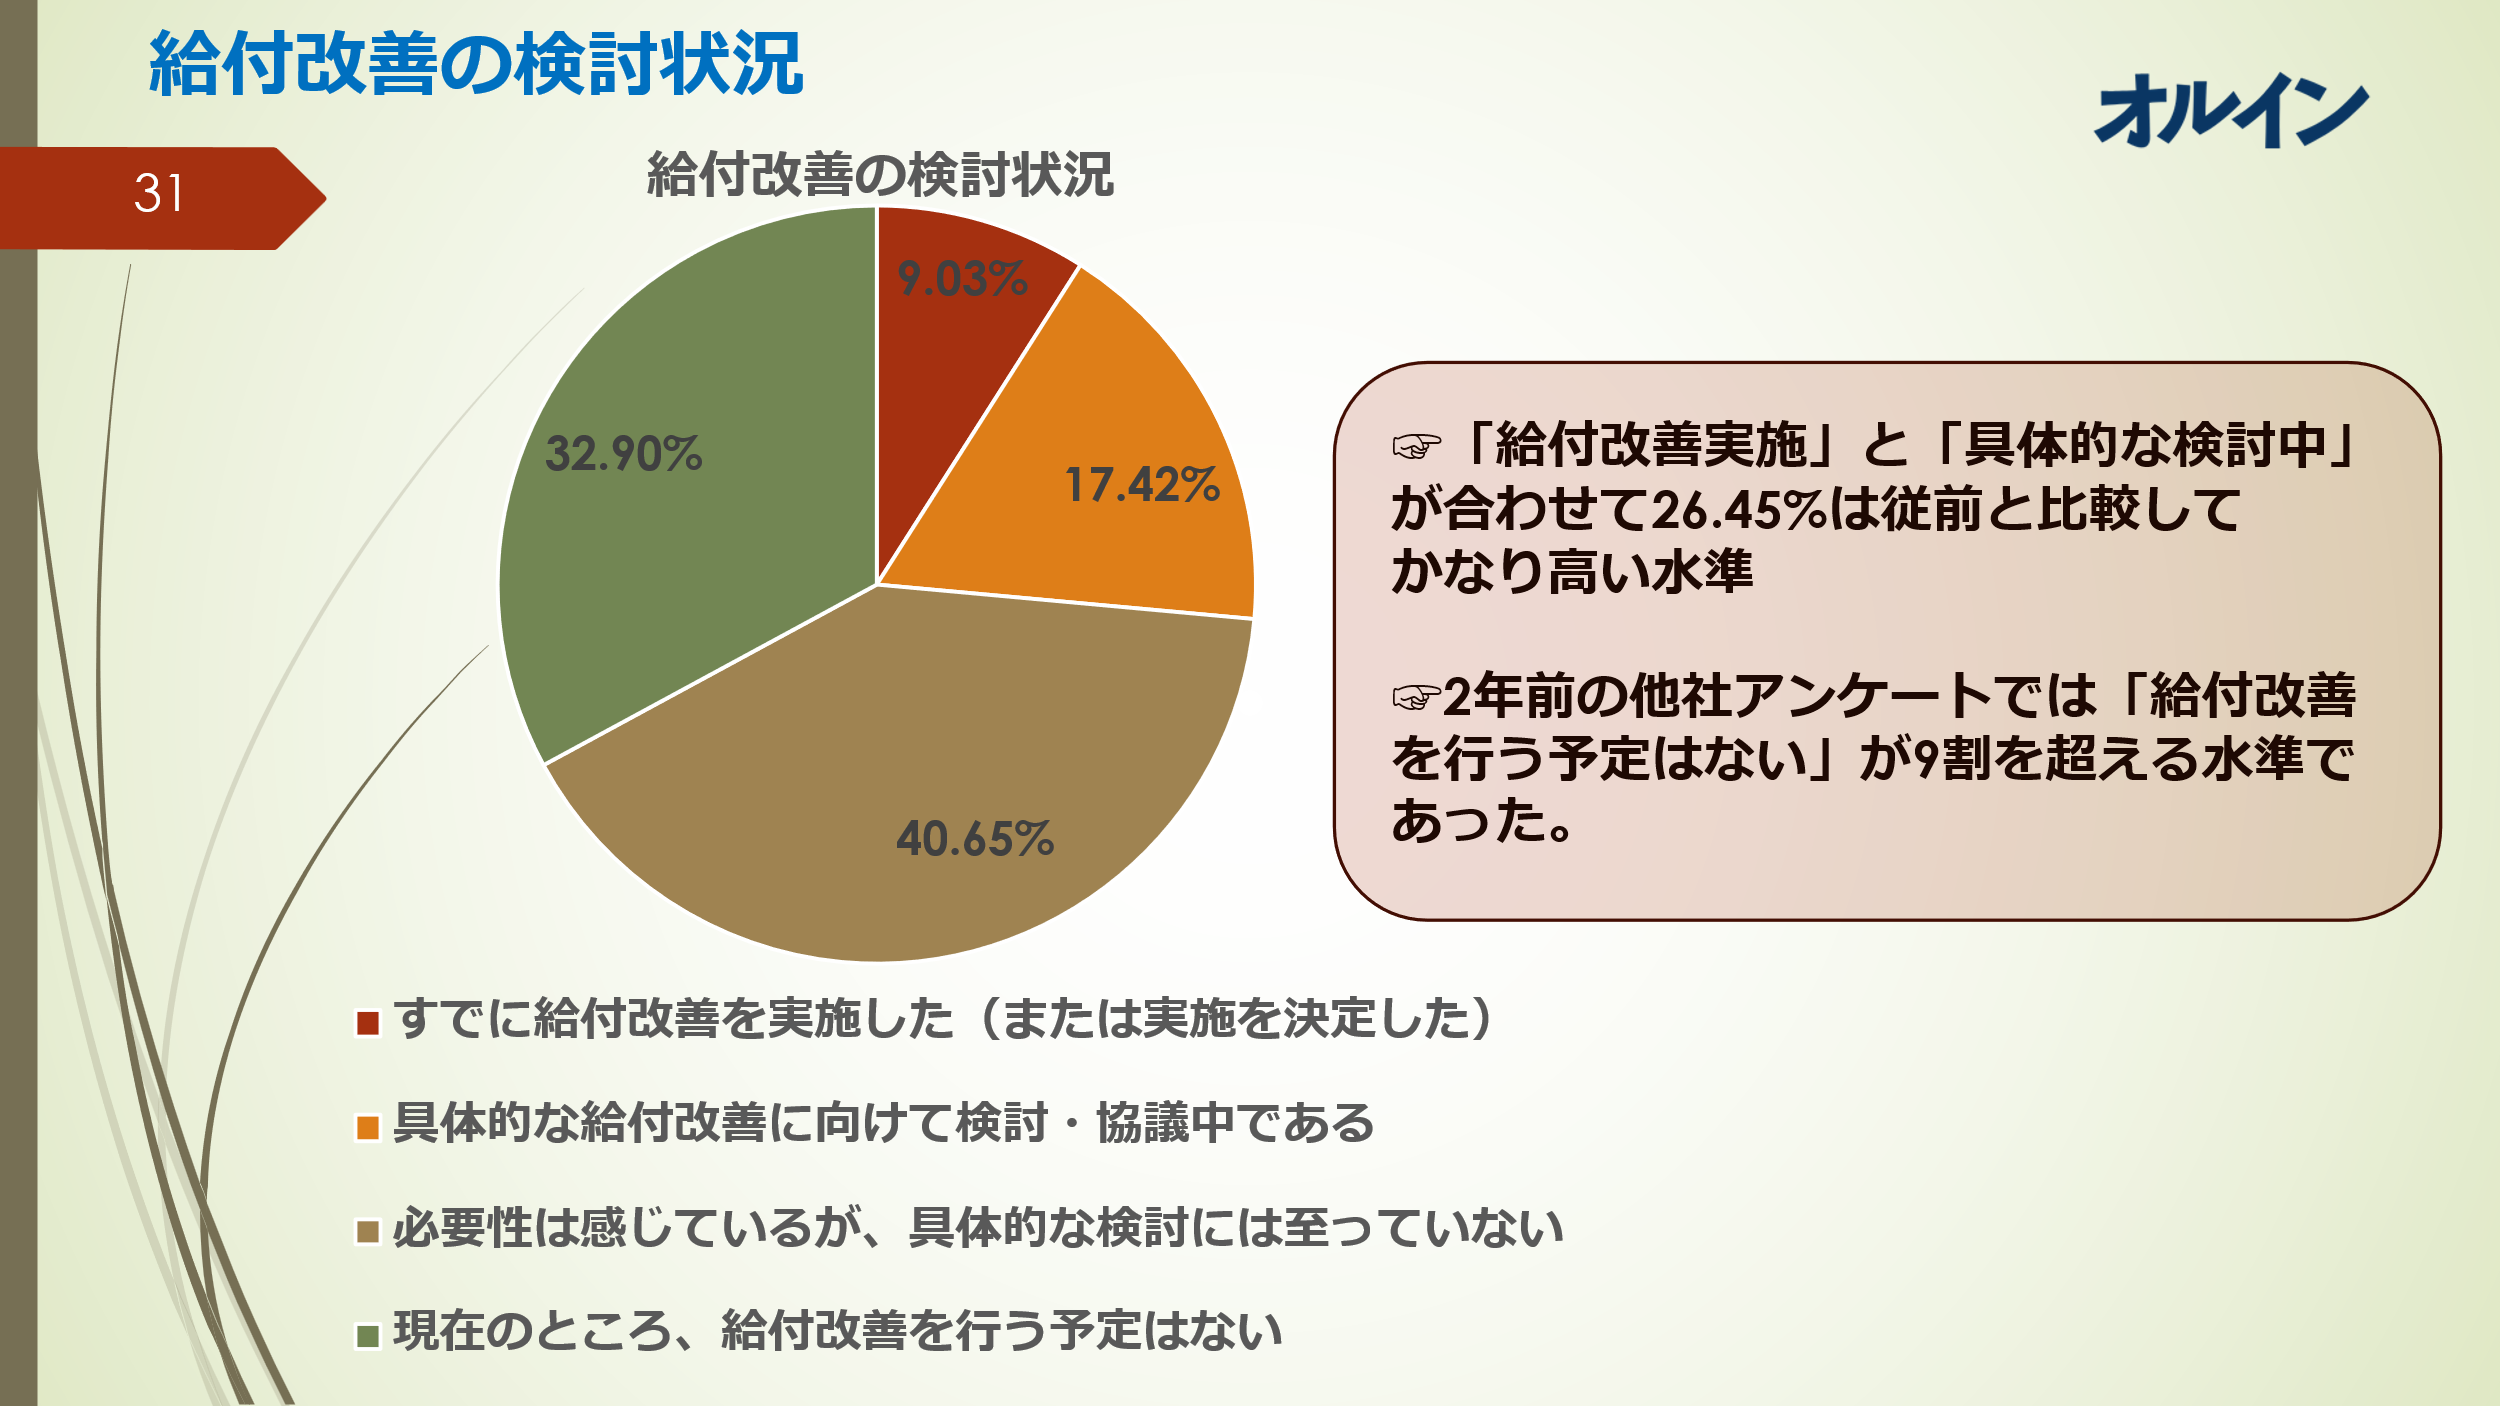
前置きが少し長くなりましたが、ここからはプロダクトサーベイの結果のご説明です。給付改善に関する検討状況については図表27の通りです。「すでに給付改善を実施した」と「具体的な給付改善に向けて検討・協議中である」の合計が26.45%と約1/4に達しました。
インフレがいまほど恒常的と思われていなかった2年前の他社調査では、「給付改善を行う予定はない」が9割を超える水準でしたので、政府や厚労省等からの提言もあり、給付改善を課題と考えるDBが増えてきているのは間違いないようです。
図表27 給付改善の検討状況
では給付改善を実施するDBはどのような形で給付改善を実現するのでしょうか。具体的な方法はDBが採用する給付算定方式により異なってきます。また、給付改善に際してその財源をどこに見出すのかという問題もあります。積み上がった剰余を利用するのか、予定利率を上げるのか、あるいは予定利率は変えないで母体からの掛け金を増額するのか、これもDBにより様々かと思いますが、これらをヒアリングした結果を図表28で纏めています。
図表28 給付改善の形態、給付改善の財源
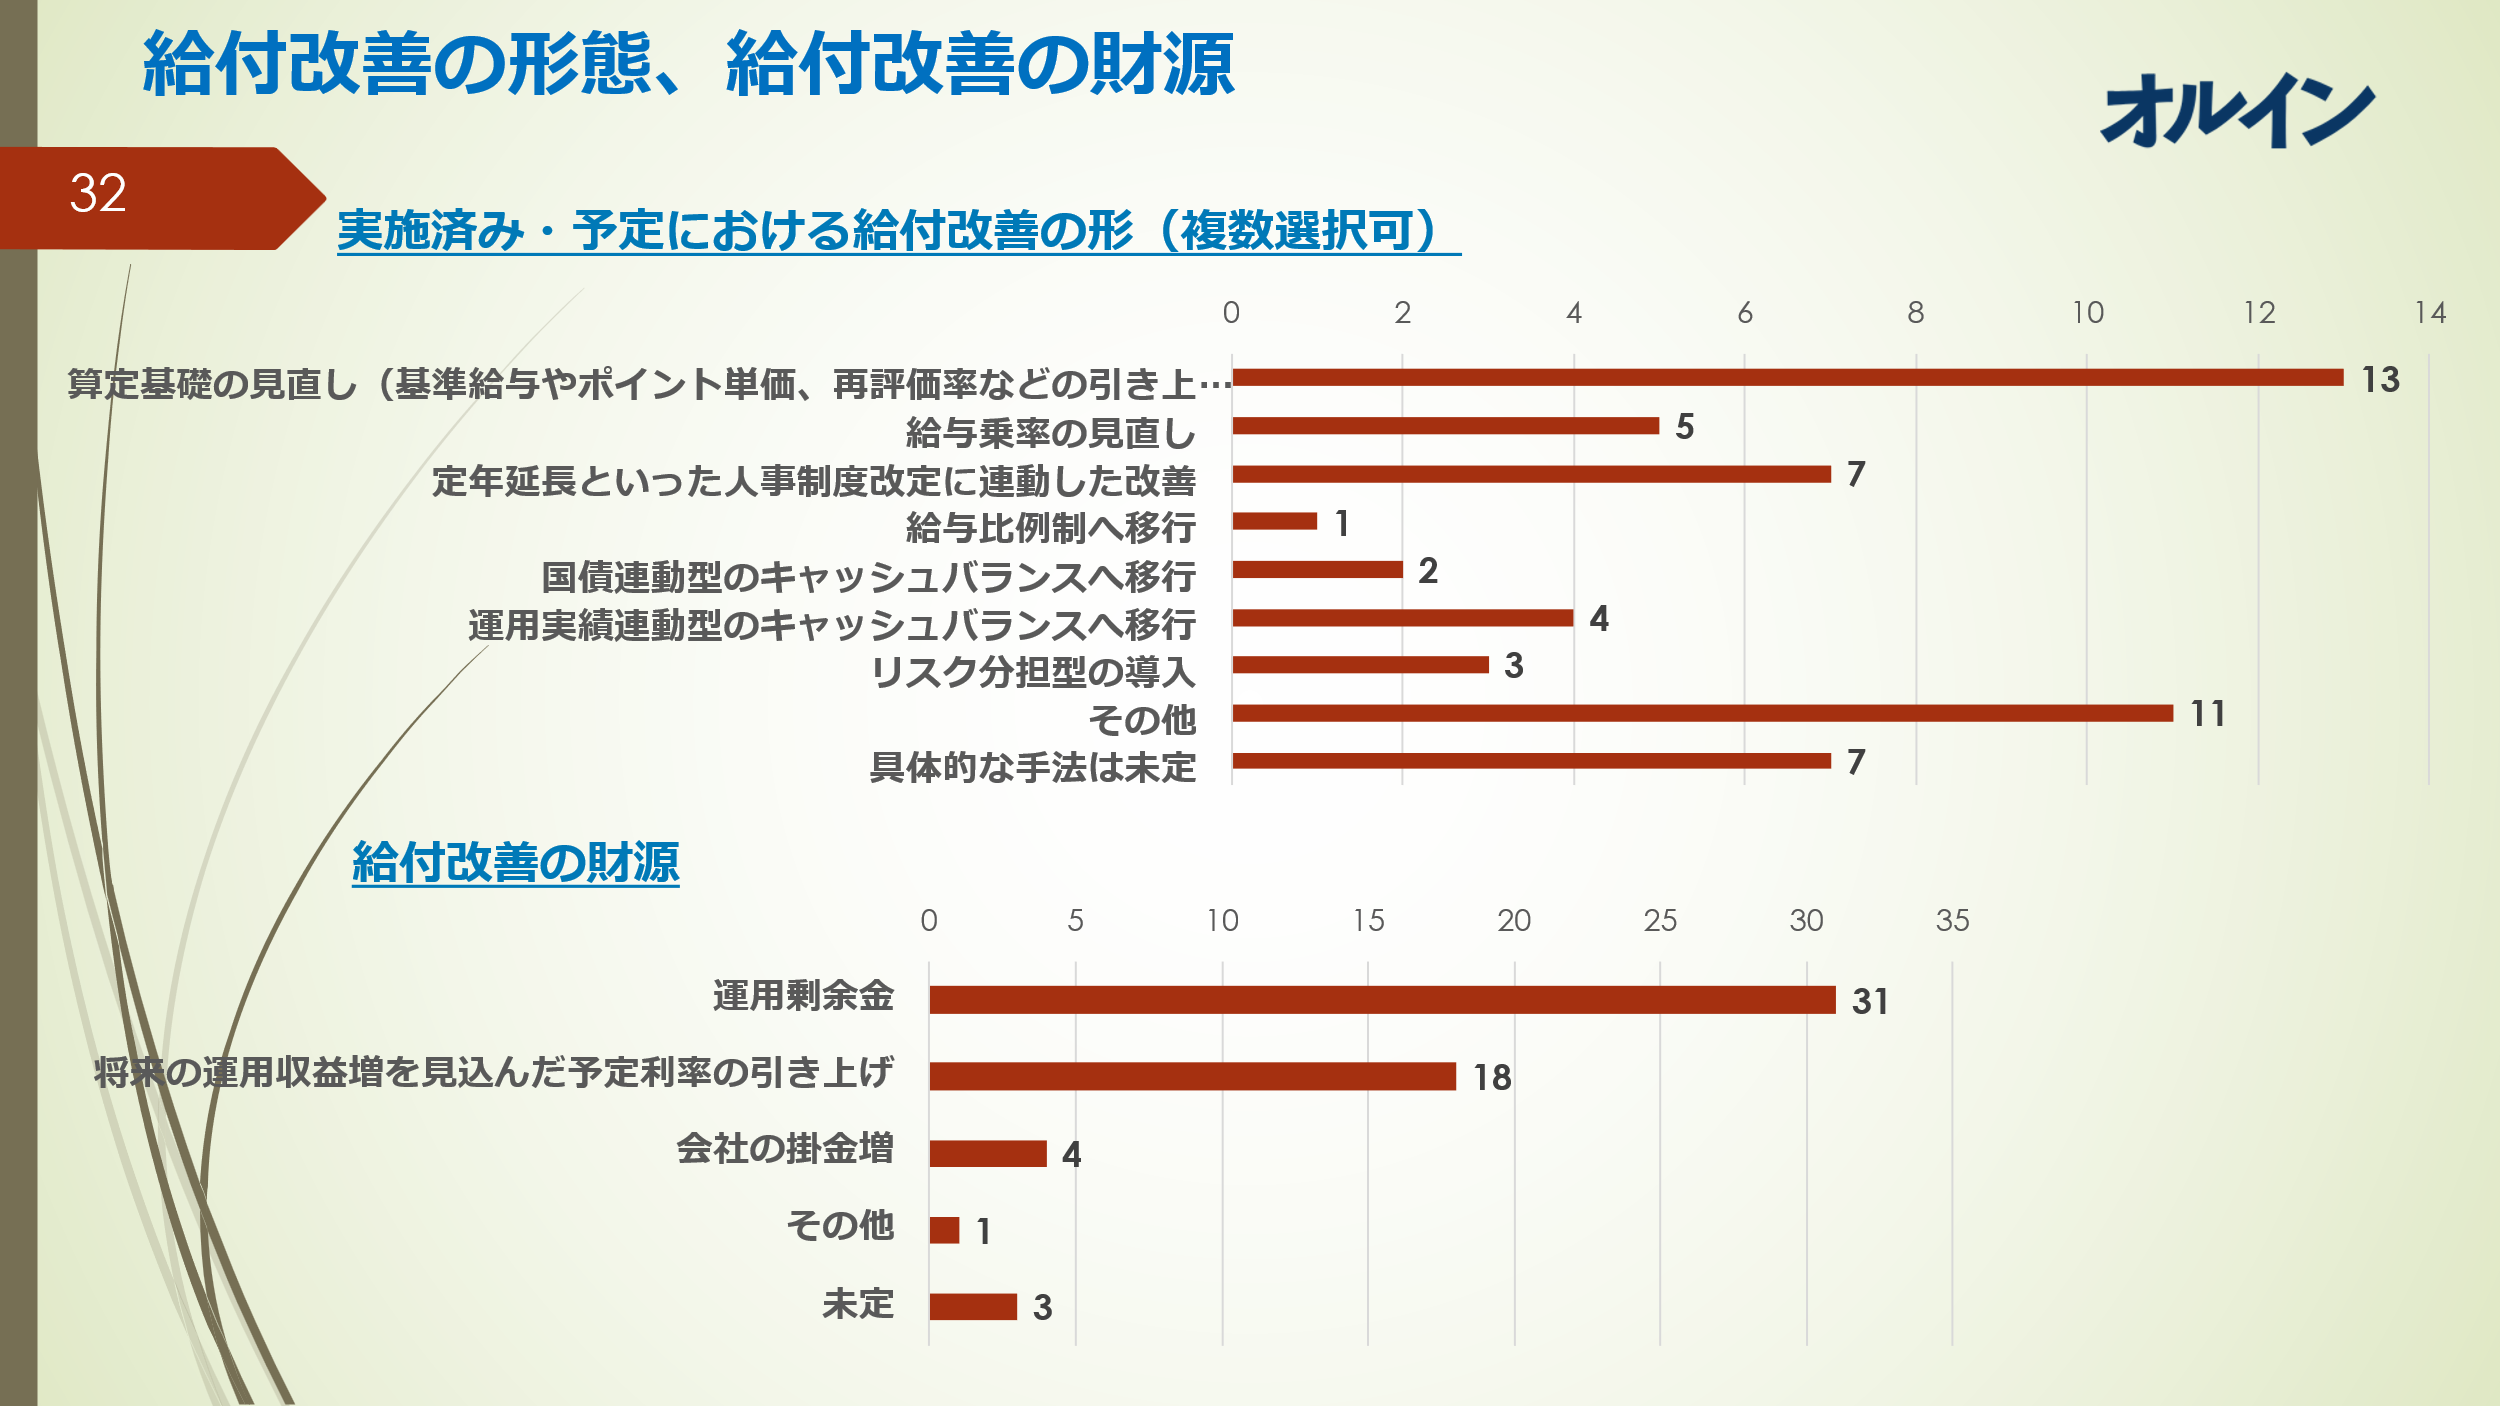
一番多い算定基礎の見直しも、ポイント制におけるポイントテーブルの見直しや、CB制度の拠出付与額の見直しは労使間の合意が必要になりますが、CB制度における再評価率や給付利率が国債連動であれば、長期金利の上昇に伴って上昇していきます。再評価率が20年国債の過去5年平均とか10年国債の過去5年平均+1%といった設定になっていれば、DB毎に設定している下限利率(1.5%とか2.0%のケースが多い)を超える状況になってきたDBも少なくないと思われます。
実績連動型のCB制度やリスク分担型のDBは、運用成果を加入者に還元できるので、インフレ、金利のある世界では、給付の観点からは適した制度であると言えますが、年金制度自体を大きく見直していくことになるので、導入は簡単ではないでしょう。連合会の会員でもリスク分担型を採用しているのは僅か1%であり、CB制度でも実績連動型を採用しているDBはまだまだ限定的です。
給付改善の財源については、剰余金を利用するというDBが回答の54%を占めました。
剰余がかなり積み上がっているので、給付改善にこれを充当するというのは母体の理解も得やすいのかと思います。次に多いのは正攻法でしょうか、予定利率を引き上げるというものでした。こちらは全体の32%になっています。掛け金を増額してというのは少ないです。ポートフォリオの期待収益率が改善している今の市場環境からは、中々母体の理解を得にくいのではないでしょうか。
給付改善(実施の)壁となっているもの
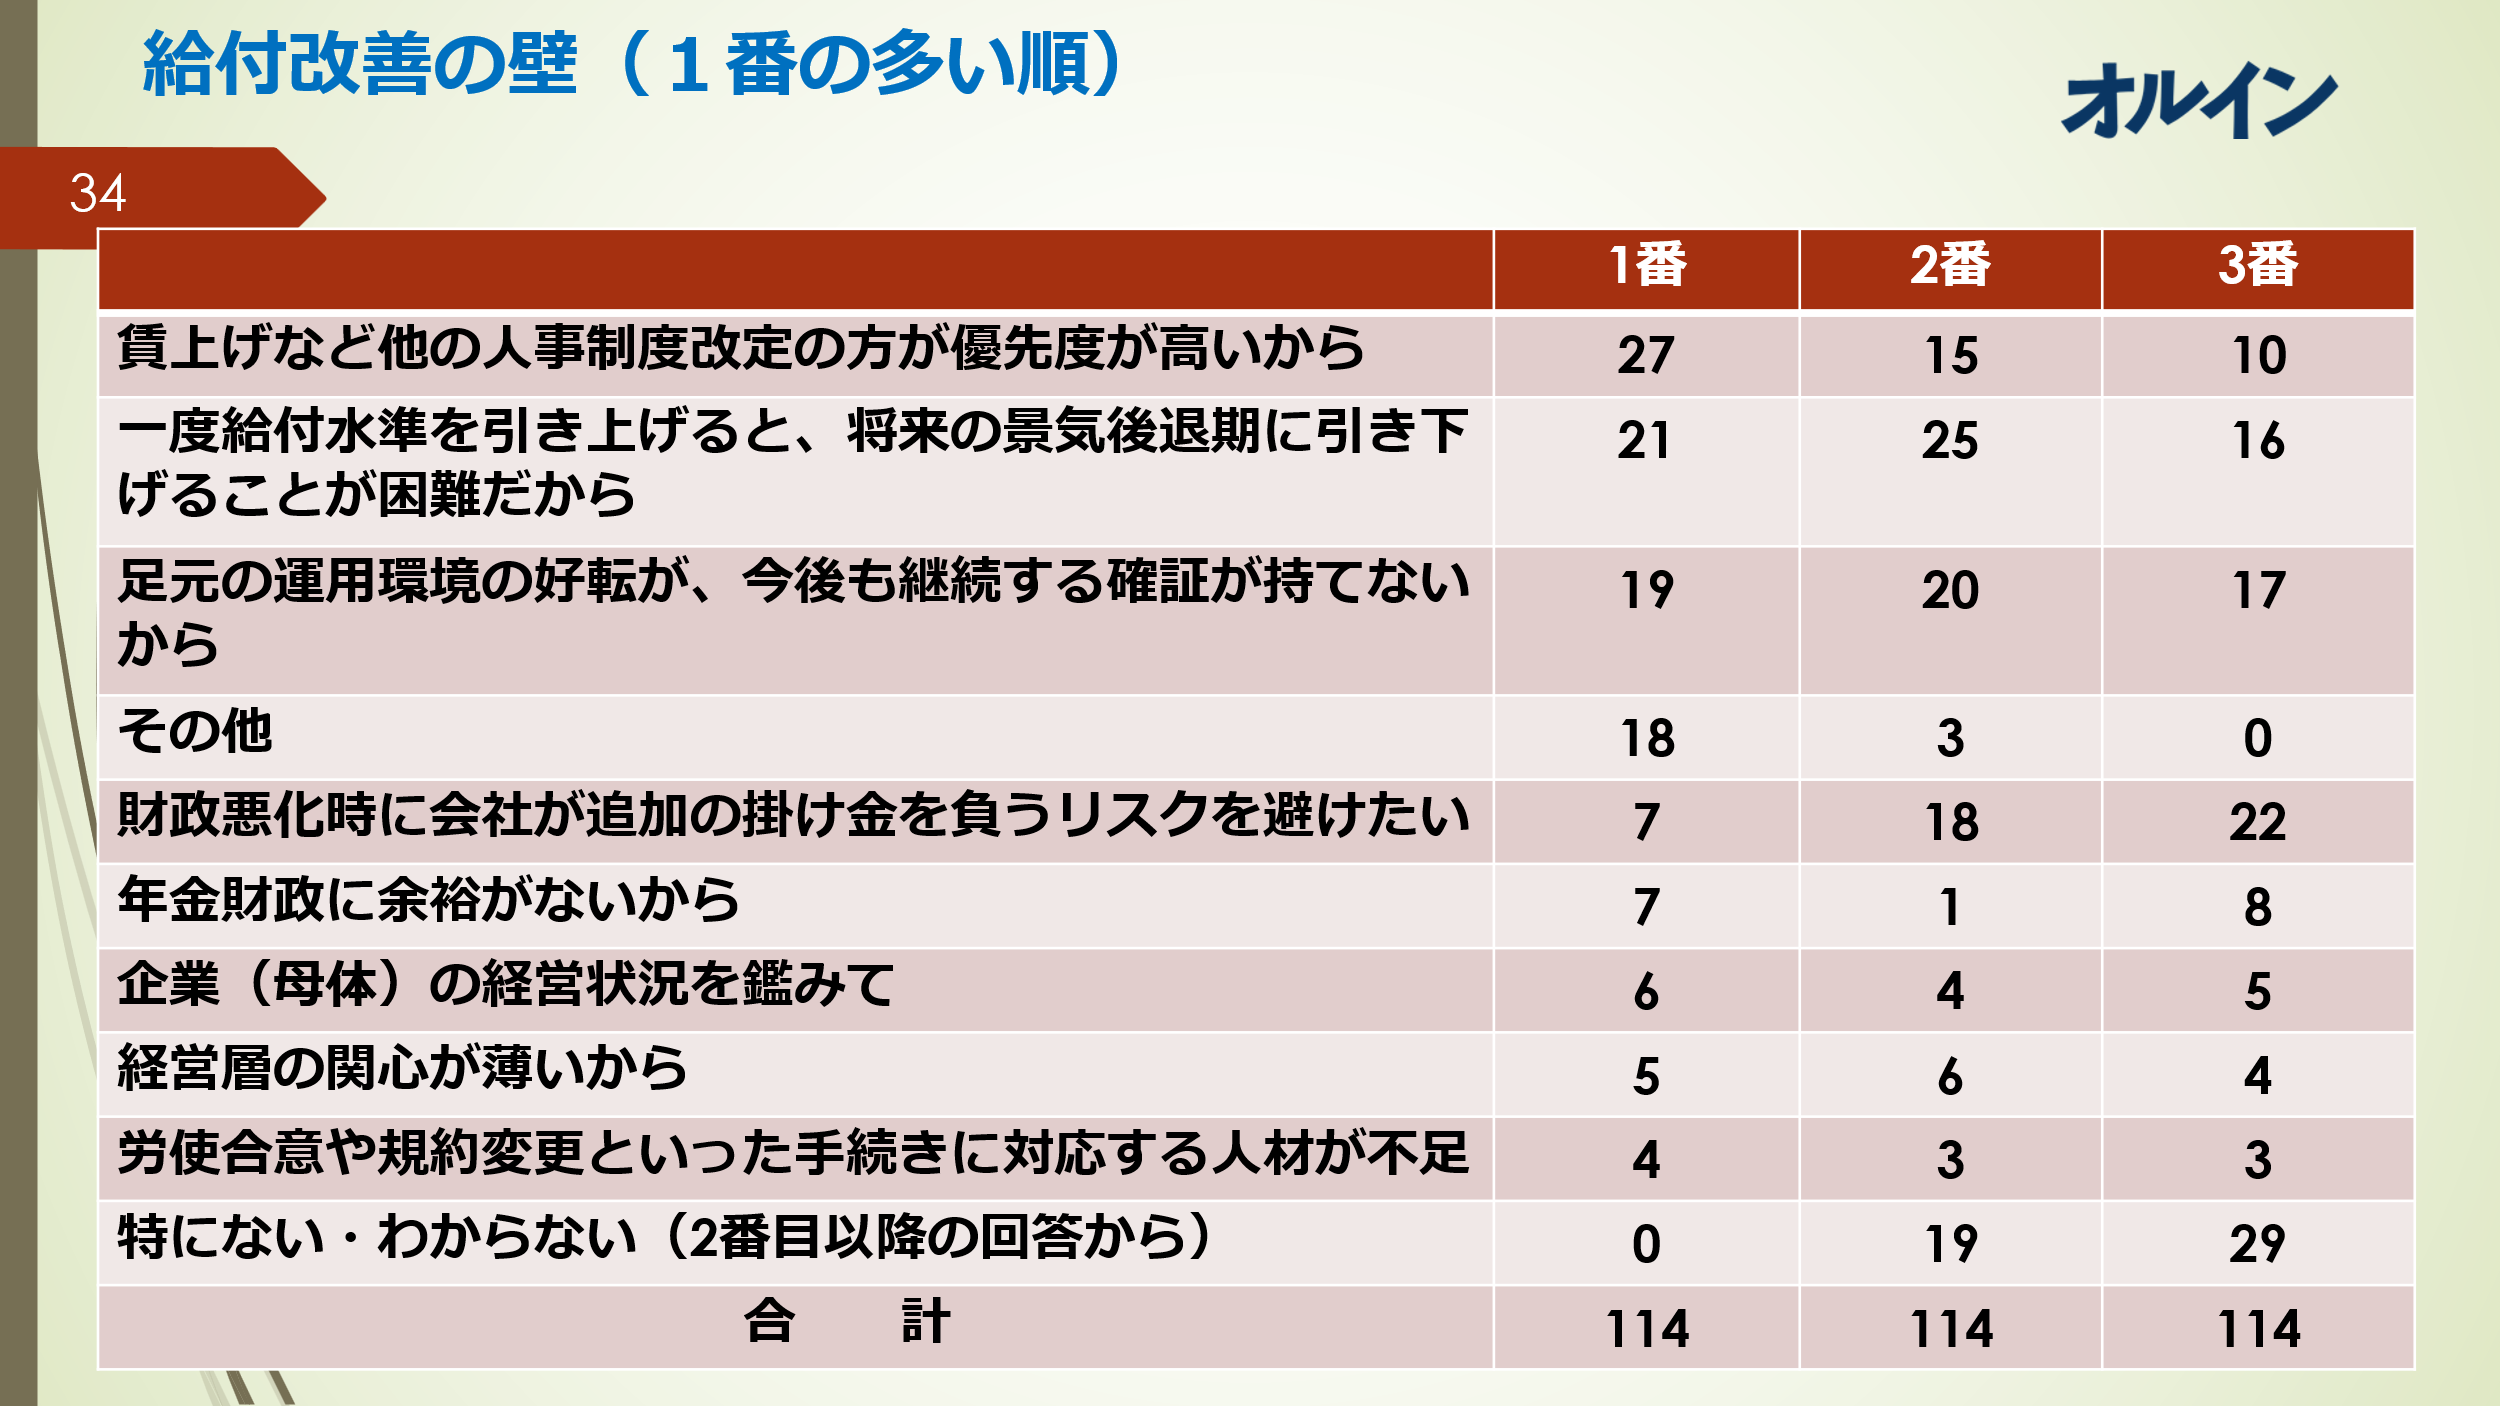
最後の図表29は給付改善の壁になります。「検討する」を含め給付改善に前向きなDBは増えていますが、実際にこれを実施したDBは図表27の結果でも1割に満たない状況です。区分はしていませんが、この1割のかなりの部分は単独型ではなく、総合型のDBではないかと考えています。そこで、オルインでは何が実施の障害になっているのかを尋ねました。回答は複数可で1番→2番→3番と順番を付してもらっています。1番目に挙げられた回答で最も多かったのは、「賃上げなど他の人事制度改定の方が優先度は高いから」でした。これはある程度想定された結果でした。組合との交渉でもメインテーマは賃上げ(定昇込み5%以上の賃上げ)であって、足元の生活環境改善を重視する組合から、遠い先の話になる企業年金の給付水準改訂を要求されることはあまりないと聞いています。また、人事制度改定という意味では足元では定年延長等がありますが、こちらが喫緊の課題になってくると、給付改善等の議論は後回しになるでしょう。いずれにしても給付改善は人事制度に係る話なので母体が動かないと難しいと思います。
2番目の「一度給付水準を引き上げると、将来の景気後退期に引き下げることが困難だから」というのもよく聞く話です。インフレで給付改善はよいけれども、逆にデフレ期には給付減額できるのだろうかという素朴な疑問もあると思います。3番目の「足元の運用環境の好転が、今後も継続する確証が持てないから」というのもよく分かります。期待リターンが改善したといっても「期待値」であって「実績値」ではありません。私自身も現役時代はそうでしたが、DBでは運用リスクを極力抑えて安定した運用をしたいという方が多いように感じています。
図表29 給付改善の壁
ここまで給付改善のアンケート結果について説明させて頂きましたが、青木様から見ての感想やコメントを頂けますでしょうか。コンサル先のDBでも具体的に給付改善を実施されたり検討しているところはありますか。
青木:長期金利が予定利率の2%という水準を超えてきたのはまだ今年度に入ってからなので、今後徐々に検討が始まるステージでしょう。ただ、われわれがお付き合いしているDBでは、給付改善のインセンティブがあまりありません。予定利率を上げれば掛け金は減りますが、その分リスクを取って運用し、市場環境が悪化したらどうなるか、という問題があります。給付改善は人事政策全体の話でもあるので、時間がかかるのではないでしょうか。
ただ、環境が落ち着いて他のDBが動き出せば追随する形で、一気に流れが向く可能性もあります。方向としてはそちらに向かうでしょうが、時間はかかるでしょう。
実際に給付改善を実施しているのは、先程も言及があったように総合型が多い印象です。魅力度を上げないと実施事業所が離れてしまうからで、私のお客様でも総合型で給付改善を実施したDBがあります。ただ、インフレが続くか、これだけのリターンを継続して獲得できるかに確信がないので、永続的ではなく期間限定での給付改善です。
小倉:積み上がった剰余を使って一時的に給付改善をするということですね。
青木:おっしゃるとおりです。
今後想定される積立上限額の低下と積み上がった剰余
小倉:DBでは積立比率がかなり改善してきていますので、剰余をどうするかというのは今後大きな課題になってくると思います。図表30は下限予定利率の今後の推移ですが、10年国債利回りが今後2.8%程度で継続すると仮定すると、2029年度に適用される下限予定利率は2.1%となり、DBにおける平均予定利率とほぼ同じ水準になってきますので、予定利率が2.1%未満である、半数近いDBはそれ以降の財政再計算で予定利率の見直しを迫られることになります。
図表30 下限予定利率の推移(予測)
| 2022年度 | 2025年度 | 2026年度 | 2027年度 | 2028年度 | 2029年度 | 2030年度 | 2031年度 |
| 0.1% | 0.3% | 0.6% | 1.1% | 1.6% | 2.1% | 2.5% | 2.7% |
出所:筆者計算による、2026年度までは実績、2027年度以降は10年債利回りが2.80%で継続するとの前提
下限予定利率の今後の上昇については、既に皆さまの関心事になっていると思いますが、下限予定利率の上昇は積立上限にもストレートに影響してきます。積立上限額は、(1)数理債務(ただし、予定利率は下限予定利率、死亡率は掛金計算より安全性を見込んだ利率で算出)、(2)最低積立基準額のいずれか大きい方の1.5倍で計算されるので、下限予定利率の上昇に伴い、今後積立上限額は急速に低下してくることが予想されます。そうなると掛け金拠出が停止されるコントリビューション・ホリデーに該当するDBが、近い将来に相当数出てくるのではないでしょうか。
青木:私の担当先にも、そうなりそうな基金があります。
小倉:そうなると、別の意味で対応が必要になります。母体によっては、掛け金を払わずに済むならそれでよい、という考え方もあるでしょう。ただ、掛け金は損金処理できるので継続して払えるようにしたほうがいい、と言っても、では剰余をどうするのか、という話になります。一時的な給付改善に使うかといった話も出てくるかもしれません。
金利がある時代におけるポートフォリオはどうあるべきか
小倉:これまでプロダクトサーベイ2026の結果について議論してまいりましたが、サーベイの結果や、インフレが恒常化し円国債の利回りも30年ぶりに3%に到達するような足元の市場環境を踏まえ、今後のDBの資産配分、ポートフォリオ構成はどうあるべきか、という点を最後に青木様にお聞きしたいと思います。大きなテーマになりますが、忌憚のないご意見を頂戴できればと思います。
青木:難しい質問ですが、今は転換期にあると認識しており、いろいろな要素が変わってきています。一つは、インフレで金利が上昇し、債券である程度の利回りが取れるようになったことです。一方で、老後資金という性質を考えると、インフレをどう織り込んでいくかという問題が出てきています。制度面でも、AOPなどが浸透し、今後は見える化も控えていて、DBの高度化が求められています。何かを変えていかなければいけない、あるいは変えざるを得ない環境になってきました。
今後のあるべき姿は、各DBがどの方向性を志向するかで異なってくると考えており、その乖離は、これまでより大きくなる可能性があります。与えられたリスクの中でなるべく高いリターンを目指すDBもあれば、予定された給付が満たされていればよいとしてリスクを抑制するDBもあるでしょう。ですから、その方向性を改めて確認し、それに合ったポートフォリオを再検討すべき局面にきています。
小倉:DBではオルタナ投資も相当進みました。これまで長い期間、債券でリターンが取れなかったからオルタナ投資に流れた、というのもありますが、一般的なDBでオルタナ投資の資産割合が2割程度で、そのうち3分の1が流動性のあるヘッジファンドなど、3分の2が低流動のプライベートアセットという感じです。このあたりはまだ増えてきますか。
青木:趨勢としては、プライベート資産は増えていくでしょう。市場に定着してからまだ時間が経っておらず、今後もいろいろな投資機会を捉える商品が出てきます。分散の点でも魅力度の点でも、増えていくはずです。ただ、多くのDBは掛け金超で資金が出ていくほうが多いので、流動性リスクをどれだけ取れるかを考えながら、ということになります。また、予定利率がそれほど上がらないなら、パブリックの債券で十分リターンが取れるという面もあります。債券を増やすお客様もいれば、逆の方向に行くお客様もいる、という状況になりそうです。
小倉:債券でリターンが取れなかったからオルタナ投資にシフトしたDBは、NOMURA-BPIでも3%以上のリターンが期待できるなら、オルタナを少し落として円建て債券に戻そうというところも出てくるかもしれませんね。
青木:そうですね。DBによって、今後の方向感ははっきり分かれている印象があります。
小倉:それに備えて、運用コンサルタントも大変ですね。
青木:非常に難易度が高くなっていると感じています。年々プロダクトも増えています。昔は積立不足の解消が課題で、アセットミックスも積立不足に抵触しないように組む形でしたが、今は剰余が潤沢にあり、従来ほど財政上の制約に縛られないケースが増えています。その中でどうするかは、先ほど言った、どの方向を目指すかによって決まってくると考えています。したがって、今後はそうした基本的な方向性を十分に踏まえたうえで、それぞれのお客様にとって最適となるような助言を行っていくことが一層重要になると考えています。
小倉:難しい時代になってくるということですね。今日はいろいろとお話をいただき、ありがとうございました。青木様から貴重なコメントを多々頂けたので、広範囲に亘りサーベイの深堀りができたのではないかと思います。
マーシュ・インベストメント・ソリューションズ・ジャパン 青木大介プリンシパル
以上
ピックアップ
-
- Web限定
野村年金ニュース解説 市場の振り返り(2026年度第2四半期)
-
- Web限定
- 企業年金
- 資産運用時事コラム
連載 小倉邦彦の資産運用時事コラム 第43回 「年金プロダクトサーベイ2026を読み解く~企業年金の投資動向と今後の運用の注目ポイントは」 後編~プロダクト毎の動向(オルタナ投資)、給付改善の検討状況と金利のある時代のポートフォリオ
-
- Web限定
- 企業年金
- 寄稿
DBDC横断コラム 鵜の目鷹の目かもめの目第13回 成功しても報われない企業年金担当者 ~キャリアとインセンティブについて考える~
-
- Web限定
- 企業年金
- 資産運用時事コラム
連載 小倉邦彦の資産運用時事コラム 第43回 「年金プロダクトサーベイ2026を読み解く~企業年金の投資動向と今後の運用の注目ポイントは」 前編~企業年金の動向を整理 予定利率の動向や年金運用の課題、プロダクト毎の動向(伝統4資産)