
文部科学省と経済産業省が2026年7月22日に、「大学の資産運用の促進・高度化に向けたガイドブック」を公表するなど、大学の資産運用に関する動きが加速している。
しかし、多くの大学は運用の経験がなく、どこから手をつければいいか悩んでいるだろう。
そこで、本連載では、大学の運用に長年携わってきたコンサルタントの寺本 名保美氏に、運用の担当者が考えるべき最初の一歩を解説してもらった。
アセットオーナーとは何か
2024年に内閣官房から公表された「アセットオーナー・プリンシプル(AOP)」によって、大学法人は、生命保険会社や年金基金などと同様に「アセットオーナー」として認識されるようになりました。「アセットオーナー」という用語は、資金を委託されて運用する「アセットマネージャー」に対し、運用する資金を保有する組織の総称です。
AOPの対象に大学法人が含まれたことは、公表当初やや驚きをもって受け止められたのは事実です。大学法人には将来の設備投資や従業員の退職給付に関わる準備金や、寄付金、過去からの剰余金など比較的まとまった金額の資金が滞留しているものの、それは他のアセットオーナーである保険会社や年金基金のように、何らかの運用収益を約束して第三者から預かった資金ではありません。資金は保有するものの、「運用することを約束していない資金」を保有する組織である大学法人がアセットオーナーなのかという疑問が出るのは当然のことです。海外の大学基金と比較されることもありますが、大学基金は「基金」であり、運用を行い、その収益をもって大学事業の発展に貢献するという目的で設立されたもので、この場合であれば明確にアセットオーナーのカテゴリーに入ります。
従って、AOPを大学法人が受け入れるかどうかという議論においては、「基金」という形態をとるかどうかは別として、各々の大学法人が「資産運用を行い、その収益をもって、大学事業の発展に貢献する」という意思を持つ法人、つまりアセットオーナーであるという意思を持っているか否かがスタート地点となります。言い換えるなら、大学法人にとってのAOPの受け入れは、自らがアセットオーナーであると宣言することを意味します。従前は運用することを特に宣言も約束もしていなかった資金を活用し、有価証券や不動産等の「リスク資産」に投資することを「法人」として取り組んでいくのであれば、自らを「アセットオーナー」として再定義し、アセットオーナーに求められる原理原則を組織として理解することが必要です。私は全ての大学法人がアセットオーナーとして資産運用をすべきだとは考えていません。大学法人がアセットオーナーであるべきかどうかは、各大学の経営判断に委ねるべきものです。但し、もし経営において資産運用を大学の成長戦略における「業務」の一つとして位置付けるのであれば、AOPの受け入れに関わる議論は決して避けて通れないものだと考えます。
AOPに書かれている5つの原則を簡潔にまとめると以下のような内容となります。
①運用目的・目標・方針の設定(目的と目標を明確化し基本方針として設定すること)
・何を目的とし、誰のために、どのような成果を求めて運用を行うのか。
・数値目標として、何を掲げ、その根拠を何に置くのか。
・目的及び数値目標として定めた事項を明文化する。
②組織体制の整備(専門的知見・体制整備)
・投資判断の責任の所在とプロセスの明文化。
・運用状況のモニタリングと結果の精査を行う組織と経営層への報告手段。
・運用やモニタリングの実務を行うための専門人材の確保と活用方法。
③リスク管理(価格変動のあるリスク資産に投資するにあたっての体制整備)
・リスクの定義と許容範囲の明確化
・分散投資の原則の確認
・運用委託先の選定プロセスと委託先管理の明確化
・情報公開をする目的を定める
・公開する情報の範囲と頻度を定める
・誰に対し公開するのかを定める-大学法人にとってのステークホルダーとは?
⑤スチュワードシップ活動(資本市場の一員としての行動原則の確認)
・スチュワードシップ・コード(Stewardship Code)と議決権行使
・責任投資原則(PRI)
・ESG
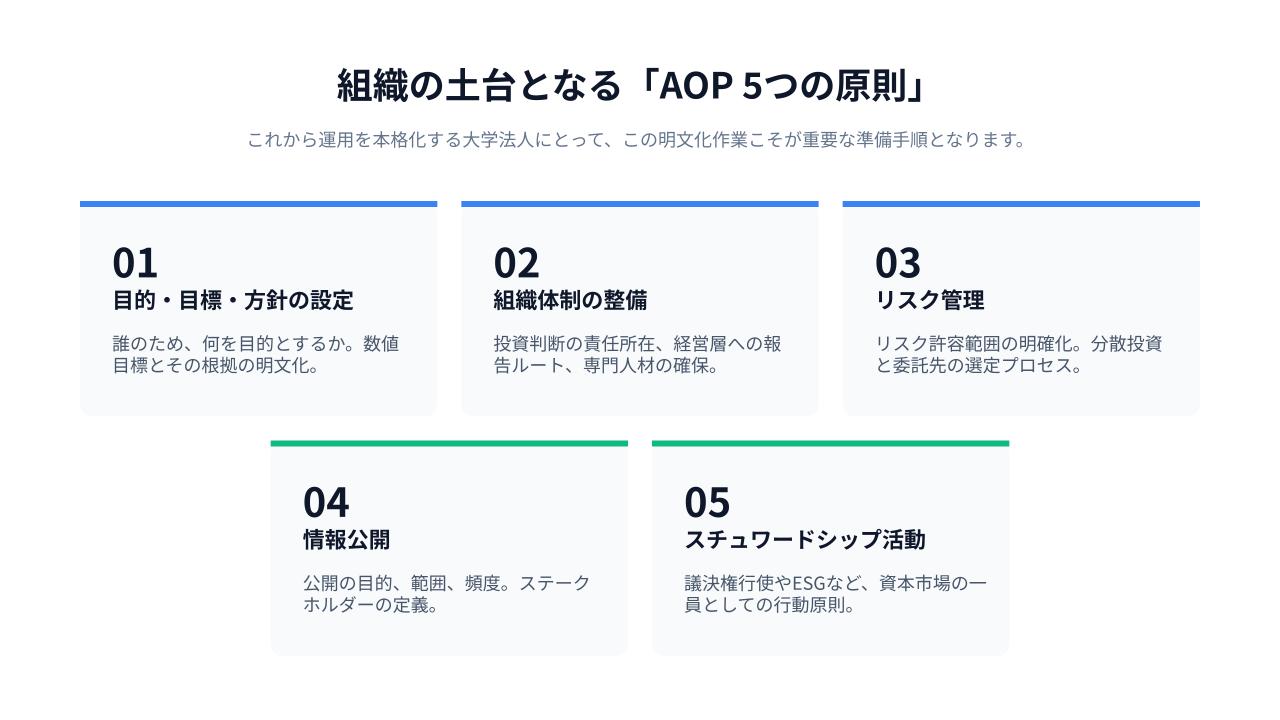
大学の次の一歩
AOPに書かれていることは、「アセットオーナー」であれば、自明のこととして既に行われていることばかりです。そのため、AOPが公表された際、年金基金のような既存のアセットオーナーからの反応は「何を今更」というものでした。一方で、これから組織としてアセットオーナーになろうとしている大学法人にとっては、この原則に沿って一つ一つ確認し明文化していく作業こそが、アセットオーナーとして資金を運用する組織となるための重要な手順となります。
資産運用を始めるにあたってこうした高いハードルを示すことは、これから資産運用を本格化しようと考えている法人にとっては負担感が大きく、運用意欲を減退させるのではないか、という意見も耳にします。大上段に構えず、とりあえず始めてみることが大事だという人もいます。しかし、資産運用はリスクのある業務です。リスクのない投資は世の中に存在しません。リスクを取る以上、リスクに見合った計画やリスクを管理する組織を作ることは絶対条件だと私は考えます。資産運用は市場環境の良いときにつまみ食いのようにできるものではありません。山谷を越えて長く続けることこそが資産運用の成功の必須条件です。長く続けるためには、そのための準備が必要なのです。
次回からはこの1から5の原則ごとに、何をどのように定めていくのかを、ご説明していきます。
寺本 名保美
トータルアセットデザイン 代表取締役社長
ピックアップ
-
- 大学
- 寄稿
- 資産運用
持続可能な大学経営のための資金運用講座
第2回 アセットオーナー・プリンシプルが問う資産運用の意思と覚悟 -
- Web限定
野村年金ニュース解説 市場の振り返り(2026年度第2四半期)
-
- Web限定
- 企業年金
- 資産運用時事コラム
連載 小倉邦彦の資産運用時事コラム 第43回 「年金プロダクトサーベイ2026を読み解く~企業年金の投資動向と今後の運用の注目ポイントは」 後編~プロダクト毎の動向(オルタナ投資)、給付改善の検討状況と金利のある時代のポートフォリオ
-
- Web限定
- 企業年金
- 寄稿
DBDC横断コラム 鵜の目鷹の目かもめの目第13回 成功しても報われない企業年金担当者 ~キャリアとインセンティブについて考える~