当シリーズでは、高千穂大学の商学部教授で三菱UFJ銀行の外国為替のチーフアナリストを務めた内田稔氏に、為替を中心に金融市場の見通しや注目のニュースをウィークリーで解説してもらう。※この記事は10月2日に配信された「内田稔教授のマーケットトーク 第101回 米雇用統計とドル高の背景」を再編集しています。ご質問はYoutubeチャンネルのコメント欄からお願い致します。
米雇用統計は「強すぎず弱すぎず」?利上げ観測に変化
今回は「米雇用統計とドル高の背景」について解説します(ページ1)。
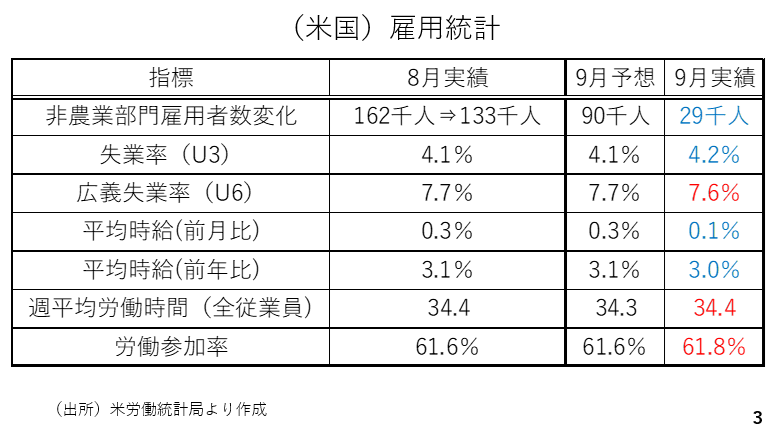
9月の米雇用統計を振り返ります。赤い数値は前月実績や予想を上回ったもの、青はその反対です。今回、非農業部門雇用者数が予想を下回り、8月分も下方修正されました。平均時給の伸びも力強さを欠き、労働市場に過熱感は見られません。
ただ、週平均労働時間は予想をやや上回っており、労働参加率も0.2ポイント上昇しました。これは、労働力人口に占める労働者と失業者(=求職者)を意味し、労働参加率の上昇はそれだけ多くの人が労働市場に戻ったことを意味します。それだけに失業率の上昇をそれほど懸念する必要はなく、むしろ広義の失業率(U6)は低下するなど、それほど弱かったわけではありません(ページ3)。
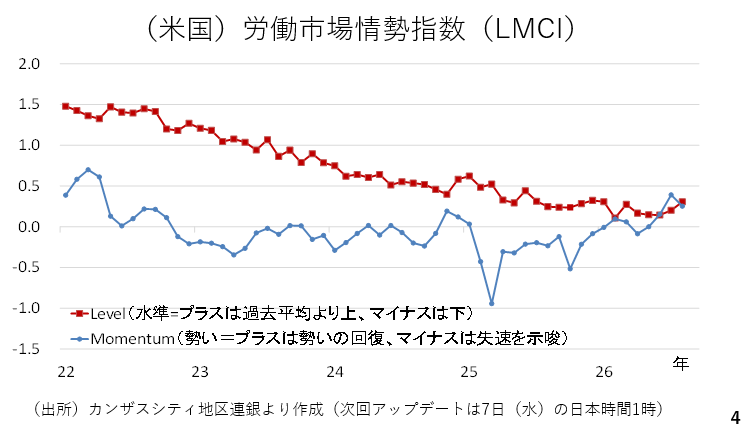
実際、カンザスシティー地区連銀が24種類の労働関係の経済指標から算出するLMCIの内、モメンタムはプラス圏で推移しています。これは、労働市場に回復の勢いが見られることを表しています。8月分はやや低下しましたが、その要因はISM製造業景気指数の中の雇用指数の低下とチャレンジャーグレー&クリスマス社が発表した人員削減数の増加でした。
しかし、今週発表された指標によれば、いずれも改善しました。LMCIは、日本時間7日の午前1時に発表されますが、おそらくモメンタムは改善していると見込まれます。総じて、米国の労働市場の緩やかな改善が続いているとの評価を変える必要はないと考えられます(ページ4)。
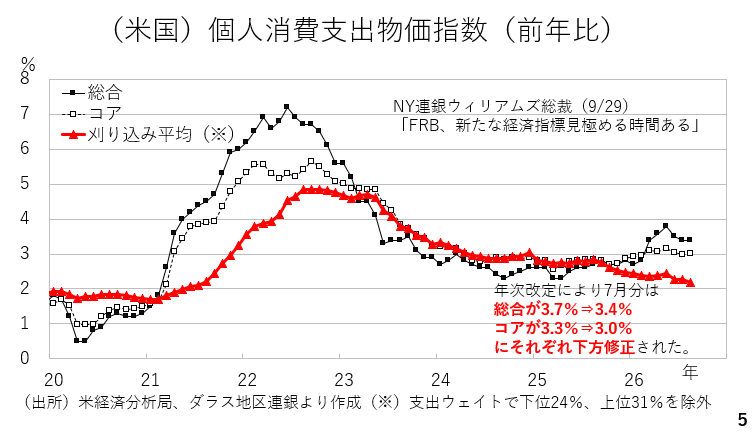
一方、8月の個人消費支出物価指数は予想を下回りました。年次改定が行われ、7月分が下方修正されたからです。ただ、7月分からインフレ率は横ばい圏で推移するなど、依然、高止まりが続いていることも示されました。FOMC議長を務めるニューヨーク地区連銀ウィリアムズ総裁の「新たな経済指標を見極める時間がある」といった発言に照らし、10月利上げの可能性はかなり低下したと言えます。
実際、マーケットにおいて、一時は7割以上も織り込まれていた10月利上げは、足元で2割程度に後退しています。もっとも、インフレ率の高止まりは続いており、12月の追加利上げが見込まれ、ドルを下支えしそうです(ページ5)。
ドル円157円台で重い展開:トランプ大統領の「円安懸念」の意図とは
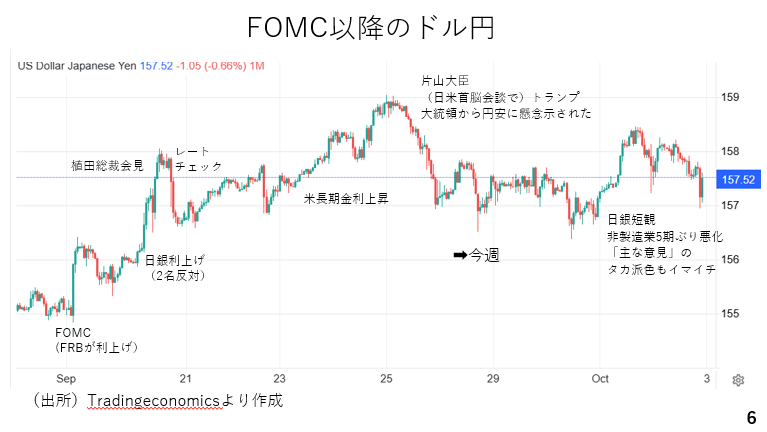
ドル円相場を振り返ります。今週は総じて157円台で推移しました。前週末金曜日、片山大臣よりトランプ大統領が円安に懸念を示していたことが明かされ、ドル円の上値は重かったと言えます。
一方、今週は米長期金利が上昇基調を辿り、ドル円もジリ高に推移する場面が見られました。日銀の短観において非製造業(大企業)の景況感が5期ぶりに悪化した上、前回の日銀金融政策決定会合における「主な意見」にて、タカ派色がそれほど目立っていなかったためです。ただ米国のインフレ率が予想を下回り、雇用統計もそれほど強くなかった点に照らせば、ドル円は底堅さを維持しています(ページ6)。
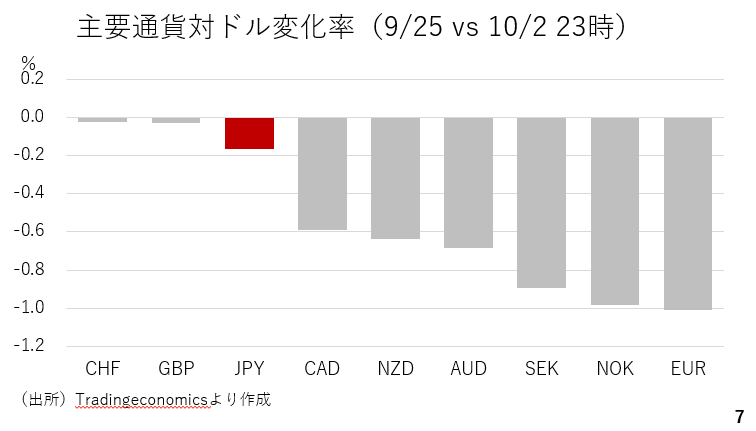
今週の主要通貨の対ドル変化率を見るとドルが全面高だったことがわかります。また、円もトランプ大統領の円安牽制発言が意識され、中盤やや上に位置しました。このため今週はクロス円が総じて軟調に推移し、中でもユーロの下げ幅が目立ちます(ページ7)。
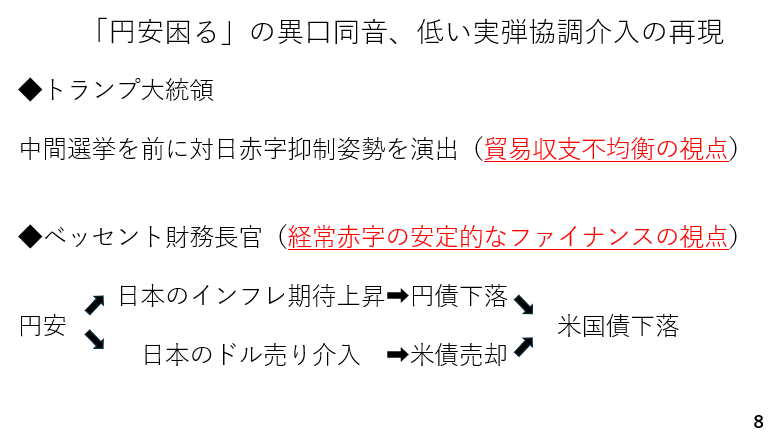
このように米国からの円安牽制が相次いでいますが、大統領と財務長官の視点は異なっていると考えられます。トランプ大統領の場合、中間選挙を前に対日貿易赤字の抑制姿勢をアピールすることが狙いでしょう。貿易収支不均衡是正の視点です。
一方、ベッセント財務長官は、経常赤字の安定的なファイナンスを意図した円安けん制でしょう。例えば、円安が進むと日本のインフレ期待が上昇し、日本の長期金利が上昇します。日本の国債の下落はグローバルに波及します。加えて、日本がドル売り介入を行う場合も、米国債の売却を通じ、やはり米国債の下落を招きます。
一方、米財務省が実弾を伴う協調介入に踏み出す可能性は極めて低いと言えます。日銀に利上げを促し、ドル円が下落する場合、単なる一通貨ペアでのドル安ですが、米国が協調介入に参加し、ドルを売った場合はドル安が為替市場全体に波及する可能性が高くなるからです。経常赤字のファイナンスを海外投資家の米国債投資に依存する米国にとり、それは非常に困る事態です(ページ8)。
ドル全面高の背景に「悪いユーロ安」:フランス財政問題が鍵
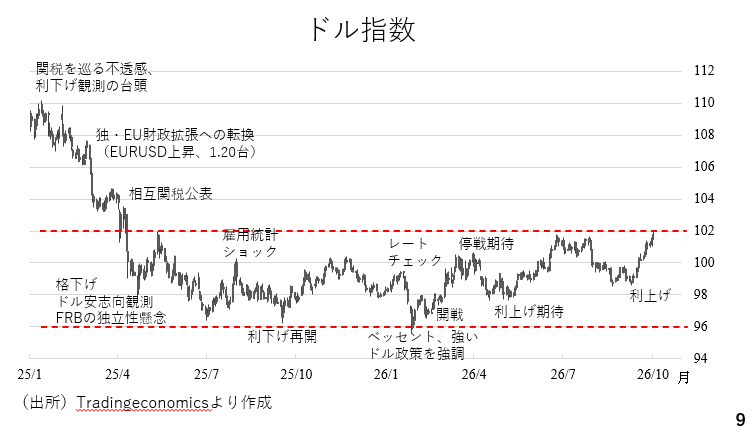
さて、ここからドルの動きを見ていきましょう。さきほどの通り主要通貨内で今週のドルは全面高となり、ドル指数も従来から上値目途として指摘してきた「102」を上抜けする場面が見られました。このドル高の要因に米国の長期金利上昇が挙げられますが、実際にはユーロ安も大きく関係していると考えられます(ページ9)。
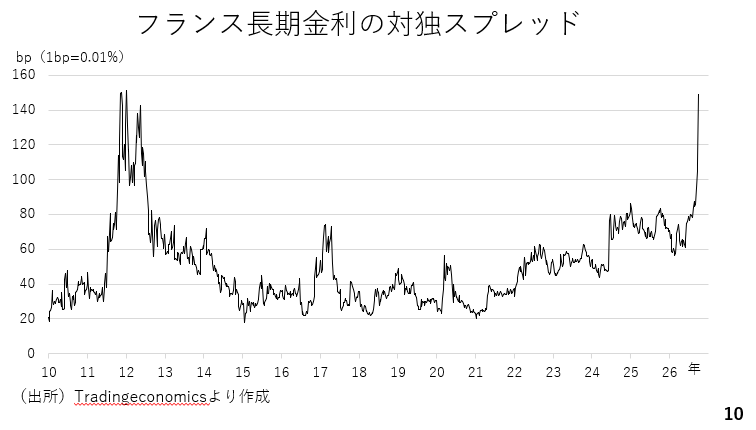
9月下旬以降、フランスの長期金利が急上昇しており、対独スプレッドが2012年以来の水準まで拡大しています。本来、同一通貨、同一期間であれば独仏の長期金利は同水準となるはずです。そこに差が生じるのはフランスの信用力低下の表れです。つまり、フランスの長期金利上昇は、タームプレミアムの急拡大を伴ういわゆる「悪い金利上昇」です(ページ10)。
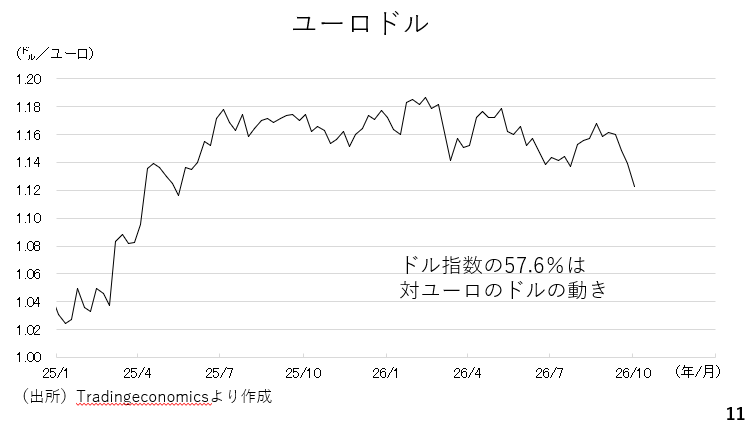
これを受け、為替市場ではユーロドルが軟調に推移しており、ユーロドルも1.12台前半まで下落しました。ドル指数はユーロ、円、ポンド、加ドル、スウェーデンクローナ、スイスフランの6通貨に対するドルの名目実効為替レートですが、通貨毎のウェイトは異なっており、中でも対ユーロでのドルの動きが全体の57.6%と最大です。従ってユーロ安によるユーロドルの下落は、間接的にドル高を促すのです。
この点について、逆の因果関係もあります。例えば、何の要因により、ドル安が進むとその受け皿としてユーロが選好され、ユーロドルが上昇する流れです。しかし、足元では明らかにフランス国債の急落がユーロ安を通じて間接的にドル高を演出しているとみるのが妥当です(ページ11)。
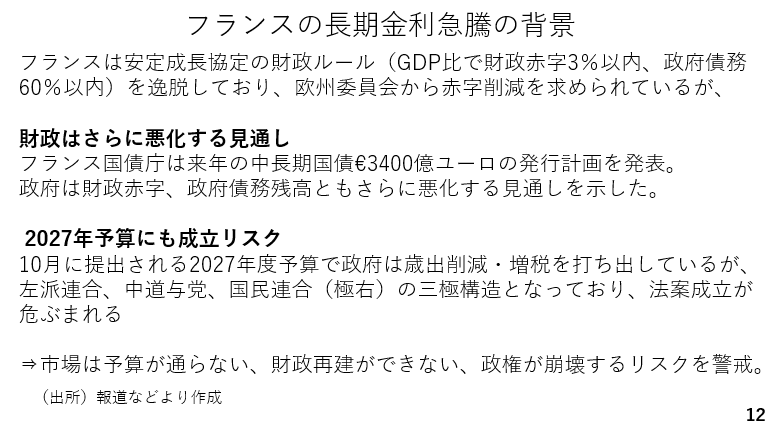
そのフランスでは、EUが定めた安定成長協定のうちの財政に関する2つのルール(財政赤字を対GDP比で3%、政府債務残高を同60%以内に抑える)をいずれも逸脱していることから、フランスは欧州委員会から赤字の削減策の策定と実行を求められています。ところがフランス国債庁の発表によれば、2027年の中長期国債の発行額は3400億ユーロと過去最高だった今年の3100億ユーロをさらに上回る見込みです。それに伴い財政赤字や政府債務残高の数値もさらに悪化する見通しです。
こうした中、予算案の成立も危ぶまれています。10月に提出される2027年度予算案は歳出削減や増税策を盛り込んでいますが、左派連合、中道勢力、国民連合(極左)の三極構造となっている議会の紛糾が必至です。過去には予算案の成立が遅れ、政権崩壊に至ったこともありました。市場では予算案が通らない可能性や財政再建が進まないリスクが警戒されています。当面、ユーロドルには下落圧力が加わり、これが間接的にドルを支えそうです(ページ12)。
ドル円は155-160円のレンジ継続か、ユーロ円の続落に警戒
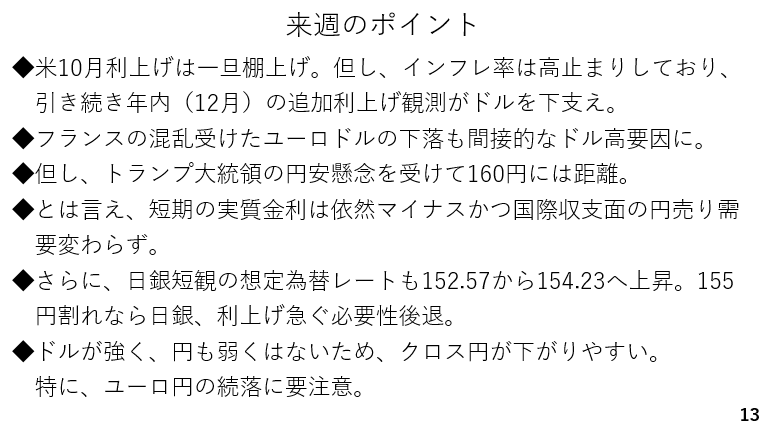
では来週のポイントをまとめます。米国については、今後のデータ次第ではありますが、10月の利上げはいったん棚上げとなる可能性が高くなりました。一方、インフレ率は依然として目標を上回る3%程度で推移しており、引き続き年内(12月)の追加利上げが濃厚です。こうした追加利上げ観測がドルを一定程度下支えすると考えられます。その上、軟調なユーロドルも間接的なドル高要因となりそうです。
一方、トランプ大統領の円安懸念が重しとなり、ドル円の160円台回復には距離があります。とは言え、日本の短期の実質金利は依然としてマイナス圏にとどまっており、国際収支面での円売り需要も旺盛と考えられ、円高へ反転する可能性も低いでしょう。
加えて、日銀短観によれば全規模・全産業の想定為替レートは前回の152円台から154円台へと上昇しました。9月の記者会見で植田総裁は、「急激な利上げで銀行貸出し、資産価格の大幅な調整によるマイナスを避けることが重要」とも発言しました。仮に、155円を割り込んでいた場合、日銀としては利上げの必要性が低下する面がありそうです。市場でその点が意識される場合、再び市場参加者が円売りを強める可能性もあり、要注意です。
ドル円については引き続き155円から160円での推移が続くとみられ、方向感は出にくいでしょう。一方、ユーロ円の続落に要注意と言え、175円程度までの下落は意識する必要がありそうです(ページ13)。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!